Comment connecter votre ERP à une plateforme de facturation électronique en France

Connecter un ERP à la facturation électronique en France ne signifie généralement pas remplacer l’ERP.
Table of Contents
Introduction
Connecter un ERP à la facturation électronique en France ne signifie généralement pas remplacer l’ERP.
L’objectif consiste à connecter les données métier déjà présentes dans l’ERP et les autres systèmes de l’entreprise à l’infrastructure française de facturation électronique, tout en conservant les processus de création des factures, de comptabilité et de gestion.
Une mise en œuvre efficace commence par une cartographie des données et des processus. L’architecture technique vient ensuite, une fois que l’entreprise a identifié où se trouvent les données relatives aux factures, à la fiscalité, aux clients, aux paiements et au reporting.
Commencer par l’architecture ERP existante
Commencez par documenter l’environnement actuel.
Identifiez l’ERP, le logiciel comptable, l’application de facturation, le moteur fiscal, le CRM, le POS, la plateforme e-commerce et les systèmes de paiement impliqués dans la facturation ou le reporting.
Identifiez ensuite quel système est responsable de chaque champ important.
Par exemple, l’ERP peut gérer les données clients et les factures, le moteur fiscal peut déterminer le traitement de la TVA, le POS peut contenir les ventes B2C et une passerelle de paiement peut conserver les informations relatives aux encaissements.
Cette approche évite de supposer que toutes les données nécessaires à la réforme de la facturation électronique française se trouvent dans une seule base de données.
Choisir l’architecture d’intégration
Plusieurs modèles d’intégration sont possibles.
Un ERP peut se connecter directement à une plateforme agréée (PA) lorsque ses capacités techniques et l’interface de la PA permettent ce modèle.
Une couche d’intégration peut être placée entre l’ERP et la PA afin de gérer le mapping, la validation et les échanges.
Une solution compatible peut également se connecter à une PA tandis que l’ERP continue de gérer les données commerciales sous-jacentes.
Le choix dépend de l’ERP, du nombre de systèmes concernés, des pays couverts, de la qualité des données, des ressources de développement internes et de la PA sélectionnée.
L’architecture doit définir clairement les responsabilités. L’ERP reste le système de référence pour les données métier, tandis que la couche d’intégration et la PA prennent en charge les fonctions de transformation réglementaire et d’échange qui leur sont attribuées.
Construire une cartographie des champs ERP
Ne commencez pas par un modèle de facture générique. Construisez une cartographie champ par champ.
| Champ ERP ou source | Exigence d’intégration française |
|---|---|
| Entité juridique du vendeur | Identité du vendeur, informations TVA et SIREN applicable |
| Entité juridique du client | Identité de l’acheteur et SIREN de l’acheteur lorsque requis |
| Établissement du client | SIRET et informations de routage interne lorsque cela s’applique |
| Numéro de facture | Identifiant unique de la facture |
| Date de facture | Date d’émission |
| Lignes de facture | Description, quantité, prix unitaire, catégorie fiscale et montants par ligne |
| Code fiscal | Taux de TVA, exonération, autoliquidation ou autre traitement applicable |
| Totaux | Total HT, TVA par taux et total TTC |
| Catégorie de transaction | Biens, services ou opération mixte |
| Adresse de livraison | Adresse complète lorsqu’elle est différente de l’adresse de facturation |
| Données de paiement | Conditions de paiement, mode de paiement et informations d’encaissement lorsque pertinentes |
| Classification du reporting | Facture électronique B2B domestique, e-reporting B2C, e-reporting international ou e-reporting des paiements |
L’administration française identifie des données de facture supplémentaires, notamment le SIREN du client, la catégorie de transaction, l’option pour la TVA sur les débits lorsqu’elle s’applique et l’adresse complète de livraison lorsqu’elle est différente de l’adresse de facturation.
L’entreprise doit également désigner les responsables de la gouvernance des données de référence, du mapping des codes fiscaux, de la validation des identifiants et de la gestion des changements.
Ne pas oublier les factures entrantes
La réception doit être conçue en parallèle de l’émission des factures.
Toutes les entreprises établies en France concernées par la réforme doivent être en mesure de recevoir des factures électroniques à compter du 1er septembre 2026.
Le processus entrant doit recevoir la facture structurée via la PA ou la solution compatible, conserver le contenu structuré d’origine et sa représentation lisible, valider les informations du fournisseur et de l’acheteur, contrôler les totaux et les données de TVA, détecter les doublons et transmettre la facture au processus de comptabilité fournisseurs.
L’entreprise doit également conserver les identifiants de la PA et des messages avec l’enregistrement correspondant dans l’ERP.
Cela facilite le rapprochement avec les bons de commande, les réceptions de marchandises, les contrats ou les circuits d’approbation et permet aux équipes financières de disposer d’un historique clair lorsqu’une facture est rejetée, corrigée ou fait l’objet d’un avoir.
Un PDF classique peut rester utile comme document commercial lisible, mais il ne remplace pas le flux réglementé de facture électronique structurée.
Désigner officiellement la PA de réception
Connecter un ERP à une PA n’est pas la seule étape de configuration.
L’entreprise doit désigner officiellement sa PA de réception, directement ou au moyen d’un mandat explicite donné à un expert-comptable, à un fournisseur de logiciel ou à un autre intermédiaire.
Cette désignation permet de maintenir l’adresse de réception appropriée dans l’annuaire central afin que les fournisseurs puissent acheminer correctement les factures.
Le plan de mise en œuvre doit donc intégrer la désignation de la PA et les données de l’annuaire, et pas uniquement les identifiants API.
Routage et données de l’annuaire
Le routage des factures en France utilise les informations de l’annuaire et des identifiants tels que le SIREN, le SIRET et la ligne d’adressage applicable.
L’intégration ERP doit donc maintenir les données de référence clients et fournisseurs avec un niveau de détail suffisant pour prendre en charge le niveau de routage requis.
Une fiche client contenant uniquement une raison sociale et une adresse postale peut ne pas être suffisante pour une transmission réglementée.
Lorsque les informations de routage évoluent, le processus de gestion des données de référence doit permettre de mettre à jour de manière contrôlée l’ERP ou la couche d’intégration avant l’envoi des factures.
Connecter les sources d’e-reporting
L’ERP peut ne pas contenir tous les enregistrements nécessaires à l’e-reporting.
Un distributeur peut enregistrer les ventes B2C dans un POS, les transactions en ligne dans une plateforme e-commerce, les factures B2B dans l’ERP et les informations d’encaissement dans une passerelle de paiement ou un système bancaire.
L’architecture d’intégration doit identifier le système de référence pour chaque jeu de données et définir comment les informations pertinentes sont consolidées.
Le reporting international nécessite également une classification précise. Les exportations, les livraisons intracommunautaires exonérées, les acquisitions, les opérations en autoliquidation et les autres traitements de TVA ne doivent pas être regroupés dans une seule catégorie internationale générique.
Tester l’ensemble du processus
Les tests doivent reproduire des scénarios métier réels et pas seulement vérifier la création réussie d’une facture.
Testez notamment :
- Facture B2B sortante
- Facture entrante
- Facture rejetée
- Facture corrigée
- Avoir
- Erreur de routage
- Facture en doublon
- E-reporting B2C lorsque applicable
- E-reporting international lorsque applicable
- E-reporting des paiements lorsque applicable
Pour chaque test, vérifiez l’enregistrement source dans l’ERP, les données transformées, le résultat de la validation, la réponse de la PA, les informations de routage et le statut final.
L’objectif est de démontrer que l’entreprise peut récupérer et reprendre le processus lorsque celui-ci ne suit pas le scénario nominal.
Conserver l’ERP comme système de référence métier
La couche d’intégration n’a pas besoin de remplacer l’ERP.
L’ERP peut rester responsable des clients, des produits, des factures et des données comptables, tandis que la couche d’intégration prend en charge la transformation réglementaire et les échanges.
Cette approche est particulièrement utile pour les groupes qui utilisent plusieurs ERP. Une couche technologique commune peut centraliser le mapping et la validation spécifiques à la France au lieu de répartir les mêmes règles dans chaque application.
Qu’est-ce qui change pour les équipes financières ?
L’intégration ERP modifie les opérations quotidiennes aussi bien que l’architecture technique.
Les équipes comptables clients doivent disposer d’une visibilité sur les statuts d’envoi et de rejet des factures.
Les équipes comptables fournisseurs doivent recevoir des factures structurées et les intégrer aux workflows d’approbation et de comptabilisation.
Les équipes fiscales doivent pouvoir vérifier que la classification des transactions et les données de reporting sont complètes.
Les équipes IT doivent mettre en place des processus de supervision, de reprise et de récupération après la mise en production.
Le projet doit donc définir clairement les responsabilités entre les équipes finance, fiscalité, gestion des données de référence et technologie.
Exemple : un ERP, plusieurs sources de transactions
Prenons le cas d’un groupe disposant d’un ERP unique, d’un processus de vente B2B en France, d’un POS de vente au détail et d’un canal e-commerce international.
L’ERP crée la facture B2B française et contient le SIREN du client ainsi que les données comptables. Le POS produit les ventes aux consommateurs qui peuvent alimenter l’e-reporting des transactions. La plateforme e-commerce identifie les transactions internationales et leur traitement TVA. Un système de paiement fournit les informations d’encaissement lorsque l’e-reporting des paiements s’applique.
La couche d’intégration consolide uniquement les données nécessaires à chaque flux français. Elle ne transforme pas chaque transaction en facture électronique B2B domestique. La classification fiscale détermine si l’enregistrement relève de la facturation électronique, de l’e-reporting des transactions, de l’e-reporting des paiements ou d’une exclusion.
Ce modèle fournit également aux équipes finance et IT une structure claire des responsabilités. Chaque système source reste responsable de ses données métier, tandis que la couche d’intégration contrôle le mapping et la validation avant l’échange via la PA.
Comment Complyance peut s’intégrer
Complyance peut fournir une couche technologique et d’intégration reliant les ERP et systèmes métier existants à l’infrastructure française de facturation électronique.
Pour la France, la configuration exacte de la PA, les formats pris en charge, les fonctions API et les responsabilités de reporting doivent être confirmés pour le déploiement envisagé.
Cette approche permet à l’entreprise de conserver son ERP existant tout en utilisant une couche d’intégration pour gérer la transformation des données spécifique à la France, la validation, le routage et les échanges.
Checklist de mise en production ERP
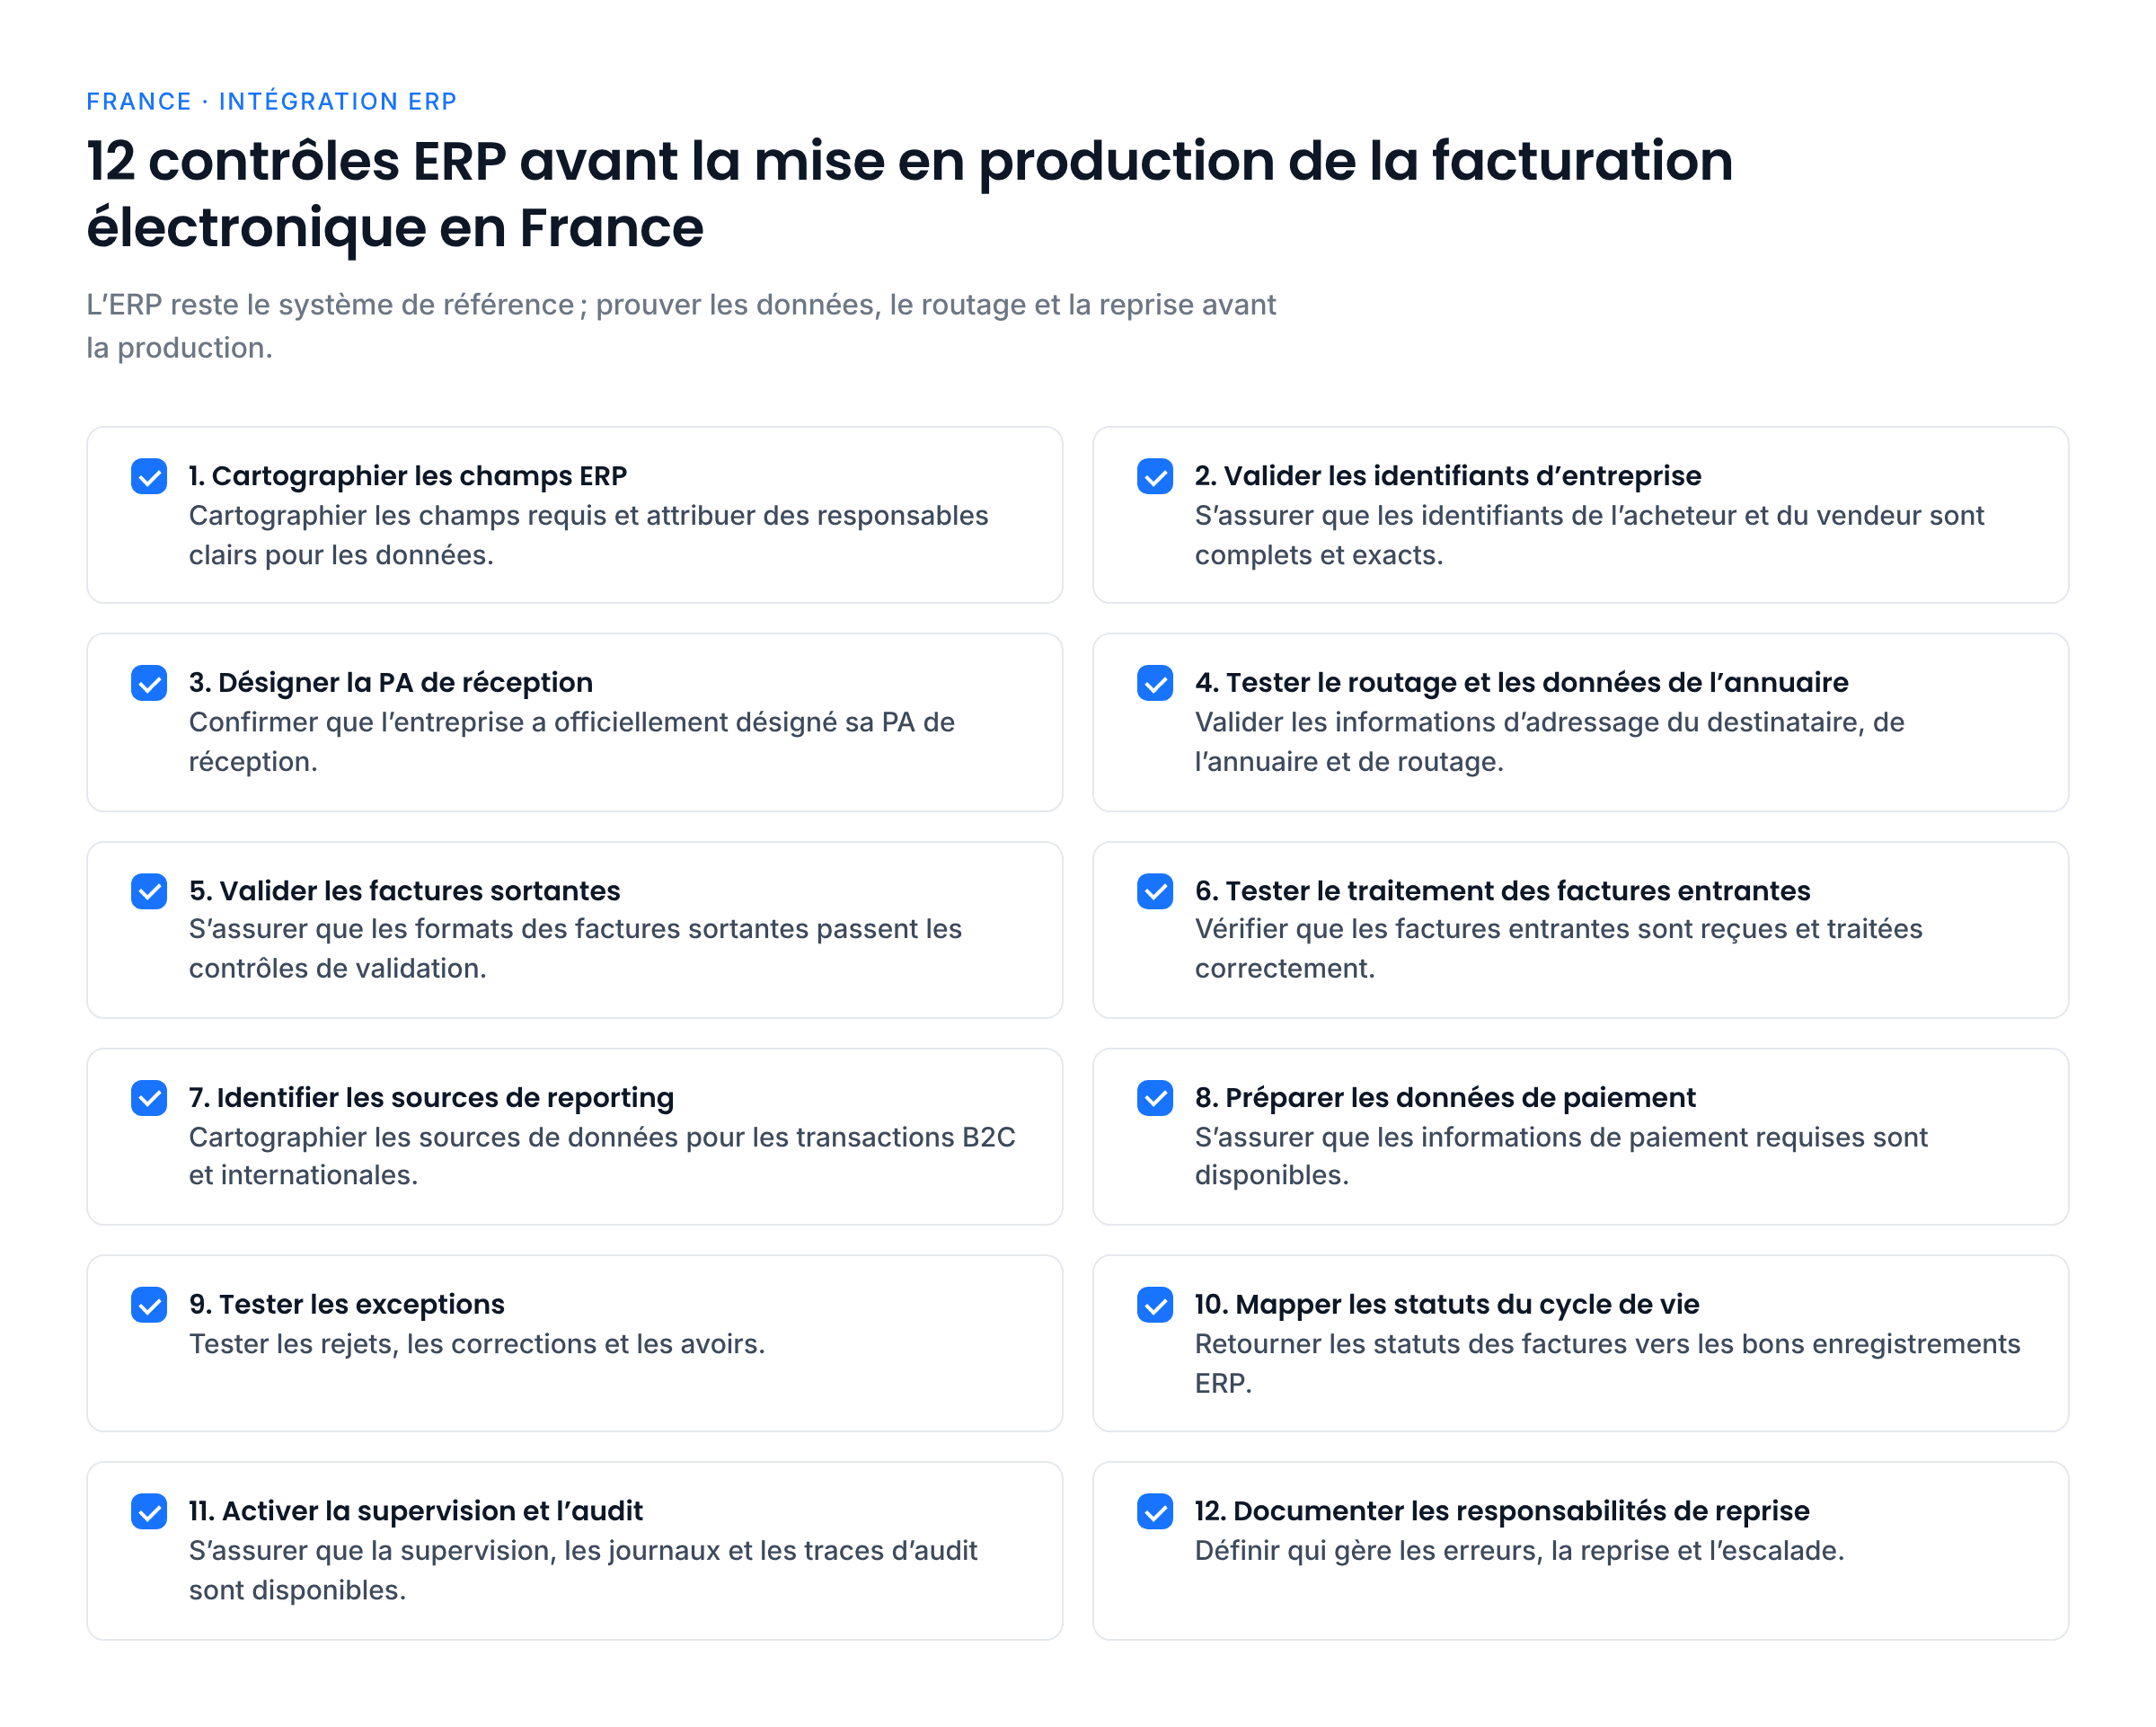
Avant la mise en production, confirmer que :
- Les champs ERP sont cartographiés et les responsables des données sont désignés
- Les identifiants de l’acheteur et du vendeur sont complets
- La PA de réception a été officiellement désignée
- Les informations de l’annuaire et de routage sont testées
- Les formats des factures sortantes sont validés
- Le traitement des factures entrantes est testé
- Les sources de reporting B2C et international sont identifiées
- Les données de paiement sont disponibles lorsque nécessaires
- Les rejets, corrections et avoirs sont testés
- Les statuts du cycle de vie sont retournés vers le bon enregistrement ERP
- Les données de supervision et d’audit sont disponibles
- Les responsabilités de reprise sont documentées
Conclusion
Connecter un ERP à la facturation électronique en France est avant tout un projet d’intégration des données et des processus.
L’ERP n’a pas besoin d’être remplacé simplement parce que le processus réglementaire évolue. L’essentiel est de connecter les bonnes données sources aux processus appropriés de validation, de routage, d’échange via la PA et de reporting.
Commencer par la cartographie des champs, les données de référence et le traitement des factures entrantes constitue une base plus solide que de commencer uniquement par un endpoint API.
Sources officielles
Réforme de la facturation électronique et exigences en matière de données
Spécifications externes de la DGFiP
About the Author
Swathy
Content Marketer
I’m a Content Marketer at Complyance, focused on e-invoicing. Over the years, I’ve created a wide range of content, including blog posts, whitepapers, and product guides, which have supported Complyance’s growth across markets such as the UAE and EU regions. My goal is to deliver content that is comprehensive, clear, accurate, and easy to understand, no matter how complex the topic.