E-reporting en France : quelles données les entreprises doivent-elles déclarer ?

La réforme française de la facturation électronique ne se limite pas à l’envoi de factures électroniques entre entreprises françaises. Elle introduit également l’e-reporting, un processus déclaratif distinct pour les transactions qui ne suivent pas le circuit de la facturation électronique B2B domestique.
Table of Contents
La réforme française de la facturation électronique ne se limite pas à l’envoi de factures électroniques entre entreprises françaises. Elle introduit également l’e-reporting, un processus déclaratif distinct pour les transactions qui ne suivent pas le circuit de la facturation électronique B2B domestique.
Ce point est important car une même entreprise peut gérer plusieurs types de transactions en parallèle. Elle peut vendre à des entreprises françaises, à des consommateurs français et à des clients situés hors de France. Elle peut également recevoir ou effectuer des paiements pour des prestations de services pour lesquelles la TVA devient exigible au moment de l’encaissement. Chaque situation peut entraîner une obligation déclarative différente.
Comprendre l’e-reporting en France commence donc par la distinction entre ces différents flux.
Qu’est-ce que l’e-reporting en France ?
La réforme française repose sur trois composantes liées :
- La facturation électronique B2B domestique
- L’e-reporting des transactions
- L’e-reporting des paiements
La facturation électronique B2B domestique concerne les ventes et achats éligibles entre entreprises assujetties à la TVA établies en France, lorsque la transaction relève des règles françaises de TVA et de facturation.
L’e-reporting couvre les transactions définies qui ne suivent pas ce circuit de facturation électronique B2B domestique. Il peut notamment concerner certaines transactions B2C, certaines opérations transfrontalières, les acquisitions intracommunautaires et certaines situations d’autoliquidation.
L’e-reporting des paiements est différent. Il concerne certaines informations de paiement lorsque la TVA devient exigible au moment de l’encaissement.
Pour les entreprises, le point essentiel est que l’e-reporting n’est pas simplement un autre terme pour désigner la facturation électronique. Il s’agit d’une obligation déclarative distincte au sein du même cadre français de digitalisation fiscale.
Quelles transactions peuvent relever de l’e-reporting ?
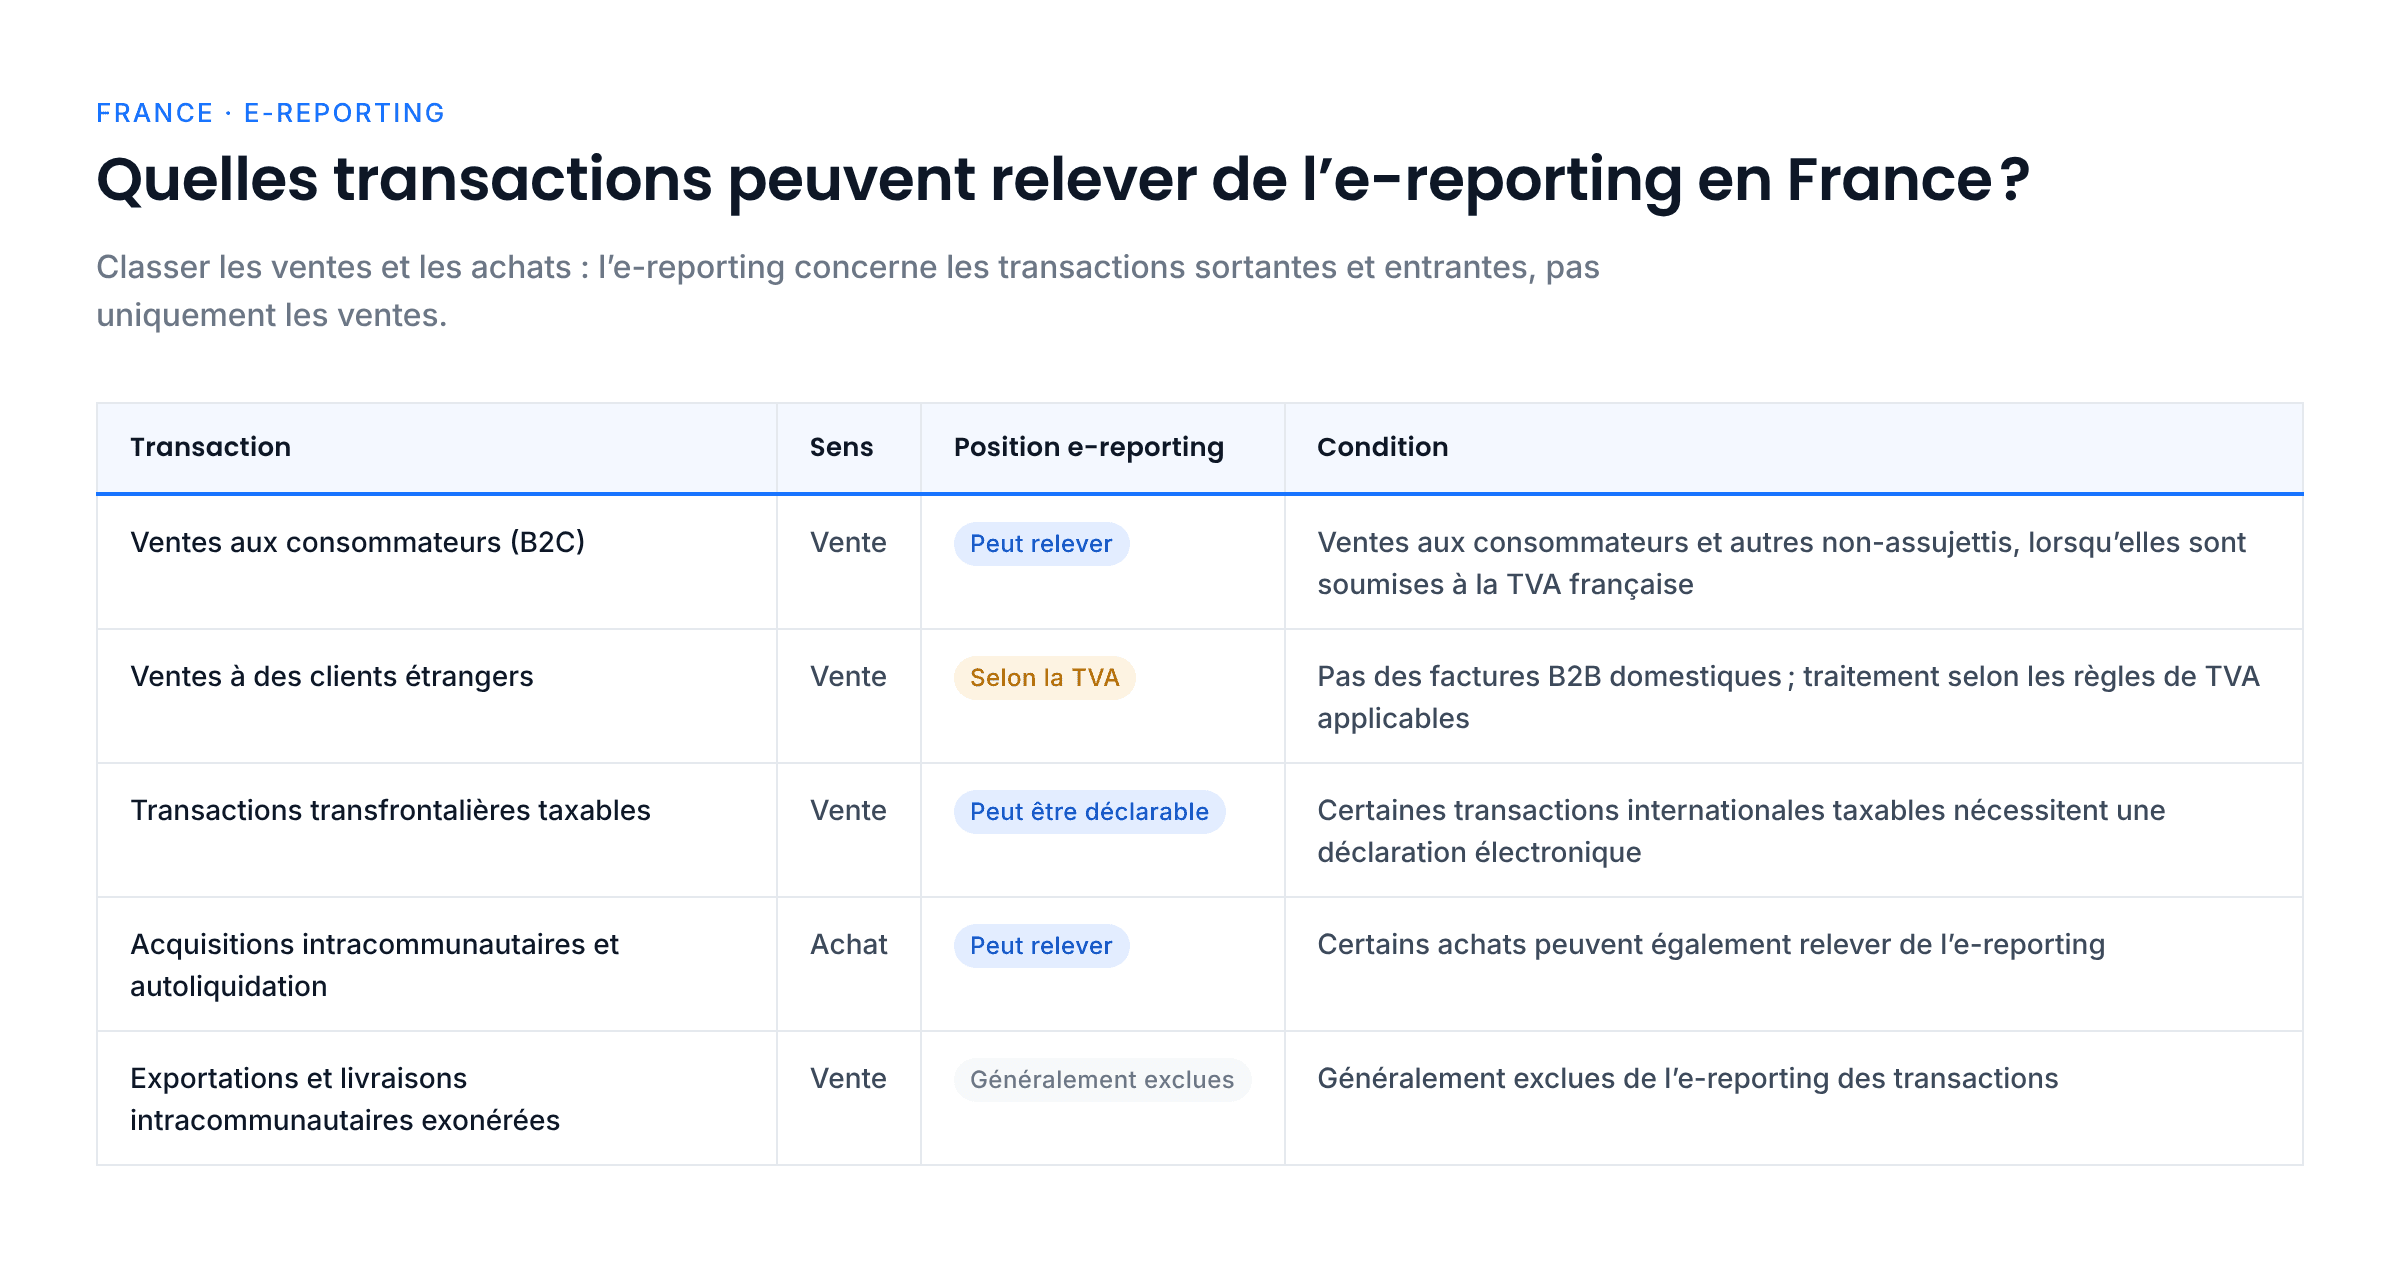
La première catégorie concerne les ventes aux consommateurs et autres personnes non assujetties.
Une entreprise française qui vend des biens ou services à des consommateurs ne transmet pas ces ventes dans le circuit de facturation électronique B2B domestique. Lorsque la transaction est soumise à la TVA française, les données concernées peuvent être déclarées via l’e-reporting.
La deuxième catégorie concerne certaines transactions internationales.
Une entreprise française qui vend à un client étranger n’émet pas automatiquement une facture électronique B2B française. Le traitement en e-reporting dépend du régime de TVA applicable à la transaction.
Cette distinction est importante. Les exportations et les livraisons intracommunautaires exonérées sont généralement exclues de l’e-reporting des transactions. D’autres opérations transfrontalières taxables peuvent être soumises à déclaration.
Par exemple, une vente à une entreprise établie en Allemagne n’est pas une facture électronique B2B domestique française. Si elle constitue une livraison intracommunautaire exonérée, elle est généralement exclue de l’e-reporting des transactions. Une autre opération transfrontalière soumise à un traitement de TVA différent peut, en revanche, être déclarable.
L’e-reporting peut également couvrir certains achats, notamment des acquisitions intracommunautaires et des opérations soumises à autoliquidation. Les entreprises doivent donc classer à la fois leurs ventes et leurs achats plutôt que de considérer que l’e-reporting concerne uniquement les factures émises.
Qu’est-ce que l’e-reporting des paiements ?
L’e-reporting des paiements est distinct de l’e-reporting des transactions.
Il concerne généralement les prestations de services et les acomptes sur des livraisons de biens pour lesquels la TVA française devient exigible lors de l’encaissement. La transmission des informations de paiement permet à l’administration fiscale d’identifier le moment où la TVA concernée devient exigible.
Des exceptions importantes existent.
L’e-reporting des paiements ne s’applique pas lorsque le fournisseur a opté pour la TVA sur les débits ou lorsque la transaction est soumise à autoliquidation par le client.
Ainsi, une facture B2B domestique de services peut suivre le circuit de facturation électronique et être ensuite associée à une déclaration de paiement, mais uniquement lorsque la TVA est exigible à l’encaissement, que le fournisseur n’a pas opté pour la TVA sur les débits et que la transaction n’est pas soumise à autoliquidation.
La facture elle-même et l’événement de paiement ultérieur constituent donc deux événements de conformité distincts.
Quelles données doivent être déclarées ?
Les données exactes dépendent de la transaction et de la catégorie de reporting concernée.
Pour les transactions B2C soumises à la TVA française, l’e-reporting repose généralement sur des données de ventes agrégées quotidiennement. Le reporting permet à l’administration d’identifier le chiffre d’affaires hors taxe par taux de TVA ainsi que les montants de TVA correspondants.
Cela diffère de l’envoi de chaque facture consommateur individuellement dans le réseau de facturation électronique B2B domestique.
Pour les transactions transfrontalières et les autres opérations déclarables, les informations requises dépendent du type de transaction et du traitement TVA applicable. Les entreprises ont donc besoin de systèmes sources capables de capturer le statut du client, le pays, le traitement TVA, la catégorie de transaction, les montants taxables, les taux de TVA et, lorsque cela est applicable, les informations de paiement.
Une PA peut transmettre des données valides, mais elle ne peut pas, en pratique, corriger ou déduire de manière fiable des informations métier essentielles que les systèmes sources n’ont jamais capturées.
Qui doit se préparer à l’e-reporting ?
La réforme s’applique aux entreprises assujetties à la TVA établies en France selon le calendrier applicable.
À compter du 1er septembre 2026, les grandes entreprises et les ETI entrent dans la phase d’émission et de reporting. Les PME et micro-entreprises suivent au plus tard le 1er septembre 2027.
Toutes les entreprises assujetties à la TVA établies en France et concernées par la réforme doivent pouvoir recevoir des factures électroniques à compter du 1er septembre 2026.
Les entreprises étrangères nécessitent une analyse distincte.
Une entreprise étrangère sans établissement français au regard de la TVA n’est pas soumise à l’obligation française domestique d’émission et de réception des factures électroniques. Elle peut néanmoins être soumise à l’e-reporting des transactions et, lorsque cela est applicable, des paiements pour des opérations réputées situées en France lorsqu’elle est redevable de la TVA française.
Pour les vendeurs ou prestataires étrangers, le calendrier est fixé au 1er septembre 2026 pour les grandes entreprises et les ETI et au 1er septembre 2027 pour les micro-entreprises, petites et moyennes entreprises.
Pour les entreprises étrangères déclarant en tant qu’acquéreurs ou destinataires redevables de la TVA, notamment dans certaines situations d’autoliquidation ou d’acquisition intracommunautaire, l’échéance officielle est fixée au 1er septembre 2027 quelle que soit leur taille.
Quels systèmes doivent prendre en charge l’e-reporting ?
L’e-reporting n’est pas uniquement une question de configuration fiscale. Les informations nécessaires peuvent être réparties entre plusieurs systèmes de l’entreprise.
Un ERP peut contenir les informations clients et les données de facturation. Un système de caisse ou une plateforme e-commerce peut contenir les ventes aux consommateurs. Un système de comptes clients, une passerelle de paiement ou une intégration bancaire peut contenir les informations d’encaissement. Un moteur fiscal peut déterminer le traitement TVA.
Une architecture opérationnelle doit donc reposer sur un modèle de données cohérent entre ces différentes sources.
Par exemple, un distributeur peut vendre dans ses magasins et sur une boutique en ligne. Le système POS enregistre les transactions consommateurs tandis que l’ERP gère les factures B2B. Le système e-commerce peut contenir d’autres ventes aux consommateurs. L’e-reporting nécessite d’identifier et de consolider les données concernées conformément aux règles déclaratives applicables.
Le même principe s’applique aux entreprises de services. Une société de conseil peut émettre une facture B2B domestique puis recevoir un paiement. Si la TVA est exigible à l’encaissement et qu’aucune exception ne s’applique, l’événement de paiement peut devoir être déclaré séparément.
Que se passe-t-il lorsqu’une transaction est modifiée ?
Les entreprises doivent également prévoir la gestion des corrections.
Prenons l’exemple d’un distributeur en ligne qui déclare les ventes aux consommateurs d’une journée puis traite ultérieurement un remboursement. Le processus de reporting doit intégrer cette correction conformément aux règles déclaratives et à la période concernée.
De la même manière, une facture de services peut être partiellement payée plutôt que réglée intégralement. Lorsque l’e-reporting des paiements s’applique, le système doit capturer l’information de paiement pertinente au lieu de considérer la facture initiale comme le seul événement de conformité.
C’est pourquoi l’e-reporting doit être connecté aux données opérationnelles de transaction et de paiement plutôt que géré dans un fichier manuel séparé.
Quel est le rôle d’une PA dans l’e-reporting ?
Les entreprises utilisent une Plateforme Agréée (PA) pour la facturation électronique réglementée et les flux de reporting applicables.
La PA fournit la couche réglementée de transmission et d’échange. L’entreprise reste responsable de la qualité et de la classification de ses données sources.
Cette distinction est importante lors du choix d’une plateforme de facturation électronique. Une solution compatible peut fournir des fonctions d’intégration, de validation, de mapping et de workflow tout en se connectant à une PA pour l’échange réglementé.
Les entreprises doivent donc comprendre quelle entité détient l’immatriculation PA, comment leurs systèmes se connectent à cette plateforme et quels flux de reporting sont pris en charge.
Comment Complyance peut accompagner le processus
Les entreprises peuvent utiliser une plateforme de facturation électronique telle que Complyance pour connecter leurs ERP, systèmes de facturation, POS et autres systèmes métier à l’infrastructure de facturation électronique requise.
L’objectif opérationnel est de centraliser les données de transaction, d’appliquer les règles pertinentes de validation et de classification et de préparer les données nécessaires au flux réglementaire approprié.
L’organisation PA exacte doit être confirmée lors de l’implémentation afin que les entreprises comprennent comment Complyance se connecte à la PA sélectionnée et comment chaque flux de reporting est traité.
Checklist de préparation à l’e-reporting
Avant l’implémentation, les entreprises doivent pouvoir répondre aux questions suivantes :
- Quelles ventes sont B2B domestiques, B2C ou transfrontalières ?
- Quels clients sont des entreprises assujetties à la TVA et lesquels sont des consommateurs ou d’autres personnes non assujetties ?
- Quelles transactions internationales sont taxables et déclarables ?
- Quelles exportations et livraisons intracommunautaires exonérées sont exclues ?
- Quels achats correspondent à des acquisitions intracommunautaires ou à des opérations soumises à autoliquidation ?
- Quels services sont soumis à la TVA exigible à l’encaissement ?
- L’option pour la TVA sur les débits a-t-elle été exercée lorsque cela est pertinent ?
- Quels systèmes contiennent les données de facturation, clients, transactions et paiements ?
- Comment les remboursements, corrections et paiements partiels seront-ils gérés ?
- Quelle organisation PA transmettra les données réglementées ?
Obtenir des réponses précises à ces questions est plus important que de simplement connecter un système à une plateforme.
Conclusion
L’e-reporting en France oblige les entreprises à regarder au-delà de la facture elle-même. Les ventes aux consommateurs, certaines transactions transfrontalières, certains achats et certains événements de paiement peuvent créer des obligations déclaratives distinctes.
La bonne approche consiste à classer correctement les transactions, à connecter les systèmes qui détiennent les données nécessaires, à valider les informations et à mettre en place l’organisation PA appropriée.
Pour les entreprises qui se préparent à la facturation électronique obligatoire, l’e-reporting doit donc être considéré comme une composante de l’architecture globale des données fiscales et non comme une tâche déclarative séparée.
Frequently Asked Questions
Non. La facturation électronique B2B domestique concerne les transactions B2B françaises éligibles. L’e-reporting couvre certaines transactions situées en dehors de ce circuit, tandis que l’e-reporting des paiements concerne certaines informations de paiement.
Non. Le traitement TVA est déterminant. Les exportations et livraisons intracommunautaires exonérées sont généralement exclues de l’e-reporting des transactions, tandis que d’autres opérations transfrontalières taxables peuvent être déclarables.
Non. Les transactions B2C concernées et soumises à la TVA française sont généralement traitées via l’e-reporting des transactions, avec un reporting pouvant être agrégé quotidiennement par taux de TVA.
Oui, lorsque la prestation de services ou l’acompte est soumis à la TVA à l’encaissement et que les exceptions applicables ne s’appliquent pas.
Non. L’entreprise reste responsable de la classification de la transaction ainsi que de l’exhaustivité et de l’exactitude des données qu’elle fournit.
About the Author
Swathy
Content Marketer
I’m a Content Marketer at Complyance, focused on e-invoicing. Over the years, I’ve created a wide range of content, including blog posts, whitepapers, and product guides, which have supported Complyance’s growth across markets such as the UAE and EU regions. My goal is to deliver content that is comprehensive, clear, accurate, and easy to understand, no matter how complex the topic.