Facturation électronique en France : dates clés et échéances

La réforme de la facturation électronique en France entre désormais dans sa phase de mise en œuvre. Les deux dates les plus importantes sont le 1er septembre 2026 et le 1er septembre 2027.
Table of Contents
La réforme de la facturation électronique en France entre désormais dans sa phase de mise en œuvre. Les deux dates les plus importantes sont le 1er septembre 2026 et le 1er septembre 2027.
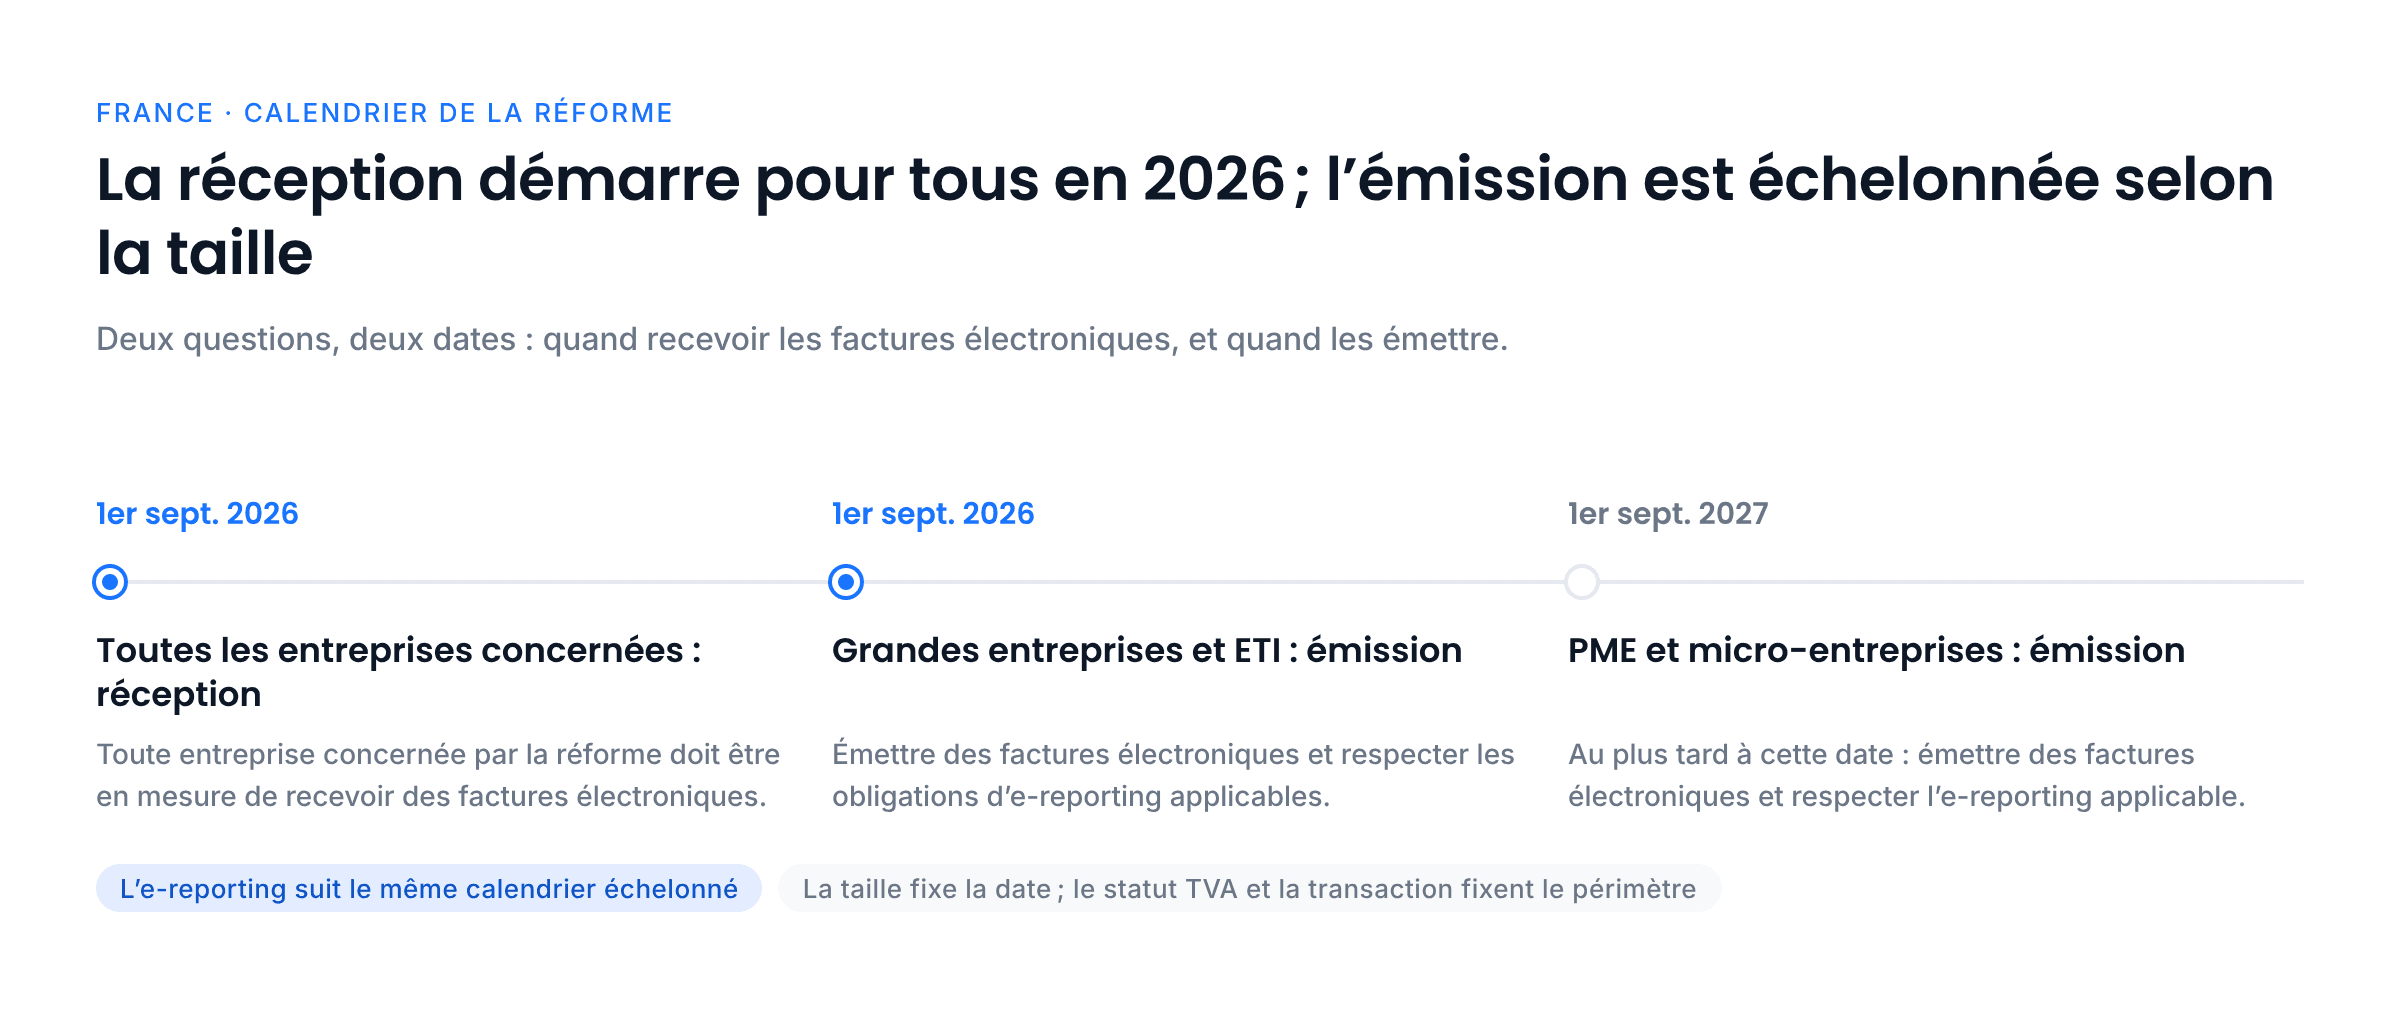
À partir du 1er septembre 2026, toutes les entreprises concernées par la réforme doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les ETI doivent également émettre des factures électroniques à partir de cette date. Les PME et micro-entreprises doivent pouvoir émettre des factures électroniques au plus tard le 1er septembre 2027.
Ces dates sont au cœur des recherches liées à la facturation électronique 2026, à la facturation électronique obligatoire, à la réforme de la facturation électronique et au calendrier de la facturation électronique en France.
Le point essentiel est que la France distingue deux questions : à quelle date une entreprise doit-elle être prête à recevoir des factures électroniques, et à quelle date doit-elle être prête à les émettre ?
Points clés à retenir
- 1er septembre 2026 est la principale date de démarrage de la réforme française de la facturation électronique.
- Toutes les entreprises concernées par la réforme doivent pouvoir recevoir des factures électroniques à partir du 1er septembre 2026.
- Les grandes entreprises et les ETI doivent émettre des factures électroniques à partir du 1er septembre 2026.
- Les PME et micro-entreprises doivent pouvoir émettre des factures électroniques au plus tard le 1er septembre 2027.
- L’e-reporting suit le calendrier progressif pour les entreprises concernées par ces obligations de reporting.
- Pour les flux réglementés de facturation électronique et d’e-reporting, les entreprises doivent utiliser directement une PA ou une solution compatible connectée à une PA.
- La taille de l’entreprise détermine la date de mise en œuvre, tandis que le statut TVA et le type de transaction déterminent si un flux donné entre dans le champ de la réforme.
Que se passe-t-il le 1er septembre 2026 ?
Le 1er septembre 2026 constitue la première grande échéance.
À partir de cette date, toutes les entreprises concernées par la réforme doivent être en mesure de recevoir des factures électroniques de la part des fournisseurs qui sont eux-mêmes tenus de les émettre électroniquement.
Parallèlement, les grandes entreprises et les ETI doivent être prêtes à émettre des factures électroniques pour les transactions concernées par la réforme.
Cette date concerne donc davantage d’entreprises que ne pourrait le laisser penser la première échéance d’émission. Une PME peut ne pas être tenue d’émettre des factures électroniques avant 2027, mais elle doit néanmoins se préparer à les recevoir dès 2026.
Que se passe-t-il le 1er septembre 2027 ?
Les PME et micro-entreprises doivent pouvoir émettre des factures électroniques au plus tard le 1er septembre 2027.
Il s’agit de la deuxième grande étape de la mise en œuvre.
L’expression « au plus tard » est importante. Elle reflète le calendrier officiel et évite de considérer cette date comme si toutes les entreprises devaient démarrer l’ensemble de leurs processus de facturation électronique exactement le même jour.
À cette échéance, une entreprise de plus petite taille concernée par la réforme devrait avoir préparé ses processus d’émission, ses connexions aux systèmes, ses données clients et ses processus de reporting applicables.
Calendrier de la facturation électronique en France
| Date | Entreprises concernées | Principale obligation |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises concernées par la réforme, y compris celles qui doivent uniquement recevoir les factures électroniques de leurs fournisseurs | Être en mesure de recevoir des factures électroniques |
| 1er septembre 2026 | Grandes entreprises et ETI | Émettre des factures électroniques et respecter les obligations d’e-reporting applicables |
| Au plus tard le 1er septembre 2027 | PME et micro-entreprises | Émettre des factures électroniques et respecter les obligations d’e-reporting applicables |
L’obligation de réception intervient donc plus tôt pour toutes les entreprises concernées, tandis que l’obligation d’émission dépend de la taille de l’entreprise.
Pourquoi y a-t-il deux dates ?
Le gouvernement français a conçu le déploiement de manière à établir la capacité de réception des factures électroniques auprès de l’ensemble des entreprises concernées avant que les plus petites entreprises n’atteignent leur échéance d’émission.
Cela crée une période de transition pratique pour de nombreuses PME et micro-entreprises.
Prenons l’exemple d’une PME qui achète des services de télécommunications auprès d’un grand fournisseur français. Le fournisseur peut être tenu d’émettre une facture électronique à partir du 1er septembre 2026. La PME doit donc être prête à recevoir cette facture, même si sa propre échéance d’émission est fixée au plus tard au 1er septembre 2027.
Cette même PME peut également recevoir des factures de plusieurs fournisseurs utilisant des systèmes différents. Son équipe financière doit donc préparer la réception des factures électroniques avant d’atteindre sa propre échéance d’émission.
L’e-reporting suit-il les mêmes dates ?
Oui, pour les entreprises concernées par les obligations d’e-reporting applicables, le calendrier de reporting suit le déploiement progressif de la réforme.
L’e-reporting concerne les transactions qui ne suivent pas le circuit de facturation électronique B2B domestique, notamment certaines transactions B2C et transfrontalières.
Les données requises dépendent de la transaction et, lorsque cela est pertinent, du moment où la TVA devient exigible. Par exemple, les données de paiement peuvent être pertinentes lorsque les prestations de services sont soumises à la TVA à l’encaissement.
Une entreprise ne doit donc pas se préparer uniquement à l’échange de factures électroniques. Elle doit également identifier les informations relatives aux transactions et aux paiements qui peuvent devoir être transmises électroniquement.
Quand une entreprise doit-elle choisir une Plateforme Agréée ?
Le dispositif français repose sur les Plateformes Agréées (PA) pour les flux réglementés de facturation électronique et d’e-reporting.
Pour les flux de facturation électronique et d’e-reporting entrant dans le champ de la réforme, les entreprises doivent utiliser directement une PA ou une solution compatible connectée à une PA.
Une entreprise n’a pas besoin de construire sa propre connexion avec l’administration fiscale française. Elle doit plutôt disposer d’une architecture technologique adaptée au modèle d’échange et de reporting réglementé.
Une PA ne doit pas non plus être confondue avec un simple logiciel de facturation ou de comptabilité. Une entreprise peut conserver son ERP ou son système comptable existant tout en utilisant une PA ou une couche technologique compatible connectée à une PA.
Que doivent préparer les entreprises avant 2026 ?
La première étape consiste à comprendre le périmètre de l’entreprise.
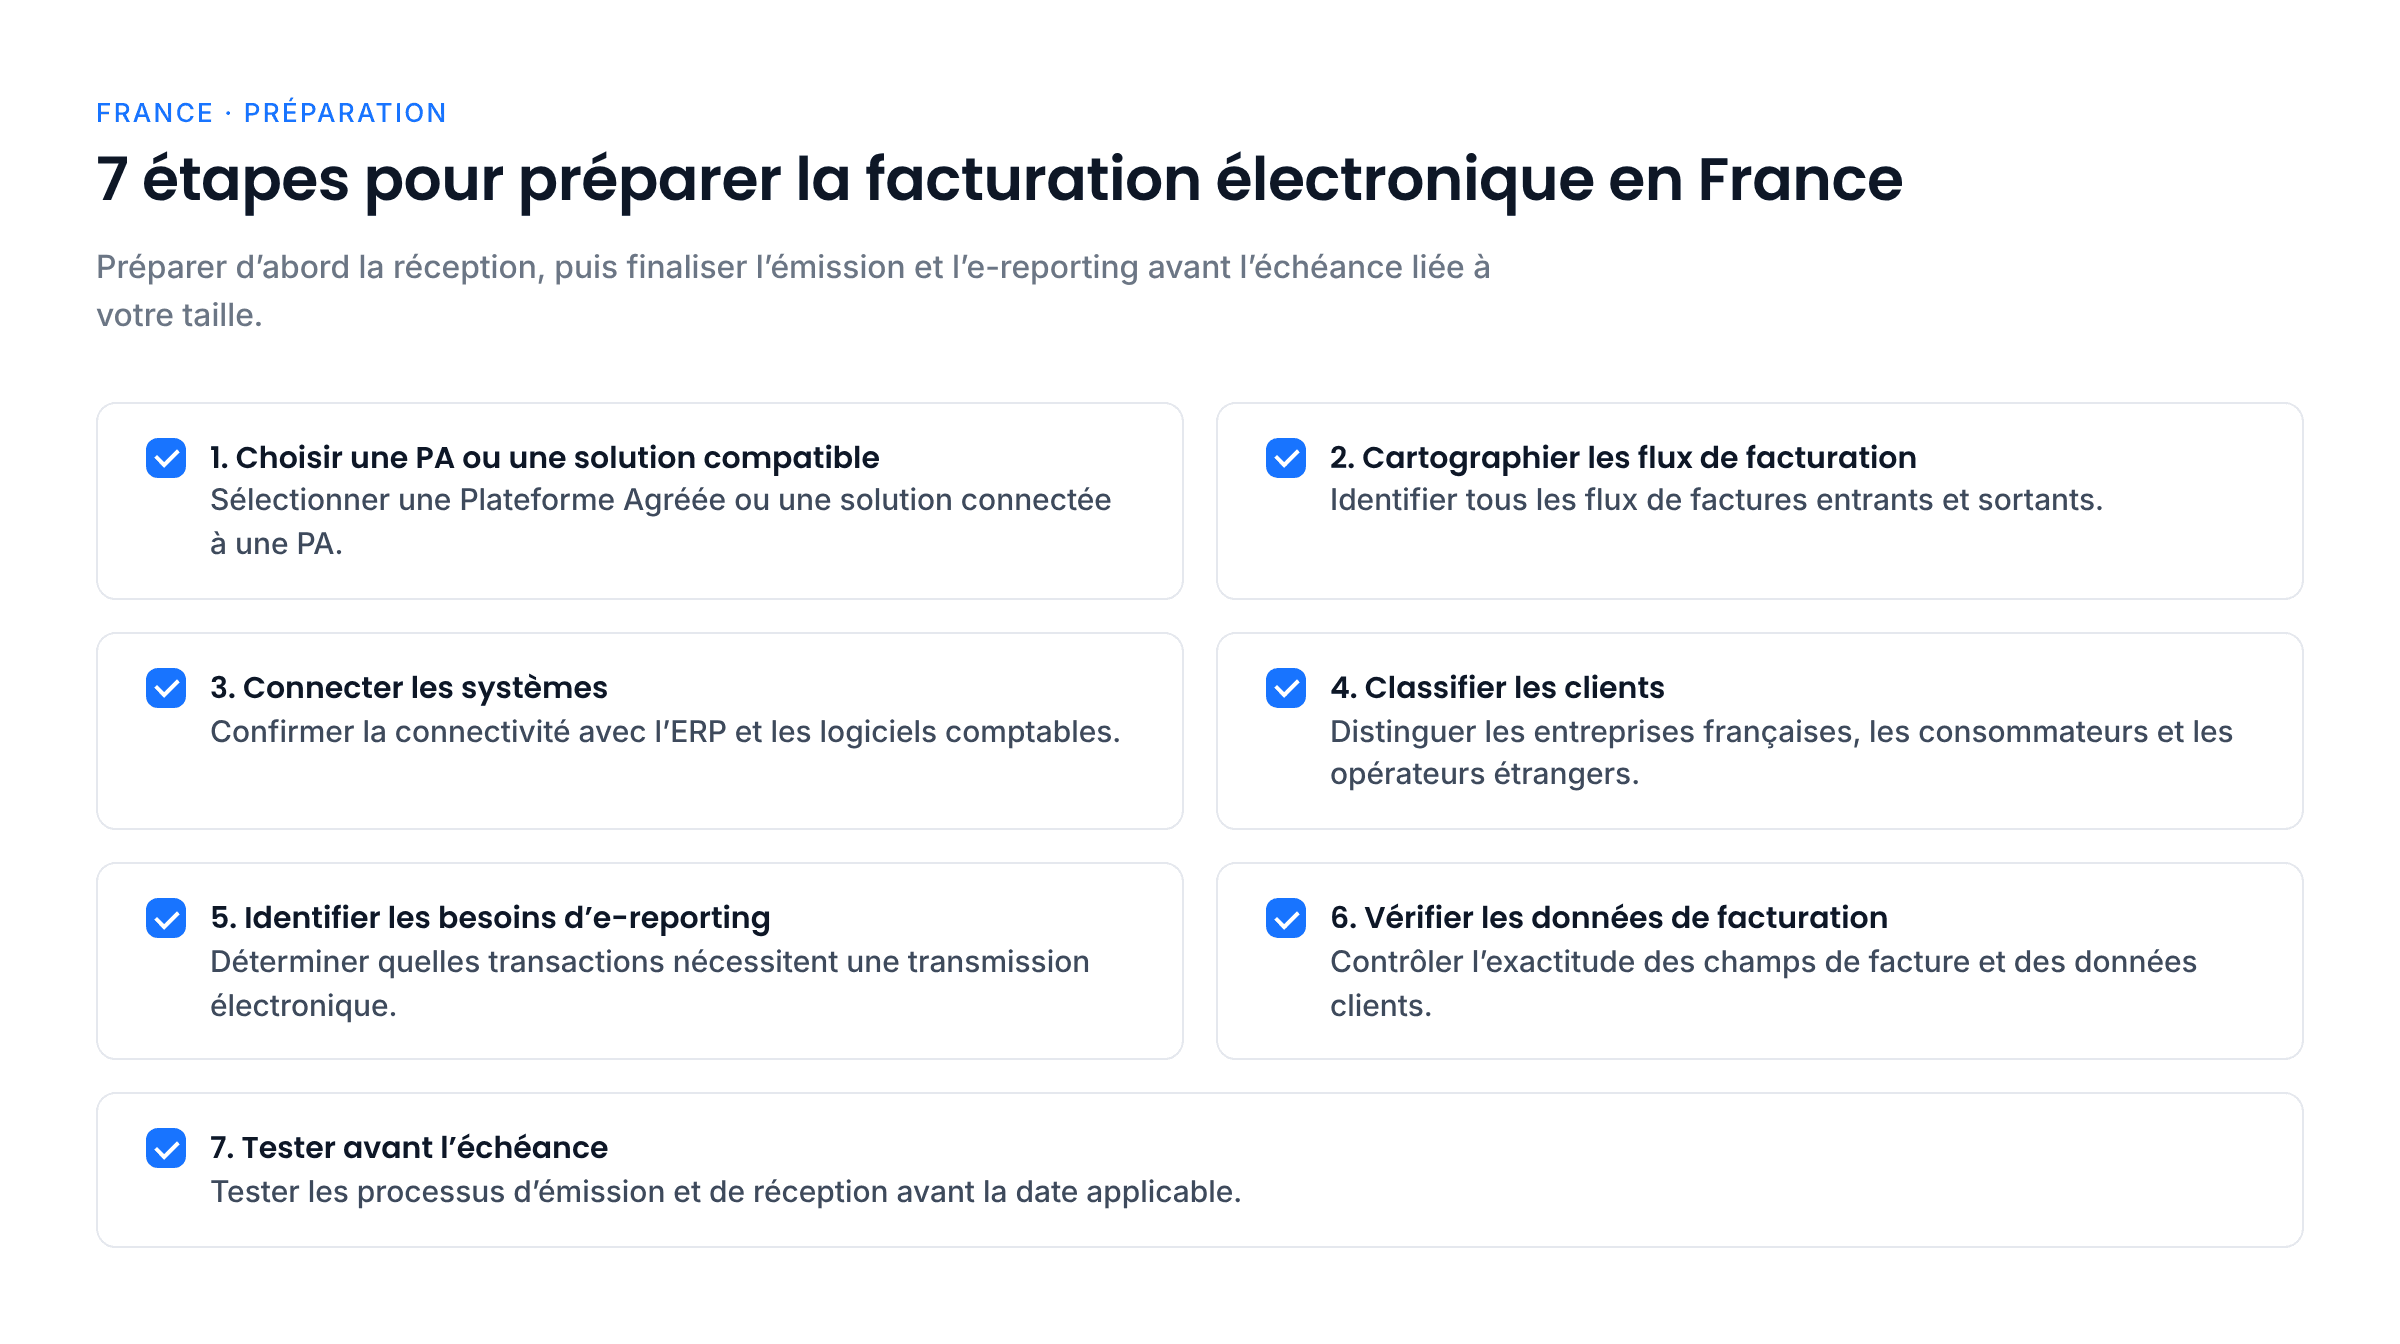
Une checklist pratique de préparation comprend :
- Choisir une PA ou une solution compatible connectée à une PA.
- Cartographier les flux de factures entrants et sortants.
- Confirmer la connectivité avec l’ERP ou le logiciel comptable.
- Classer les clients comme entreprises françaises, consommateurs ou opérateurs étrangers.
- Identifier les obligations d’e-reporting pour les transactions concernées.
- Vérifier les données de facturation et les données clients.
- Tester les processus de réception et d’émission avant l’échéance applicable.
Les entreprises doivent également confirmer leur catégorie officielle de taille. Cette classification doit être déterminée à partir des informations pertinentes relatives à l’entité juridique et, lorsque cela est requis, au niveau SIREN, plutôt que de s’appuyer uniquement sur une description interne telle que « petite entreprise ».
Que signifie l’échéance de 2026 pour une PME ?
Elle ne signifie pas que toutes les PME doivent commencer à émettre des factures électroniques en septembre 2026.
Elle signifie que la PME doit être prête à recevoir des factures électroniques à partir du 1er septembre 2026 si elle est concernée par la réforme.
L’obligation d’émission intervient au plus tard le 1er septembre 2027.
Cette distinction est utile pour planifier le projet. Une équipe financière peut organiser le travail en deux étapes : préparer le processus de réception pour 2026, puis finaliser la configuration de l’émission et du reporting avant l’échéance de 2027.
Que signifie l’échéance de 2026 pour les grandes entreprises ?
Les grandes entreprises et les ETI sont confrontées à une exigence opérationnelle plus immédiate.
À partir du 1er septembre 2026, elles doivent émettre des factures électroniques pour les transactions concernées tout en étant capables de recevoir des factures électroniques.
Leur préparation doit donc couvrir les deux côtés du processus de facturation.
Elles doivent également examiner les obligations d’e-reporting applicables, les données clients et fournisseurs, les points d’intégration ainsi que la manière dont les statuts et les informations des factures sont réintégrés dans leurs systèmes financiers.
La taille de l’entreprise détermine-t-elle si une transaction entre dans le champ de la réforme ?
Non.
La taille de l’entreprise détermine principalement la date de mise en œuvre de l’obligation d’émission des factures électroniques.
La question de savoir si une transaction est soumise à la facturation électronique B2B domestique dépend notamment du statut TVA, de l’établissement, du type de transaction et des règles françaises de TVA et de facturation.
Une petite entreprise peut donc réaliser une transaction entrant dans le champ de la réforme alors que son échéance d’émission est plus tardive que celle d’une grande entreprise.
Il s’agit d’une distinction importante lors de l’analyse des obligations de facturation électronique en France.
Comment Complyance peut accompagner la préparation ?
Respecter l’échéance ne consiste pas uniquement à choisir un fournisseur technologique. Les entreprises doivent également connecter la solution à leurs systèmes existants et comprendre les flux transactionnels qui leur sont applicables.
Complyance est une plateforme de facturation électronique conçue pour aider les entreprises à gérer leurs obligations de facturation électronique sur différents marchés. Les entreprises peuvent utiliser une plateforme telle que Complyance pour connecter leurs systèmes ERP ou comptables existants à l’infrastructure de facturation électronique requise.
L’approche d’implémentation dépend des systèmes de l’entreprise, de ses types de transactions et des exigences françaises applicables. L’objectif doit être d’intégrer la technologie au processus financier plutôt que de créer un processus manuel distinct.
Conclusion
Le calendrier français de la facturation électronique est plus facile à comprendre lorsque les obligations de réception et d’émission sont distinguées.
Le 1er septembre 2026 est la date clé pour la réception des factures électroniques par les entreprises concernées par la réforme, ainsi que pour l’émission par les grandes entreprises et les ETI.
Le 1er septembre 2027 au plus tard constitue l’échéance d’émission pour les PME et les micro-entreprises.
Les entreprises qui se préparent suffisamment tôt peuvent utiliser la période entre ces deux étapes pour choisir leur PA ou leur solution connectée, cartographier leurs flux de facturation, connecter leurs systèmes financiers et préparer leurs obligations d’e-reporting.
Pour les équipes qui suivent la facturation électronique 2026 et le calendrier plus large de la facturation électronique obligatoire en France, la priorité est simple : savoir ce qui doit être reçu en 2026, ce qui doit être émis avant l’échéance applicable et quelles obligations de reporting concernent les transactions de l’entreprise.
Frequently Asked Questions
La réforme commence le 1er septembre 2026. Toutes les entreprises concernées par la réforme doivent être capables de recevoir des factures électroniques à partir de cette date. Les obligations d’émission sont déployées progressivement selon la taille de l’entreprise.
Les PME et micro-entreprises doivent pouvoir émettre des factures électroniques au plus tard le 1er septembre 2027.
Toutes les entreprises concernées par la réforme doivent être capables de recevoir des factures électroniques à partir du 1er septembre 2026, y compris celles dont l’obligation d’émission intervient plus tard.
Oui. L’e-reporting constitue un volet distinct de la réforme pour les transactions concernées et peut inclure des données de transaction et, lorsque cela s’applique, des données de paiement.
Pour les flux réglementés de facturation électronique et d’e-reporting, les entreprises doivent utiliser directement une PA ou une solution compatible connectée à une PA.
About the Author
Swathy
Content Marketer
I’m a Content Marketer at Complyance, focused on e-invoicing. Over the years, I’ve created a wide range of content, including blog posts, whitepapers, and product guides, which have supported Complyance’s growth across markets such as the UAE and EU regions. My goal is to deliver content that is comprehensive, clear, accurate, and easy to understand, no matter how complex the topic.