Facturation électronique en France pour les entreprises étrangères : quand s’applique-t-elle ?

La facturation électronique en France pour les entreprises étrangères ne se résume pas à déterminer si une entreprise vend en France.
Table of Contents
Introduction
La facturation électronique en France pour les entreprises étrangères ne se résume pas à déterminer si une entreprise vend en France.
L’analyse doit commencer par le statut d’établissement de l’entreprise au regard de la TVA, le lieu de la transaction, le rôle de l’entreprise dans la transaction, le type de client et la personne redevable de la TVA française.
Une entreprise étrangère sans établissement en France au sens de la TVA n’entre pas dans l’obligation française d’émission et de réception des factures électroniques domestiques. Elle peut toutefois être soumise à des obligations d’e-reporting en France pour des transactions situées en France lorsqu’elle est redevable de la TVA française.
L’établissement en France au regard de la TVA est la distinction essentielle
Un numéro de TVA français n’est pas la même chose qu’un établissement stable en France au regard de la TVA.
Dans le cadre de cette réforme, l’entreprise doit déterminer si elle dispose d’un établissement en France au sens de la TVA. Une adresse postale, un client français, un entrepôt ou une immatriculation à la TVA ne doivent pas automatiquement être considérés comme un établissement stable.
Un groupe étranger opérant par l’intermédiaire d’un établissement en France peut entrer dans le champ de la facturation électronique obligatoire pour les transactions B2B domestiques éligibles réalisées par cet établissement.
Une entreprise étrangère sans établissement de ce type est traitée différemment et doit généralement examiner en premier lieu ses obligations d’e-reporting plutôt que la facturation électronique B2B domestique.
Entreprise étrangère sans établissement en France au regard de la TVA
Une entreprise étrangère sans établissement en France au regard de la TVA n’est pas soumise à l’obligation française d’émission et de réception des factures électroniques domestiques.
Elle peut néanmoins être soumise à l’e-reporting des transactions et des paiements pour des opérations situées en France lorsqu’elle est redevable de la TVA française, sous réserve des exclusions et régimes particuliers applicables.
Les situations concernées peuvent notamment inclure certaines opérations B2B internationales taxables, des ventes taxables à des personnes non assujetties, certaines ventes domestiques réalisées par des entreprises non établies et d’autres opérations pour lesquelles la TVA française est due.
L’analyse doit être effectuée transaction par transaction. Toute transaction impliquant un client français n’est pas automatiquement soumise à l’e-reporting.
Les transactions qui nécessitent une classification précise
Une entreprise étrangère doit distinguer plusieurs catégories.
Entreprise étrangère vers une entreprise française : déterminer si le client français autoliquide la TVA ou si le fournisseur étranger est redevable de la TVA française. La responsabilité de reporting peut varier en conséquence.
Entreprise étrangère vers un consommateur français : déterminer si la TVA française est due, qui en est redevable et si un régime européen de guichet unique de TVA modifie l’obligation de reporting en France.
Entreprise étrangère qui acquiert des biens ou services en France : déterminer si l’acquisition est soumise à la TVA française et si les règles d’autoliquidation ou d’acquisition intracommunautaire s’appliquent.
Entreprise étrangère disposant d’un établissement en France au regard de la TVA : analyser les transactions B2B domestiques éligibles réalisées par cet établissement dans le cadre de la facturation électronique française.
L’autoliquidation peut modifier la personne qui déclare
Prenons l’exemple d’une entreprise étrangère de logiciels qui fournit un service à une entreprise française identifiée à la TVA.
Si le client français est redevable de la TVA française au titre de l’autoliquidation, le fournisseur étranger ne déclare généralement pas la vente comme une transaction pour laquelle il est lui-même redevable de la TVA française. Le traitement du reporting du client français doit alors être analysé, notamment au regard de l’échéance spécifique du 1er septembre 2027 pour les achats concernés soumis à l’autoliquidation.
Si, au contraire, le fournisseur étranger est redevable de la TVA française, ses propres obligations d’e-reporting doivent être évaluées.
L’essentiel est de comprendre que le vendeur, l’acheteur et le redevable de la TVA ne sont pas toujours la même partie.
Transactions B2C et OSS ou IOSS
Les transactions B2C nécessitent une analyse distincte.
Pour les opérateurs étrangers, l’administration française prévoit des exclusions lorsque certaines transactions B2C sont couvertes par un régime européen applicable de guichet unique de TVA.
OSS peut couvrir certaines opérations B2C intracommunautaires, notamment certaines ventes à distance et prestations de services.
IOSS s’applique aux biens importés éligibles de faible valeur.
Lorsqu’un opérateur étranger est enregistré dans le régime européen de guichet unique de TVA applicable, les transactions B2C éligibles couvertes par ce régime sont exclues de l’e-reporting des transactions en France.
Cette exclusion ne couvre pas automatiquement les autres transactions réalisées en France, les achats soumis à autoliquidation, les opérations B2B domestiques ou les données de paiement qui ne relèvent pas du régime.
La participation à l’OSS ou à l’IOSS doit donc être évaluée transaction par transaction.
Les exclusions sont également importantes
Une entreprise étrangère ne doit pas considérer chaque transaction internationale comme une transaction à déclarer.
Les règles françaises identifient notamment les exportations et les livraisons intracommunautaires exonérées comme des exclusions de l’e-reporting des transactions.
Les importations et les autres opérations peuvent relever de traitements TVA et de règles de reporting propres. Elles doivent donc être cartographiées séparément plutôt que regroupées dans une seule catégorie de ventes internationales.
Par exemple, le traitement d’une livraison intracommunautaire exonérée n’est pas identique à celui d’une vente domestique taxable en France simplement parce que le client ou le fournisseur se trouve dans un autre pays de l’Union européenne.
Dates d’e-reporting pour les entreprises étrangères
Les entreprises étrangères sans établissement en France n’entrent pas dans l’obligation domestique d’émission et de réception des factures électroniques. Leur calendrier d’e-reporting dépend de leur rôle dans la transaction.
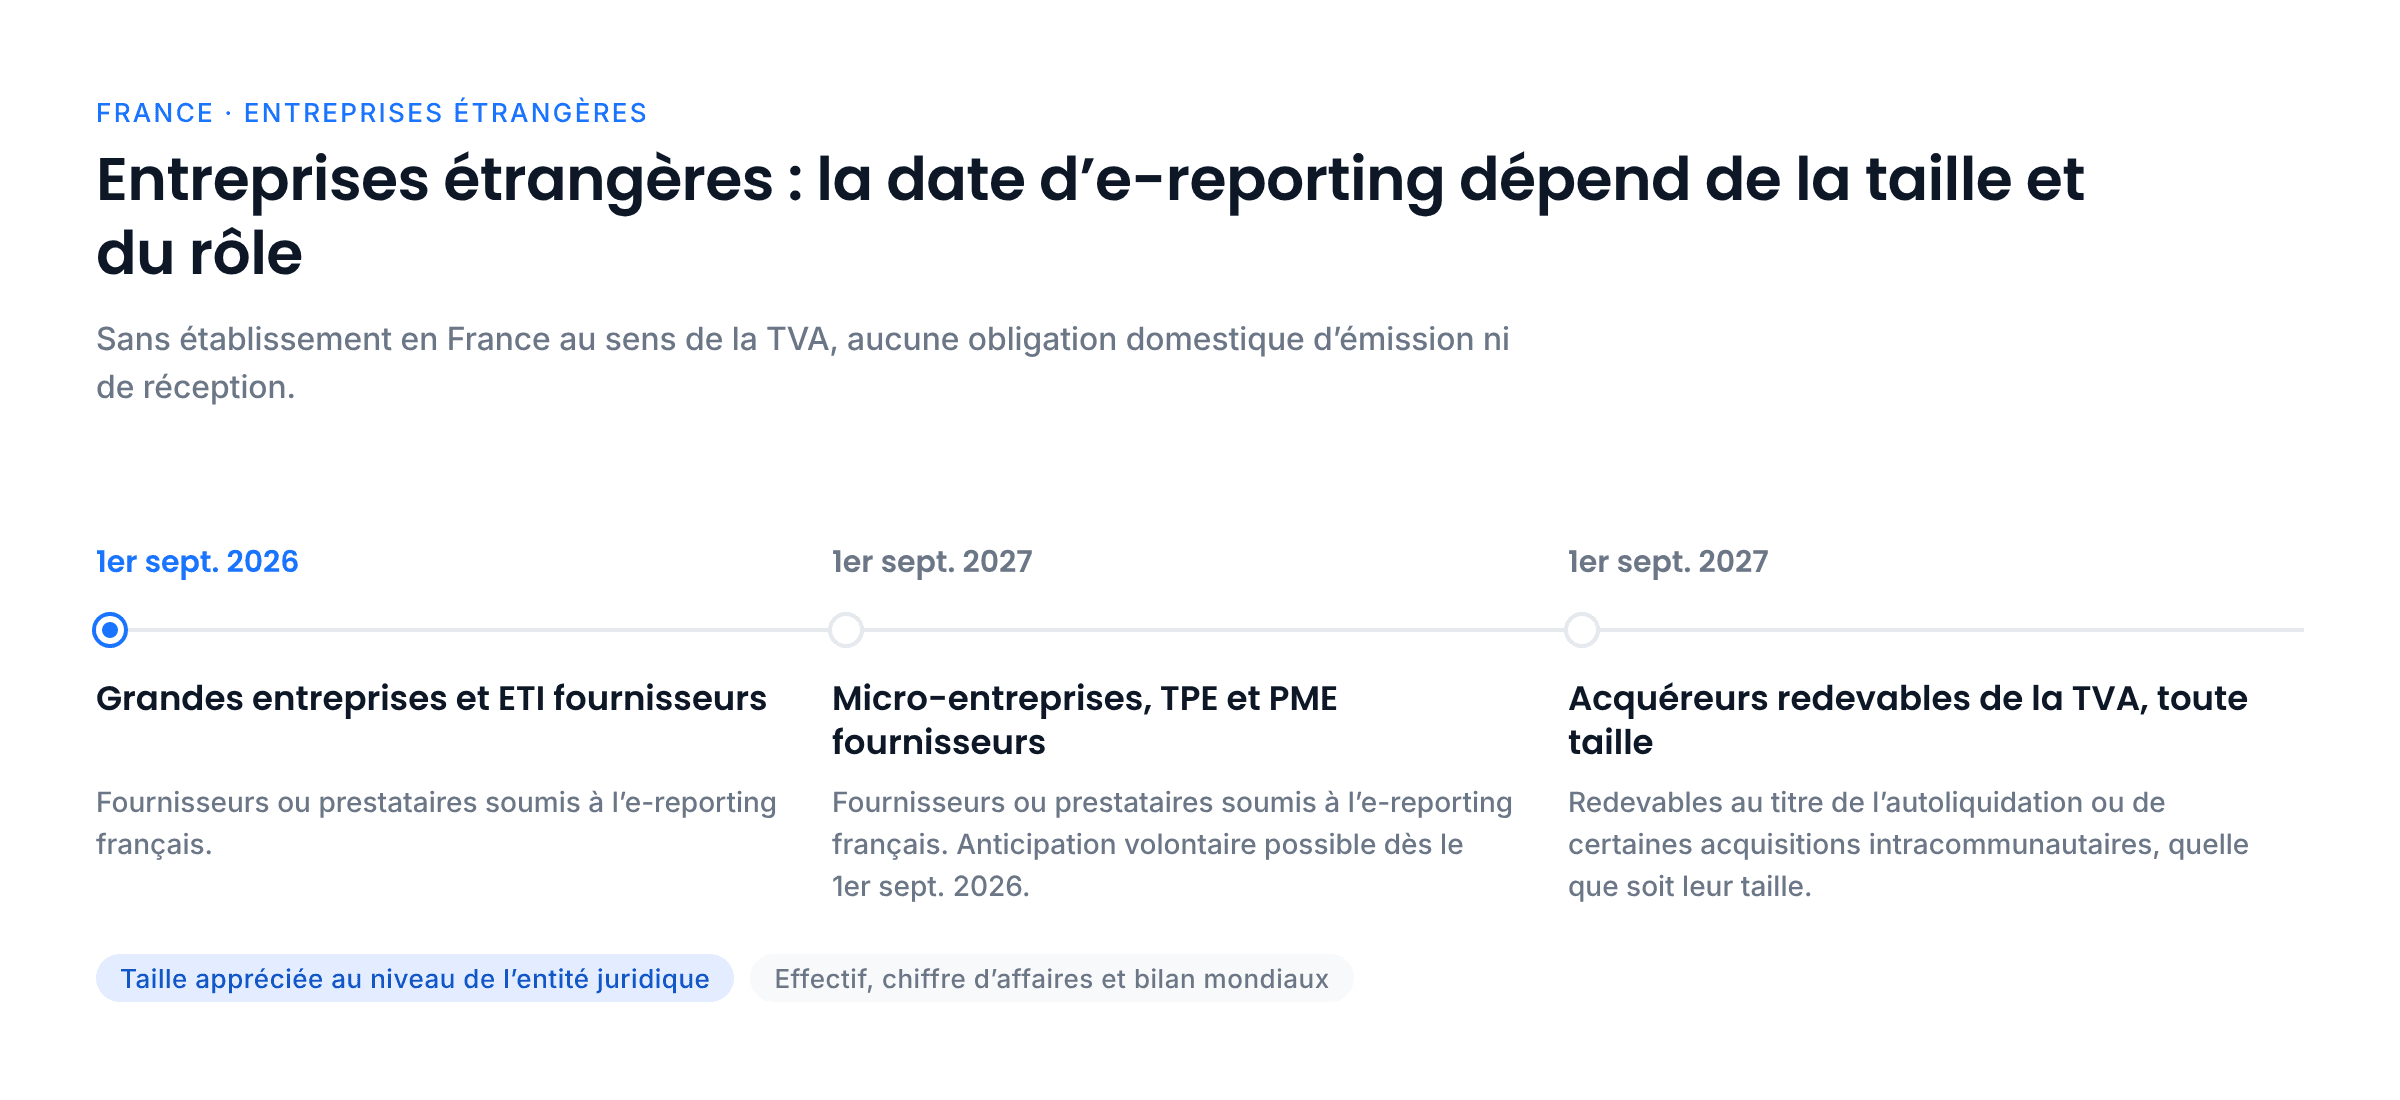
- 1er septembre 2026 : grandes entreprises et ETI qui sont fournisseurs ou prestataires soumis à l’e-reporting français.
- 1er septembre 2027 : micro-entreprises, TPE et PME qui sont fournisseurs ou prestataires soumis à l’e-reporting français.
- 1er septembre 2027 : entreprises étrangères agissant comme acheteurs ou bénéficiaires de services et redevables de la TVA française au titre de l’autoliquidation ou de certaines acquisitions intracommunautaires, quelle que soit leur taille.
Les fournisseurs étrangers de plus petite taille peuvent anticiper volontairement leur reporting à compter du 1er septembre 2026.
La taille de l’entreprise est appréciée au niveau de l’entité juridique, selon les critères mondiaux d’effectif, de chiffre d’affaires et de bilan, et pas uniquement selon son activité en France.
Une entreprise étrangère doit-elle choisir une PA ?
Une entreprise étrangère doit choisir une plateforme agréée (PA) lorsqu’elle est soumise à une obligation d’e-reporting en France.
Elle n’a pas besoin de sélectionner une PA uniquement parce qu’elle possède un client français ou un numéro de TVA français si elle n’a aucune transaction française soumise au reporting.
Avant de sélectionner une PA, il convient de vérifier :
- Le statut définitif d’immatriculation de la PA
- Les capacités d’e-reporting
- Les méthodes d’intégration
- Les formats de données pris en charge
- La gestion des identifiants étrangers
- Les capacités d’e-reporting des paiements
- La supervision et la gestion des erreurs
- La conservation et l’export des données
Identifiants étrangers et annuaire français
Une entreprise étrangère qui ne possède pas de SIREN français ne doit pas en créer un simplement parce qu’un champ d’intégration semble l’exiger.
Lorsqu’aucun SIREN n’existe, le numéro de TVA étranger applicable ou un autre identifiant étranger doit être utilisé conformément aux exigences françaises de reporting.
Une entreprise étrangère soumise uniquement à l’e-reporting n’est pas nécessairement tenue d’apparaître dans l’annuaire français de la facturation électronique. Une entreprise étrangère peut être présente lorsqu’elle possède un SIREN et souhaite recevoir volontairement des factures électroniques, mais la présence dans l’annuaire ne crée pas à elle seule une obligation de facturation électronique domestique.
À l’inverse, une entreprise étrangère peut avoir des obligations d’e-reporting sans être enregistrée comme entité réceptrice dans l’annuaire.
E-reporting des paiements
Le reporting des paiements doit être évalué séparément du reporting des transactions.
Il peut concerner les prestations de services et les acomptes sur les livraisons de biens lorsque la TVA française devient exigible lors de l’encaissement.
L’e-reporting des paiements ne s’applique pas lorsque le fournisseur a opté pour la TVA sur les débits ou lorsque la transaction est soumise à l’autoliquidation.
Cette distinction est importante pour les entreprises étrangères de services dont le traitement de la TVA française dépend du moment où le paiement est encaissé.
Intégration d’un ERP international
La plupart des groupes internationaux conserveront leur ERP mondial plutôt que de créer un système financier français distinct.
L’ERP ou l’architecture fiscale doit identifier l’entité juridique, le type de client, le lieu de la transaction, le traitement TVA et le rôle dans la transaction, fournisseur ou acheteur.
La couche d’intégration peut ensuite préparer les données de reporting françaises et les connecter à la PA sélectionnée.
Complyance peut fournir une couche d’intégration et de technologie entre les systèmes métier existants et l’infrastructure française de facturation électronique. La configuration exacte de la PA, les formats pris en charge, les fonctions API et les responsabilités de reporting doivent être confirmées pour le déploiement envisagé.
Checklist pratique de détermination du périmètre
Avant la mise en œuvre, répondez aux questions suivantes :
- Le groupe dispose-t-il d’un établissement en France au regard de la TVA ?
- Quelle entité juridique réalise la transaction ?
- L’entreprise agit-elle comme fournisseur ou comme acheteur ?
- Où la transaction est-elle considérée comme réalisée au regard de la TVA ?
- Qui est redevable de la TVA française ?
- Le client est-il une entreprise ou un consommateur ?
- L’autoliquidation s’applique-t-elle ?
- L’OSS, l’IOSS ou un autre régime particulier s’applique-t-il ?
- L’e-reporting des transactions est-il requis ?
- L’e-reporting des paiements est-il requis ?
- Une PA est-elle nécessaire pour cette obligation de reporting ?
Conclusion
Pour les entreprises étrangères, la conformité à la facturation électronique en France dépend de la transaction et pas simplement du pays où se trouve le siège social.
La démarche pratique consiste à déterminer le statut d’établissement en France au regard de la TVA, à identifier le rôle et le lieu de la transaction, à déterminer qui est redevable de la TVA française, à classer le traitement B2B ou B2C, à vérifier l’OSS ou l’IOSS lorsque cela est pertinent, puis à déterminer les obligations d’e-reporting et les besoins en matière de PA.
Cette approche donne aux équipes finance et technologie internationales une base claire pour concevoir leur flux de reporting français sans appliquer les règles de facturation électronique domestique à des transactions qui n’entrent pas dans ce périmètre.
Sources officielles
DGFiP : e-reporting pour les entreprises étrangères sans établissement stable en France
DGFiP : présentation de la réforme et exigences en matière de données
Frequently Asked Questions
Non. Une entreprise étrangère sans établissement en France au regard de la TVA n’est pas soumise à l’obligation domestique française d’émission et de réception des factures électroniques. Elle peut toutefois avoir des obligations d’e-reporting.
Non. L’immatriculation à la TVA et l’existence d’un établissement stable en France ne constituent pas le même critère.
Non. Les exportations sont exclues de l’e-reporting des transactions selon les règles françaises applicables aux entreprises étrangères.
Elles sont exclues de l’e-reporting des transactions. Les autres opérations intracommunautaires peuvent relever de traitements différents. Les acquisitions et les opérations soumises à autoliquidation doivent donc être analysées séparément.
Oui, lorsque la TVA française concernée est exigible lors de l’encaissement et que la transaction n’est pas exclue par les règles relatives à la TVA sur les débits ou à l’autoliquidation.
About the Author
Swathy
Content Marketer
I’m a Content Marketer at Complyance, focused on e-invoicing. Over the years, I’ve created a wide range of content, including blog posts, whitepapers, and product guides, which have supported Complyance’s growth across markets such as the UAE and EU regions. My goal is to deliver content that is comprehensive, clear, accurate, and easy to understand, no matter how complex the topic.