Facturation électronique en France pour les fabricants : préparer les données et les systèmes de facturation

Les fabricants disposent souvent de données de facturation complexes réparties entre plusieurs entités juridiques, usines, entrepôts et organisations commerciales. Les factures peuvent être liées aux commandes, livraisons, contrats, remises et avoirs.
Table of Contents
Les fabricants disposent souvent de données de facturation complexes réparties entre plusieurs entités juridiques, usines, entrepôts et organisations commerciales. Les factures peuvent être liées aux commandes, livraisons, contrats, remises et avoirs.
La facturation électronique en France doit donc être considérée comme une composante de l’architecture globale des données industrielles.
Points clés à retenir
- Cartographier l’ERP, les commandes, la logistique et les données clients avant l’intégration.
- Gérer avec précision le SIREN et les informations de routage applicables.
- Séparer les flux B2B domestiques, transfrontaliers et d’e-reporting des paiements.
- Tester les prix, les livraisons, les avoirs, les factures entrantes et les exceptions.
Pourquoi le secteur manufacturier a besoin d’une approche fondée sur les données
Une facture industrielle peut suivre les étapes de commande, production, sortie de stock, livraison et facturation. Les données de paiement ou d’encaissement ont une importance distincte lorsque l’e-reporting des paiements s’applique.
Les fabricants doivent cartographier cette chaîne de données avant de modifier leur processus de transmission.
1. Identifier les entités juridiques concernées
Les grands groupes industriels peuvent compter plusieurs sociétés françaises, chacune avec sa propre situation TVA, son SIREN, ses établissements, sa numérotation des factures, sa configuration ERP et son organisation avec une PA.
Il ne faut pas traiter l’ensemble du groupe comme une seule entité technique. Commencez par établir un inventaire des entités juridiques et associez chaque entité à ses systèmes de facturation et à ses obligations françaises.
Pour les flux réglementés qui les concernent, les entreprises doivent utiliser directement une PA ou une solution compatible connectée à une PA.
2. Cartographier les données de facturation de l’ERP
Les fabricants doivent identifier l’origine de chaque champ de facture.
| Information de facture | Source habituelle |
|---|---|
| Entité juridique du vendeur et de l’acheteur, SIREN | ERP et référentiel clients |
| SIRET et données de routage, lorsque pertinentes | Référentiel clients |
| Numéro et date de facture | Facturation ERP |
| Produit, quantité et prix unitaire | Systèmes produit, commande ou logistique |
| Traitement fiscal et données TVA | ERP ou moteur fiscal |
| Adresse de livraison, lorsque requise | Système logistique ou système de commande |
| Conditions de paiement et référence de correction | Référentiel clients et ERP |
L’architecture exacte varie, mais chaque donnée doit avoir une source et un responsable clairement définis.
Ces informations ne constituent pas automatiquement des champs obligatoires de facture électronique française dans tous les cas. Elles peuvent néanmoins être essentielles pour le rapprochement avec les bons de commande, l’acceptation client, le rapprochement des livraisons, le calcul des remises ou le traitement des avoirs. Il peut notamment s’agir des références de commande et de contrat, des bons de livraison, des numéros de lot ou de série, des références de projet, des frais de transport, des livraisons partielles et des liens vers la facture d’origine.
Il faut distinguer les données de base des données conditionnelles. Les données de base comprennent notamment les identifiants du vendeur et de l’acheteur, la date et le numéro de facture, la catégorie de transaction, les montants hors taxe, les données TVA et la devise. Les données conditionnelles peuvent inclure les numéros de TVA, la date de livraison ou d’achèvement, la référence de correction, l’adresse de livraison, les remises, les frais de transport, la mention d’autoliquidation et certaines informations relatives à des régimes particuliers de TVA.
3. Les données clients sont essentielles
Les fabricants vendent souvent à de grands clients disposant de plusieurs établissements. La facture doit contenir les données structurées du destinataire nécessaires pour correspondre à la ligne d’adressage active dans l’Annuaire, qui peut fonctionner au niveau du SIREN, du SIRET ou d’un code de routage interne.
Vérifiez notamment la dénomination sociale, le SIREN du client, le SIRET et les données de routage interne lorsque pertinents, l’identifiant TVA, la PA de réception, la ligne d’adressage active, l’adresse de facturation, l’adresse de livraison et le compte client interne.
Le nettoyage du référentiel clients doit intervenir avant les tests d’intégration.
4. Les données de livraison peuvent affecter la facture
Les factures industrielles sont souvent liées à des livraisons physiques.
L’adresse de livraison peut être différente de l’adresse de facturation du client.
Le cadre français de la facturation électronique prévoit l’adresse de livraison structurée lorsqu’elle est différente de l’adresse du client. Le calendrier publié pour les données détaillées identifie cette donnée comme requise au plus tard le 1er septembre 2027. Les fabricants doivent donc préparer les données sources et les interfaces avant cette date.
Un système logistique peut être la source de référence pour l’adresse de livraison, la date de livraison, les quantités livrées et les références d’expédition. Le système de facturation doit récupérer ces valeurs via une interface contrôlée. Il faut distinguer les champs structurés de la facture française des données logistiques qui restent dans l’ERP ou dans un référentiel complémentaire.
Cela est important pour les livraisons directes aux clients, les entrepôts de tiers, les livraisons directes depuis un fournisseur et les clients disposant de plusieurs sites.
5. Données de prix et de fiscalité
Les factures industrielles peuvent contenir des remises sur quantité, des prix contractuels, des rabais, des frais de transport, des frais de manutention, plusieurs taux de TVA, des opérations à taux zéro et des ajustements par avoir.
L’intégration doit recevoir les valeurs calculées depuis la source appropriée et contrôler les relations entre quantités, prix, bases taxables et montants de TVA. L’entreprise reste responsable du traitement fiscal sous-jacent.
6. Ventes B2B domestiques et ventes internationales
Les fabricants exportent ou vendent fréquemment dans plusieurs pays européens, mais ces transactions ne doivent pas être traitées selon une seule règle générique de facturation électronique B2B française.
Un fabricant français qui vend des biens à une autre entreprise assujettie à la TVA établie en France peut relever de la facturation électronique B2B domestique lorsque la transaction est soumise à la TVA française et aux règles françaises de facturation.
Une vente à un client étranger nécessite une classification distincte. Selon la transaction, il peut s’agir d’une exportation, d’une livraison intracommunautaire exonérée, d’une opération transfrontalière taxable ou d’une autre catégorie soumise à reporting. Les exportations et les livraisons intracommunautaires exonérées sont généralement exclues de l’e-reporting des transactions, tandis que certaines autres opérations internationales peuvent être soumises à reporting.
Le système doit donc capturer le pays du client, son statut TVA, l’établissement du vendeur, le résultat de l’analyse du lieu d’imposition, la catégorie de transaction, la classification export ou intracommunautaire, le traitement en autoliquidation et le résultat de reporting applicable.
7. Systèmes de production et d’entrepôt
Certains fabricants créent des informations pertinentes pour la facture en dehors de l’ERP, par exemple les quantités ou références de livraison dans les systèmes de production, d’entrepôt, de transport ou de logistique.
L’architecture d’intégration doit identifier la source de référence pour chaque champ. Un modèle de données contrôlé est plus facile à valider et à rapprocher que des copies manuelles entre systèmes.
La facture n’a pas nécessairement besoin de contenir toutes les données d’entrepôt ou de transport. L’équipe d’intégration doit distinguer les données légalement requises sur la facture, les références demandées par les clients et les données internes de rapprochement.
8. Avoirs et corrections
Les entreprises industrielles peuvent émettre des avoirs pour des écarts de quantité, des ajustements de prix, des retours de marchandises, des remises, des réclamations qualité, des régularisations ou des corrections de facture. Le processus de facturation électronique doit conserver le lien avec la facture d’origine.
Selon l’état de la facture et le motif de l’ajustement, le processus peut impliquer une facture corrigée, un avoir, une annulation suivie d’un remplacement ou un ajustement commercial. Définissez le processus autorisé avec la PA et le fournisseur ERP et référencez la facture d’origine lorsque les règles françaises relatives aux données l’exigent.
Testez les avoirs complets et partiels, plusieurs taux de TVA, les avoirs après paiement ou correction, les retours de marchandises, l’annulation d’un avoir erroné et la prévention des avoirs en doublon.
9. Groupes industriels multi-entités
Un groupe peut exploiter plusieurs entités juridiques françaises sur une technologie partagée. L’intégration doit conserver séparément les données propres à chaque entité.
Les entités juridiques doivent utiliser leurs propres identifiants et séquences de facturation. Le routage client doit être évalué pour le bon vendeur. La configuration PA doit être traçable pour l’entité concernée et les enregistrements de reporting doivent identifier le bon contribuable.
Un centre de services partagé ne transforme pas automatiquement plusieurs entités juridiques en une seule entité de reporting. Conservez l’entité émettrice ou réceptrice, le SIREN, la situation TVA, la séquence de facturation, l’organisation PA et l’enregistrement comptable. La plateforme partagée peut centraliser les mappings et les contrôles sans fusionner les données ou configurations de routage propres à chaque contribuable.
Cela concerne notamment les filiales françaises multiples, les groupes TVA ou les structures d’assujetti unique, les équipes AR centralisées, les achats centralisés, les entités de production et de distribution distinctes et certains transferts de stocks intragroupe. Le traitement dépend de la structure TVA française et de la transaction concernée.
10. Tests pour le secteur manufacturier
Ne testez pas uniquement une facture standard. Incluez plusieurs lignes et taux de TVA, différentes adresses de livraison, des livraisons partielles, des avoirs, des corrections de prix, des clients disposant de plusieurs établissements, des transactions transfrontalières, des soumissions en doublon, des routages invalides, des défaillances ERP, des factures entrantes et les scénarios d’e-reporting ou de reporting des paiements applicables.
Utilisez des scénarios correspondant aux transactions industrielles réelles plutôt que des factures d’exemple génériques.
11. Rapprochement et piste d’audit
Les fabricants doivent rapprocher la facture ERP avec le document échangé via la PA.
Conservez le numéro de facture ERP, la version source, l’identifiant du message d’intégration, l’identifiant de soumission auprès de la PA, les résultats de validation et de routage, les statuts du cycle de vie et l’enregistrement comptable. Pour les factures entrantes, reliez la facture fournisseur et le message PA à l’enregistrement comptable fournisseur.
Cela permet aux équipes finance de disposer d’une trace complète lorsqu’une facture est rejetée ou lorsqu’elle apparaît différemment selon les systèmes.
Comment Complyance peut s’intégrer
Complyance peut fournir une couche technologique et d’intégration entre les ERP industriels, les systèmes de gestion des commandes, la logistique, les systèmes financiers et l’infrastructure française de facturation électronique.
Cette approche peut prendre en charge le mapping des données sources, la validation, le routage et l’échange électronique des factures. Pour la France, la configuration exacte de la PA, les formats pris en charge, les fonctions API et les responsabilités de reporting doivent être confirmées pour le déploiement envisagé. Complyance ne doit pas être considéré par défaut comme la PA, comme un transmetteur direct auprès de la DGFiP ou comme le système qui détermine le traitement TVA.
Les fabricants peuvent ainsi conserver leur ERP et leurs systèmes opérationnels principaux tout en ajoutant une couche d’intégration dédiée à la facturation électronique.
Checklist de facturation électronique en France pour les fabricants
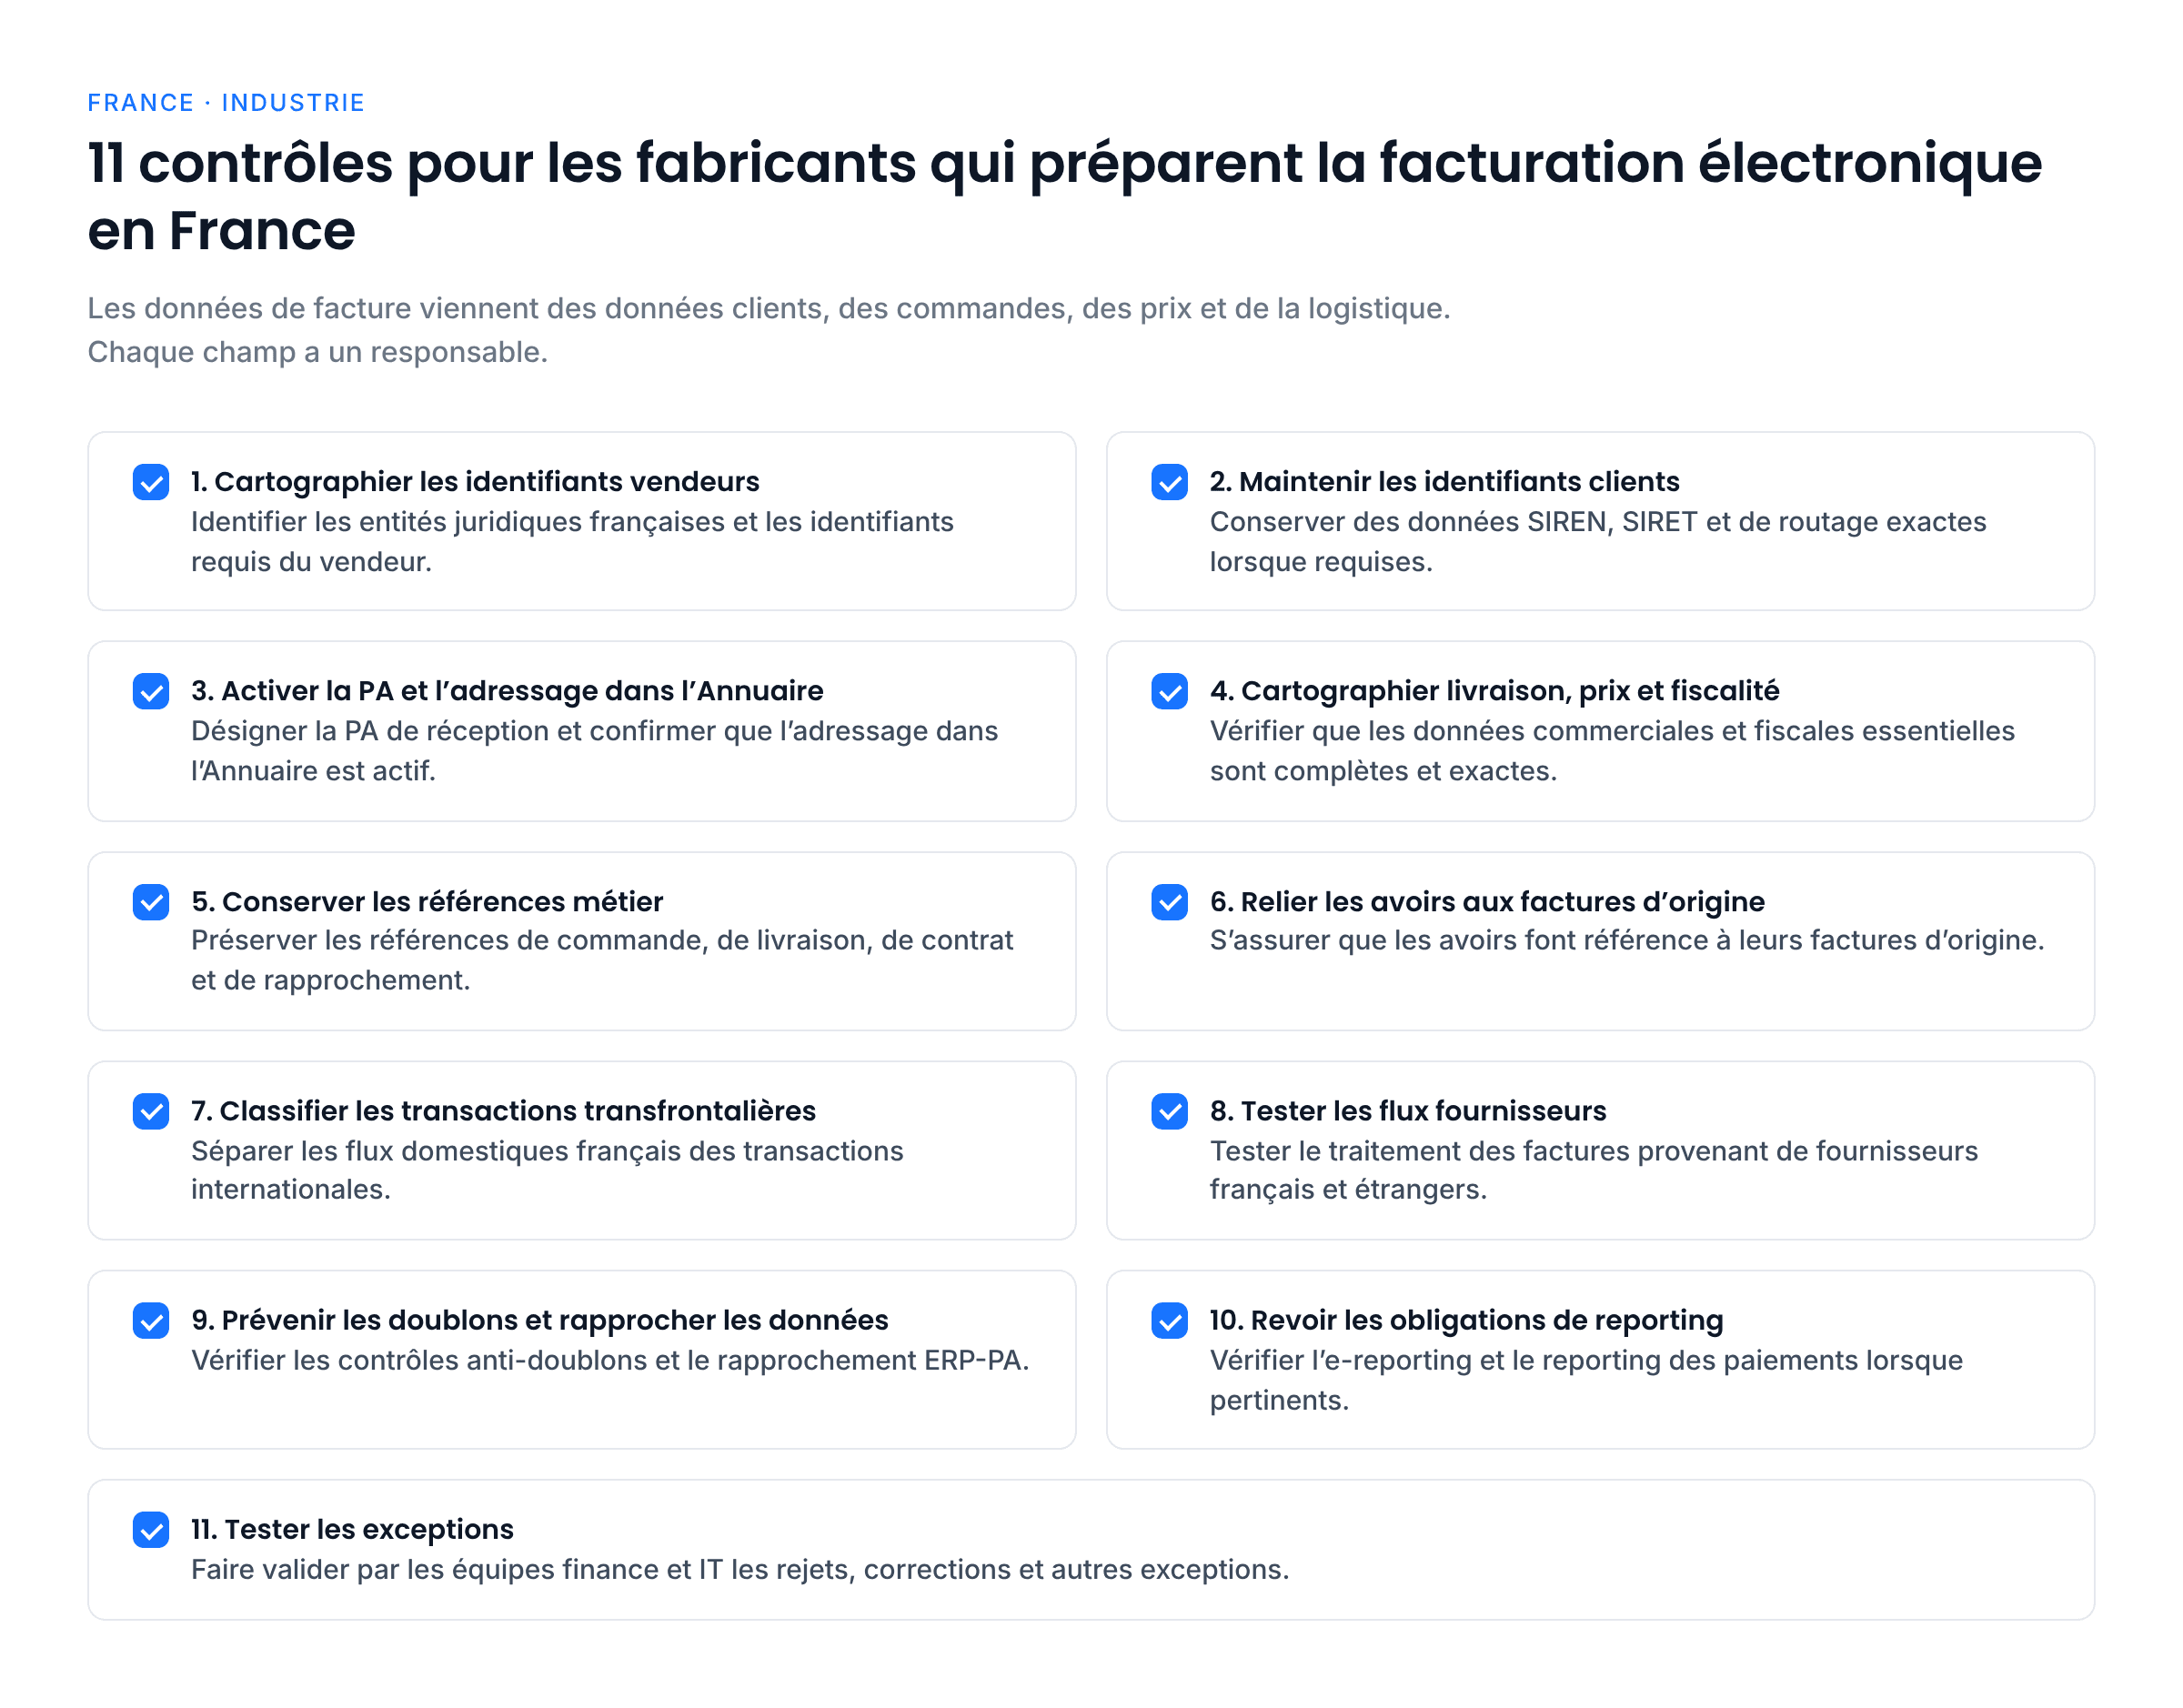
Avant la mise en production, confirmer que :
- Les entités juridiques françaises et les identifiants vendeurs sont cartographiés.
- Les SIREN clients et les données SIRET ou de routage applicables sont maintenus.
- La PA de réception est désignée et la ligne d’adressage dans l’Annuaire est active.
- Les données de livraison, de prix et de fiscalité sont cartographiées.
- Les références de commande, de livraison, de contrat et de rapprochement requises sont conservées.
- Les avoirs font référence aux factures d’origine.
- Les transactions transfrontalières sont classifiées séparément.
- Les flux de factures fournisseurs français et étrangers sont testés.
- La prévention des doublons et le rapprochement ERP-PA fonctionnent.
- L’e-reporting et le reporting des paiements sont examinés lorsque pertinents.
- Les équipes finance et IT ont testé les exceptions.
Conclusion
La facturation électronique en France pour les fabricants est autant un projet d’intégration des données qu’un projet de facturation.
L’ERP peut rester le système de référence, mais les informations de facture peuvent provenir du référentiel clients, de la gestion des commandes, de la tarification, de la logistique et des systèmes de production. Les fabricants doivent cartographier ces sources, nettoyer leurs données de référence et tester des scénarios transactionnels réels avant la mise en production.
Sources officielles
DGFiP : réforme de la facturation électronique
DGFiP : spécifications techniques
About the Author
Swathy
Content Marketer
I’m a Content Marketer at Complyance, focused on e-invoicing. Over the years, I’ve created a wide range of content, including blog posts, whitepapers, and product guides, which have supported Complyance’s growth across markets such as the UAE and EU regions. My goal is to deliver content that is comprehensive, clear, accurate, and easy to understand, no matter how complex the topic.