Facturation électronique en France : qui doit s’y conformer et qui est exempté ?

La réforme de la facturation électronique en France est mise en œuvre progressivement. À partir du 1er septembre 2026, toutes les entreprises concernées par la réforme doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent également émettre des factures électroniques à partir du 1er septembre 2026. Les PME et micro-entreprises doivent pouvoir les émettre au plus tard le 1er septembre 2027.
Table of Contents
La réforme de la facturation électronique en France est mise en œuvre progressivement. À partir du 1er septembre 2026, toutes les entreprises concernées par la réforme doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent également émettre des factures électroniques à partir du 1er septembre 2026. Les PME et micro-entreprises doivent pouvoir les émettre au plus tard le 1er septembre 2027.
Le point de départ n’est pas simplement la taille de l’entreprise. La première question est de savoir si l’entreprise est un assujetti à la TVA. Le type de transaction détermine ensuite si la facturation électronique ou l’e-reporting s’applique.
Points clés à retenir
- La réforme repose sur le statut d’assujetti à la TVA et sur le type de transaction, et pas uniquement sur le chiffre d’affaires ou la forme juridique.
- Les entreprises relevant de la franchise en base de TVA, notamment les micro-entrepreneurs et auto-entrepreneurs concernés, ne sont pas automatiquement exclues.
- Toutes les entreprises concernées par la réforme doivent pouvoir recevoir des factures électroniques à partir du 1er septembre 2026.
- Les grandes entreprises et les ETI doivent émettre des factures électroniques à partir du 1er septembre 2026.
- Les PME et micro-entreprises doivent pouvoir émettre des factures électroniques au plus tard le 1er septembre 2027.
- Les transactions B2B domestiques répondant aux conditions françaises de TVA et de facturation sont concernées par la facturation électronique.
- Les transactions B2C et certaines transactions transfrontalières relèvent généralement de l’e-reporting plutôt que de la facturation électronique B2B domestique.
- Certaines opérations exonérées au titre des articles 261 à 261 E du Code général des impôts et bénéficiant également d’une dispense de facturation sont exclues pour ces opérations.
- Une entreprise peut néanmoins avoir une obligation de réception même lorsque certaines de ses propres opérations sont hors du champ de la facturation électronique.
Qui est concerné par la facturation électronique en France ?
La réforme française utilise la notion d’assujetti à la TVA.
Il est utile de distinguer cette notion de la question de savoir si l’entreprise est effectivement tenue de facturer la TVA sur une facture donnée. Une entreprise peut être soumise aux règles de TVA sans être tenue de collecter la TVA dans le cadre de son régime actuel. La franchise en base de TVA en est un exemple courant.
La réforme peut donc concerner :
- Les sociétés
- Les professionnels indépendants
- Les professions libérales
- Les micro-entreprises
- Les auto-entrepreneurs
- Les entreprises bénéficiant de la franchise en base de TVA
La forme juridique, le chiffre d’affaires ou la taille de l’entreprise ne suffisent pas, à eux seuls, à exclure une entreprise de la réforme. La taille détermine principalement la date à laquelle l’entreprise doit commencer à émettre des factures électroniques.
La taille de l’entreprise affecte-t-elle les obligations de facturation électronique en France ?
Oui, mais principalement en ce qui concerne le début de l’obligation d’émission.
| Catégorie d’entreprise | Réception des factures électroniques | Émission des factures électroniques |
|---|---|---|
| Grandes entreprises | 1er septembre 2026 | 1er septembre 2026 |
| ETI | 1er septembre 2026 | 1er septembre 2026 |
| PME | 1er septembre 2026 | Au plus tard le 1er septembre 2027 |
| Micro-entreprises | 1er septembre 2026 | Au plus tard le 1er septembre 2027 |
Toute entreprise concernée par la réforme doit être en mesure de recevoir des factures électroniques à partir du 1er septembre 2026 lorsque son fournisseur est soumis à l’obligation d’émission électronique.
Une PME peut donc avoir une échéance d’émission en 2027 tout en devant préparer ses systèmes à la réception des factures électroniques dès 2026.
Les micro-entreprises et les auto-entrepreneurs sont-ils concernés ?
Oui.
Une idée reçue consiste à considérer qu’une micro-entreprise ou un auto-entrepreneur est en dehors de la réforme parce qu’il relève de la franchise en base de TVA. Ce régime ne suffit pas, à lui seul, à exclure l’entreprise de la réforme.
Pour une micro-entreprise, le calendrier pratique est le suivant :
- 1er septembre 2026 : elle doit être en mesure de recevoir des factures électroniques.
- Au plus tard le 1er septembre 2027 : elle doit être en mesure d’émettre des factures électroniques et de respecter les obligations d’e-reporting applicables à ses transactions concernées.
L’obligation d’émission doit néanmoins être appréciée en fonction de la transaction. Par exemple, une micro-entreprise qui travaille avec des clients professionnels français peut être soumise à la facturation électronique B2B domestique pour les transactions françaises concernées.
Quelles transactions B2B sont concernées ?
La facturation électronique obligatoire B2B domestique s’applique lorsque les principales conditions suivantes sont réunies :
- Le fournisseur et le client sont des assujettis à la TVA établis en France.
- La transaction entre dans le champ de la TVA française.
- Les règles françaises de facturation s’appliquent.
La seule relation commerciale ne suffit donc pas. La transaction doit également répondre aux conditions françaises de TVA et de facturation.
Par exemple, une société française de conseil qui vend des services à une autre entreprise française peut être soumise à la facturation électronique B2B domestique. Cette même société peut avoir des obligations différentes pour une vente à un particulier ou à un client établi hors de France.
Qu’en est-il des transactions B2C et transfrontalières ?
Toutes les transactions ne deviennent pas des factures électroniques B2B domestiques.
Les ventes aux particuliers sont généralement traitées via l’e-reporting plutôt que via la facturation électronique B2B domestique. Les transactions concernées impliquant des opérateurs établis hors de France peuvent également relever de l’e-reporting lorsque la facturation électronique domestique ne s’applique pas.
Selon la transaction et les règles d’exigibilité de la TVA, l’e-reporting peut inclure les données de transaction et, dans les cas applicables, les données de paiement.
Prenons l’exemple d’un consultant indépendant français qui travaille avec trois types de clients :
- Des entreprises françaises
- Des consommateurs français
- Des entreprises établies hors de France
Les factures B2B françaises peuvent relever de la facturation électronique lorsque l’obligation d’émission applicable commence. Les ventes aux particuliers peuvent être soumises à l’e-reporting. Les transactions B2B transfrontalières peuvent également créer des obligations d’e-reporting plutôt que de suivre le circuit de facturation électronique B2B domestique.
Une même entreprise peut donc avoir plusieurs obligations en parallèle selon la nature de la transaction.
Quelles opérations sont exclues de la réforme ?
C’est ici que les entreprises doivent être prudentes avec le terme « exonéré ».
L’exclusion concerne les opérations exonérées de TVA au titre des articles 261 à 261 E du Code général des impôts qui bénéficient également d’une dispense de facturation. Cette exclusion s’applique à ces opérations et non automatiquement à l’ensemble de l’entreprise.
Les indications fiscales françaises donnent notamment des exemples qui peuvent inclure :
- Les activités de santé
- L’enseignement et la formation
- Les activités bancaires et financières
- L’assurance et la réassurance
- Certaines activités d’organismes sans but lucratif
- Certaines activités immobilières, notamment de nombreuses activités de location à usage d’habitation
Le terme « immobilier » ne doit pas être considéré comme une exemption générale. L’activité précise ainsi que son traitement en matière de TVA et de facturation doivent être examinés.
Un exemple d’activité mixte permet de mieux comprendre cette distinction. Prenons le cas d’un professionnel de santé dont l’activité de soins bénéficie de l’exonération applicable, mais qui fournit également des prestations distinctes de conseil soumises à la TVA. Les opérations de soins exonérées concernées peuvent être hors du champ de la facturation électronique et de l’e-reporting applicable à ces opérations. L’activité de conseil taxable peut, quant à elle, rester soumise aux règles de facturation électronique ou de reporting applicables.
Une entreprise exonérée peut-elle tout de même recevoir des factures électroniques ?
Oui.
Le fait qu’une opération exonérée soit en dehors de l’obligation d’émission ne signifie pas nécessairement que l’entreprise est en dehors de l’écosystème de la facturation électronique.
Une entreprise peut réaliser des opérations exonérées tout en achetant des biens ou services auprès de fournisseurs dont les factures entrent dans le cadre français de la facturation électronique B2B. Elle doit donc être en mesure de recevoir des factures électroniques lorsque la réforme l’exige.
C’est pourquoi les entreprises doivent évaluer leurs obligations à la fois au niveau de l’entreprise et au niveau de chaque transaction.
Comment une entreprise doit-elle vérifier son périmètre ?
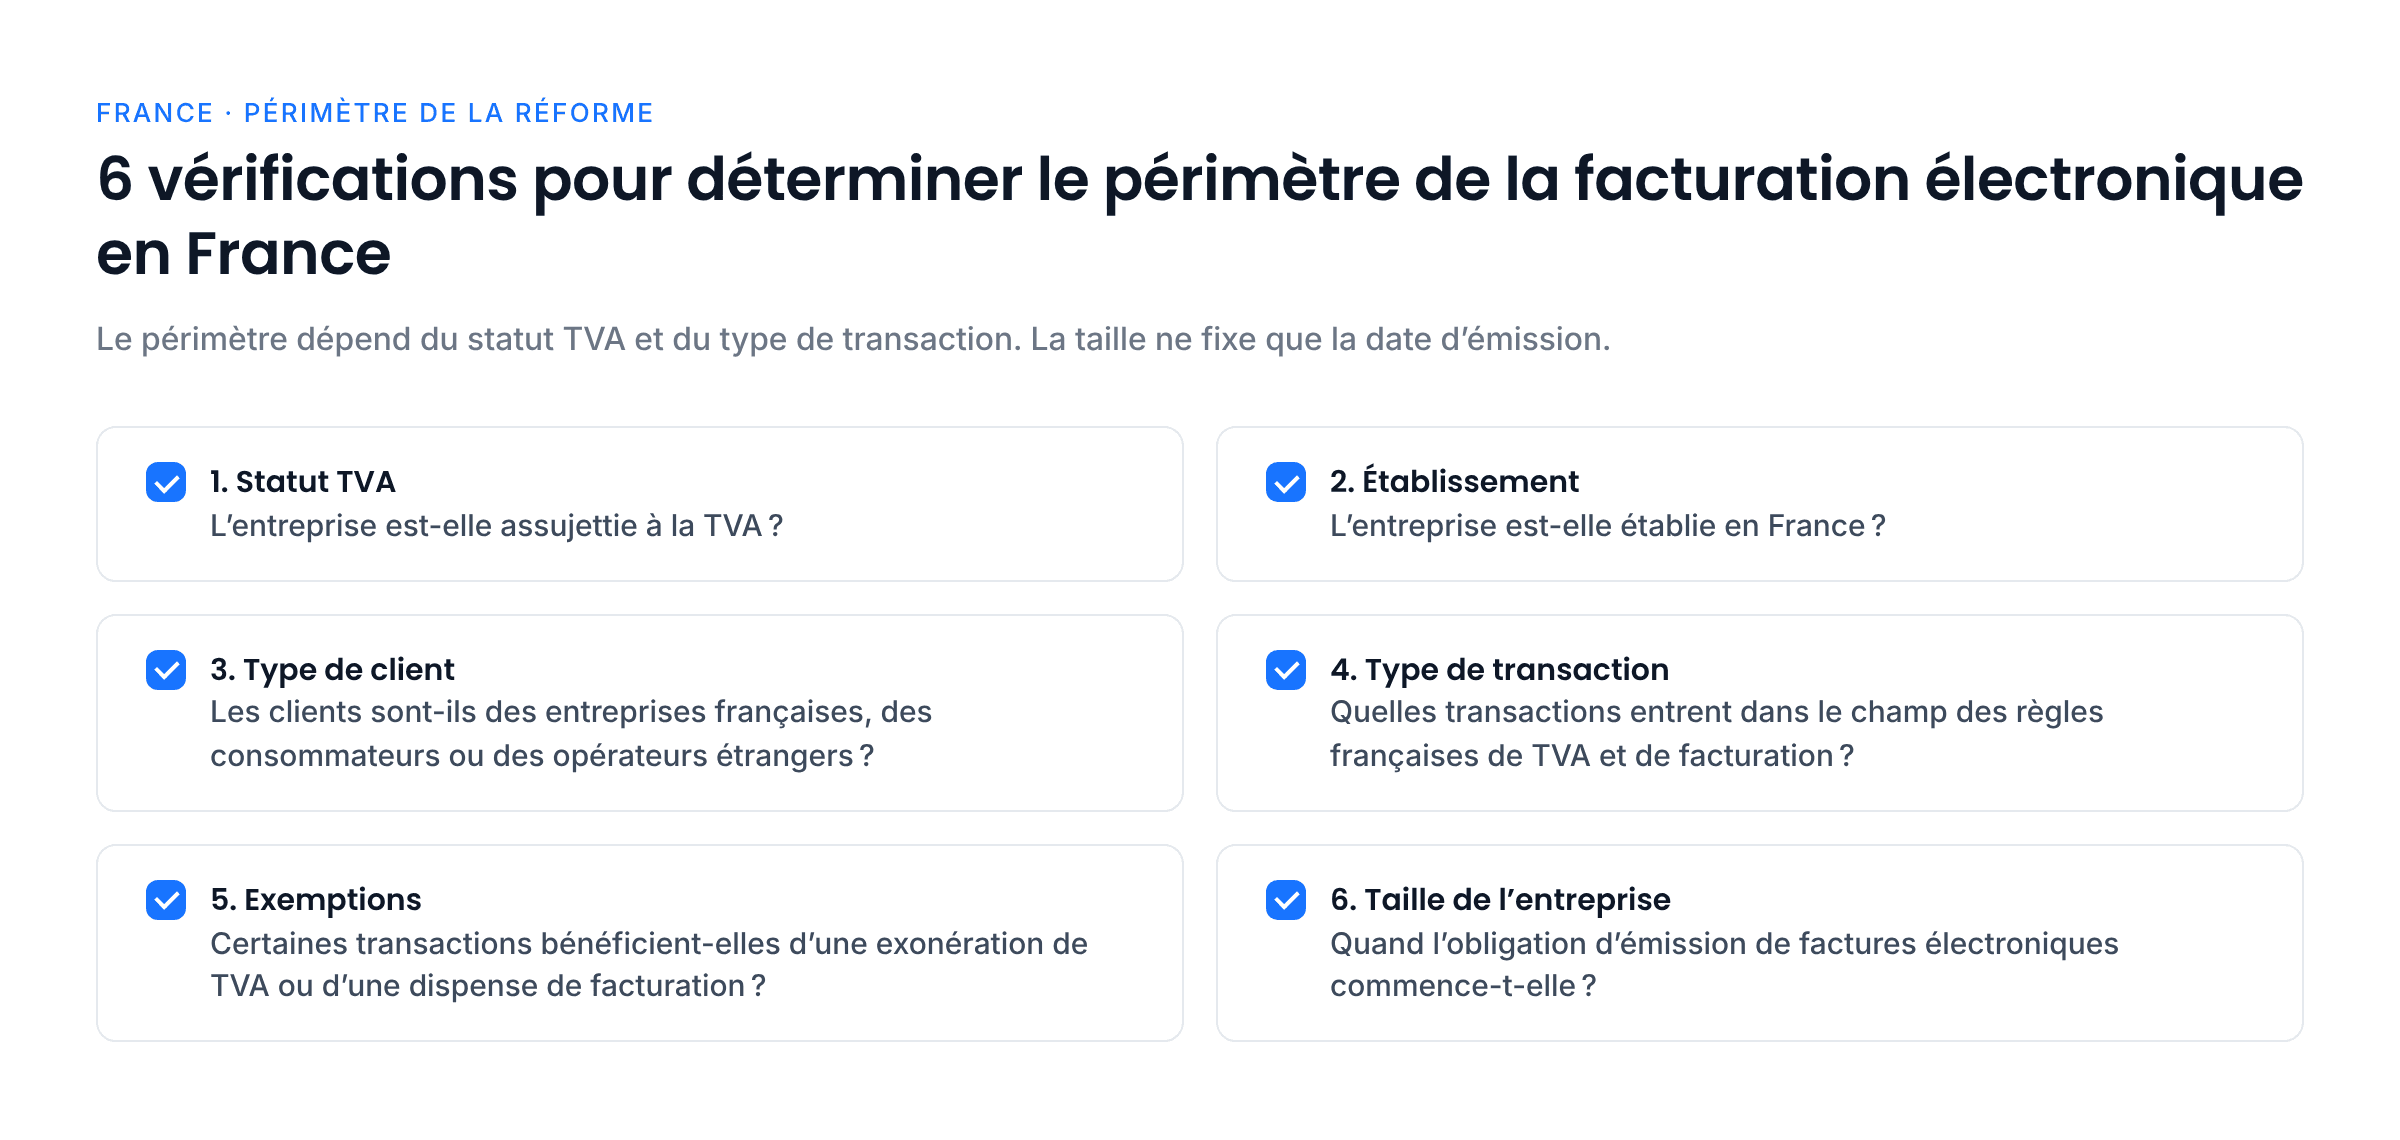
Une analyse pratique du périmètre doit examiner six points :
- Statut TVA : l’entreprise est-elle assujettie à la TVA ?
- Établissement : l’entreprise est-elle établie en France ?
- Clients : les clients sont-ils des entreprises françaises, des consommateurs ou des opérateurs étrangers ?
- Transactions : quelles transactions entrent dans le champ des règles françaises de TVA et de facturation ?
- Exemptions : certaines opérations bénéficient-elles des exonérations spécifiques de TVA et de facturation ?
- Taille de l’entreprise : quand l’obligation d’émission commence-t-elle ?
Cette approche est plus fiable que de se demander uniquement si l’entreprise est une PME, une micro-entreprise ou une grande entreprise.
Elle permet également aux équipes financières de distinguer trois questions souvent confondues : l’entreprise doit-elle recevoir des factures électroniques, doit-elle en émettre et certaines données doivent-elles être transmises électroniquement ?
Comment Complyance s’intègre-t-il à la facturation électronique en France ?
Comprendre le périmètre est la première étape. Les entreprises ont ensuite besoin d’une technologie capable de prendre en charge les processus de facturation électronique et de reporting qui s’appliquent à leurs transactions.
Complyance est une plateforme de facturation électronique conçue pour aider les entreprises à gérer leurs obligations de facturation électronique sur différents marchés. Pour la France, les entreprises peuvent utiliser une plateforme de facturation électronique telle que Complyance afin de connecter leurs systèmes métier existants à l’infrastructure de facturation électronique requise.
L’architecture exacte dépend de l’entreprise, de ses flux transactionnels et des exigences françaises qui lui sont applicables. L’architecture produit ne doit pas partir du principe que toutes les transactions suivent le même circuit.
Conclusion
La réforme française de la facturation électronique va au-delà d’une simple règle basée sur la taille de l’entreprise.
Les questions essentielles sont de savoir si l’entreprise est un assujetti à la TVA, quelles transactions elle réalise, si certaines exemptions spécifiques s’appliquent et à quelle date ses obligations de réception et d’émission commencent.
Pour les entreprises qui se préparent à la facturation électronique obligatoire, l’approche la plus sûre consiste à évaluer séparément l’entreprise et ses transactions. Cela permet de déterminer plus clairement ce qui doit être reçu, ce qui doit être émis et quelles informations peuvent devoir être transmises électroniquement.
Frequently Asked Questions
Oui. La réforme française introduit la facturation électronique obligatoire pour les entreprises concernées par la réforme. Toutes ces entreprises doivent pouvoir recevoir des factures électroniques à partir du 1er septembre 2026, tandis que l’obligation d’émission est déployée progressivement selon la taille de l’entreprise.
Oui, lorsque la micro-entreprise est concernée par la réforme. Elle doit être capable de recevoir des factures électroniques à partir du 1er septembre 2026 et doit pouvoir les émettre au plus tard le 1er septembre 2027 pour les transactions concernées.
Non. La franchise en base de TVA ne suffit pas, à elle seule, à exclure une entreprise de la réforme. Les transactions B2B françaises concernées peuvent toujours être soumises à la facturation électronique.
Les transactions B2C ne sont généralement pas des factures électroniques B2B domestiques. Les données de transaction et, lorsque cela s’applique, les données de paiement peuvent plutôt relever de l’e-reporting.
Oui. Une entreprise peut réaliser certaines opérations exonérées tout en devant recevoir des factures électroniques de ses fournisseurs pour les transactions couvertes par la réforme.
About the Author
Swathy
Content Marketer
I’m a Content Marketer at Complyance, focused on e-invoicing. Over the years, I’ve created a wide range of content, including blog posts, whitepapers, and product guides, which have supported Complyance’s growth across markets such as the UAE and EU regions. My goal is to deliver content that is comprehensive, clear, accurate, and easy to understand, no matter how complex the topic.