Facturation électronique en France pour les entreprises SaaS et digitales

Les entreprises SaaS et digitales ont souvent un modèle de facturation qui semble simple. Un client souscrit, le système crée une facture et le paiement est encaissé.
Table of Contents
Les entreprises SaaS et digitales ont souvent un modèle de facturation qui semble simple. Un client souscrit, le système crée une facture et le paiement est encaissé.
En réalité, le processus peut être plus complexe.
Une entreprise SaaS peut vendre à des entreprises françaises, à des consommateurs et à des clients situés dans d’autres pays. Elle peut utiliser simultanément une plateforme de facturation, un CRM, un prestataire de paiement, un moteur fiscal et un ERP. La conformité à la facturation électronique en France dépend donc de bien plus que du modèle de facture.
Ce guide présente les principaux éléments que les entreprises SaaS et digitales doivent examiner dans le cadre de la réforme française de la facturation électronique.
Points clés à retenir
- La facturation électronique B2B domestique en France dépend des parties, de leur établissement et du traitement de la TVA française.
- Les transactions B2C peuvent relever de l’e-reporting des transactions plutôt que de la facturation électronique B2B domestique.
- Les transactions transfrontalières nécessitent une classification TVA distincte.
- Les systèmes de facturation par abonnement doivent capturer les données nécessaires au flux français applicable.
- Les informations de paiement peuvent être importantes pour l’e-reporting dans certains cas.
- Le CRM, la facturation, l’ERP, les paiements et les systèmes fiscaux peuvent tous contribuer aux données nécessaires à la conformité.
- Une couche technologique peut connecter ces systèmes sans remplacer l’environnement de facturation ou l’ERP existant.
Pourquoi les entreprises SaaS ont besoin d’une approche différente
Une entreprise traditionnelle peut créer la majorité de ses factures depuis un seul ERP.
Une entreprise SaaS peut avoir plusieurs systèmes impliqués dans une même transaction client.
Par exemple :
- Le CRM stocke le compte client.
- La plateforme de facturation des abonnements stocke l’offre et le cycle de facturation.
- La passerelle de paiement enregistre les encaissements.
- Le moteur fiscal détermine le traitement de la TVA.
- L’ERP enregistre les données comptables.
- La technologie de facturation électronique gère les échanges structurés.
Si ces systèmes ne sont pas connectés, l’entreprise peut disposer d’une facture correcte tout en ayant des données de reporting incomplètes.
La réforme française rend donc la classification des transactions et la qualité des données particulièrement importantes.
Quand la facturation électronique française s’applique-t-elle aux entreprises SaaS ?
La réforme française couvre les transactions B2B domestiques éligibles entre entreprises établies en France et soumises à la TVA française.
Prenons l’exemple d’un fournisseur SaaS établi en France.
Il vend un abonnement logiciel annuel à une autre entreprise française soumise à la TVA. Lorsque la transaction répond aux conditions du B2B domestique français, la facture entre dans le cadre de la facturation électronique.
Changeons maintenant le client pour un consommateur français.
Il ne s’agit plus d’une facture électronique B2B domestique. La transaction peut relever de l’e-reporting des transactions lorsque les règles de TVA françaises applicables l’exigent.
Considérons maintenant un client professionnel situé dans un autre pays.
Cette transaction nécessite une analyse TVA distincte. Selon la nature du service, le statut du client et les règles de lieu d’imposition, elle peut être soumise au reporting, exclue ou relever d’un autre traitement.
La plateforme de facturation doit donc intégrer une classification des transactions et non une règle universelle applicable à toutes les factures.
La facturation par abonnement crée des défis en matière de données
La facturation récurrente introduit plusieurs difficultés pratiques.
Un abonnement peut générer :
- Factures mensuelles
- Factures annuelles
- Avoirs
- Facturations au prorata
- Montées en gamme
- Changements vers une offre inférieure
- Remboursements
- Remises
- Facturation à l’usage
- Plusieurs taux de TVA
- Différents établissements d’un même client
Le processus de facturation électronique doit préserver le lien entre l’événement commercial et la facture.
Par exemple, si un client change d’offre au milieu d’une période de facturation, le système peut créer une facturation au prorata. La facture résultante doit néanmoins contenir des informations exactes sur le client, la fiscalité, les montants et la catégorie de transaction.
Si une facture est corrigée ultérieurement, la correction doit référencer correctement le document d’origine.
Clients B2B, B2C et transfrontaliers
Les entreprises SaaS ont souvent les trois catégories de clients.
Clients B2B français
Les factures B2B domestiques éligibles entrent dans le processus français de facturation électronique.
L’entreprise doit être prête à fournir les données structurées requises, les identifiants du client et les informations de routage.
Clients B2C français
Les ventes aux consommateurs sont traitées via l’e-reporting des transactions lorsque les règles de TVA françaises applicables l’exigent.
Les données sources peuvent provenir de la plateforme de facturation, du système de paiement ou du système de checkout plutôt que de l’ERP.
Clients étrangers
Ne classez pas tous les clients étrangers de la même manière.
Une entreprise cliente située dans l’Union européenne, un consommateur dans un autre pays et un client situé hors de l’Union européenne peuvent relever de traitements TVA différents.
Le système de facturation doit donc au minimum enregistrer :
- Pays du client
- Type de client
- Identifiant TVA lorsque pertinent
- Établissement du vendeur
- Type de service
- Traitement TVA
- Catégorie de transaction
Ces informations permettent ensuite de déterminer le traitement de reporting applicable.
Qu’en est-il de l’OSS ?
Les entreprises digitales doivent également vérifier si certaines transactions relèvent d’un régime européen applicable de guichet unique, ou OSS (One Stop Shop).
L’OSS peut s’appliquer à certaines opérations B2C transfrontalières, notamment certaines opérations intracommunautaires éligibles et prestations de services.
Lorsqu’une transaction est correctement couverte par un régime OSS applicable, elle peut être exclue de l’e-reporting français des transactions. Cela ne signifie pas que toutes les ventes B2C internationales sont automatiquement exclues du reporting français.
Le traitement TVA doit être déterminé pour chaque catégorie de transaction concernée.
Pour les entreprises SaaS, la classification fiscale devient donc un élément central de l’architecture de facturation.
Les données de paiement peuvent être importantes
Les données de facture ne constituent pas toujours la fin du processus de conformité.
L’e-reporting des paiements peut s’appliquer à certaines transactions lorsque la TVA française devient exigible lors de l’encaissement, sous réserve des exceptions applicables.
Cela peut être important pour les modèles SaaS et de services professionnels lorsque le fait générateur ou l’exigibilité de la TVA dépend du paiement.
La passerelle de paiement peut donc contenir des informations nécessaires au processus de reporting.
Un modèle de données utile relie :
- ID de facture
- ID client
- Type de transaction
- Traitement TVA
- Statut du paiement
- Date du paiement
- Montant encaissé
- Remboursement ou ajustement
L’objectif n’est pas de déclarer chaque paiement dans toutes les situations. Il s’agit de rendre disponibles les informations de paiement pertinentes lorsque les règles françaises l’exigent.
Quels systèmes doivent être connectés ?
Une entreprise SaaS doit cartographier ses systèmes sources avant de choisir son approche d’intégration.
| Système | Données typiques |
|---|---|
| CRM | Compte client, entité juridique, pays |
| Plateforme de facturation | Facture, abonnement, lignes, remises |
| ERP | Enregistrement comptable, données fiscales, créances |
| Passerelle de paiement | Événements de paiement et de remboursement |
| Moteur fiscal | Traitement TVA et calcul fiscal |
| Plateforme e-commerce | Transactions consommateurs |
| Couche de facturation électronique | Mapping, validation, routage et échange |
Toutes les entreprises n’ont pas besoin de tous ces systèmes.
L’essentiel est de définir la responsabilité de chaque donnée. Chaque élément requis doit avoir une source clairement identifiée.
Tester les scénarios de facturation SaaS
Une entreprise SaaS doit tester davantage qu’une facture mensuelle standard.
Les cas de test utiles comprennent :
- Abonnement B2B français mensuel.
- Abonnement B2B français annuel.
- Abonnement B2C français.
- Transaction B2C intracommunautaire couverte par un régime OSS applicable.
- Transaction B2B étrangère.
- Montée en gamme avec facturation au prorata.
- Remboursement et avoir.
- Échec de paiement.
- Paiement partiel lorsque l’e-reporting des paiements s’applique.
- Changement d’entité juridique du client.
- Plusieurs établissements associés à un même compte client.
- Prévention des factures en doublon.
Le test doit vérifier à la fois le résultat commercial de la facturation et la classification de conformité française.
Qu’est-ce qui change pour les équipes finance des entreprises SaaS ?
Les équipes financières ne devraient pas avoir à examiner manuellement chaque abonnement.
Le processus de facturation doit rendre la classification visible.
Les équipes doivent savoir :
- Quelles factures sont des factures électroniques B2B domestiques.
- Quelles transactions alimentent l’e-reporting.
- Quelles transactions sont exclues.
- Quels événements de paiement nécessitent un reporting.
- Quelles factures ont échoué lors de la validation.
- Quels enregistrements doivent être corrigés.
Cela nécessite une répartition claire des responsabilités entre les équipes finance, fiscalité, produit, facturation et ingénierie.
Comment Complyance peut s’intégrer
Complyance peut fournir une couche technologique et d’intégration entre les systèmes de facturation SaaS, les environnements ERP et l’infrastructure française de facturation électronique.
Cette approche peut aider les entreprises à intégrer les données de factures et de transactions dans un processus contrôlé de mapping, validation, routage et échange électronique.
Pour la France, la configuration exacte de la PA, les formats pris en charge, les fonctions API et les responsabilités de reporting doivent être confirmées pour le déploiement envisagé.
L’objectif est de connecter l’architecture SaaS existante plutôt que d’obliger l’entreprise à reconstruire sa plateforme d’abonnement autour du processus fiscal.
Checklist de facturation électronique en France pour les entreprises SaaS
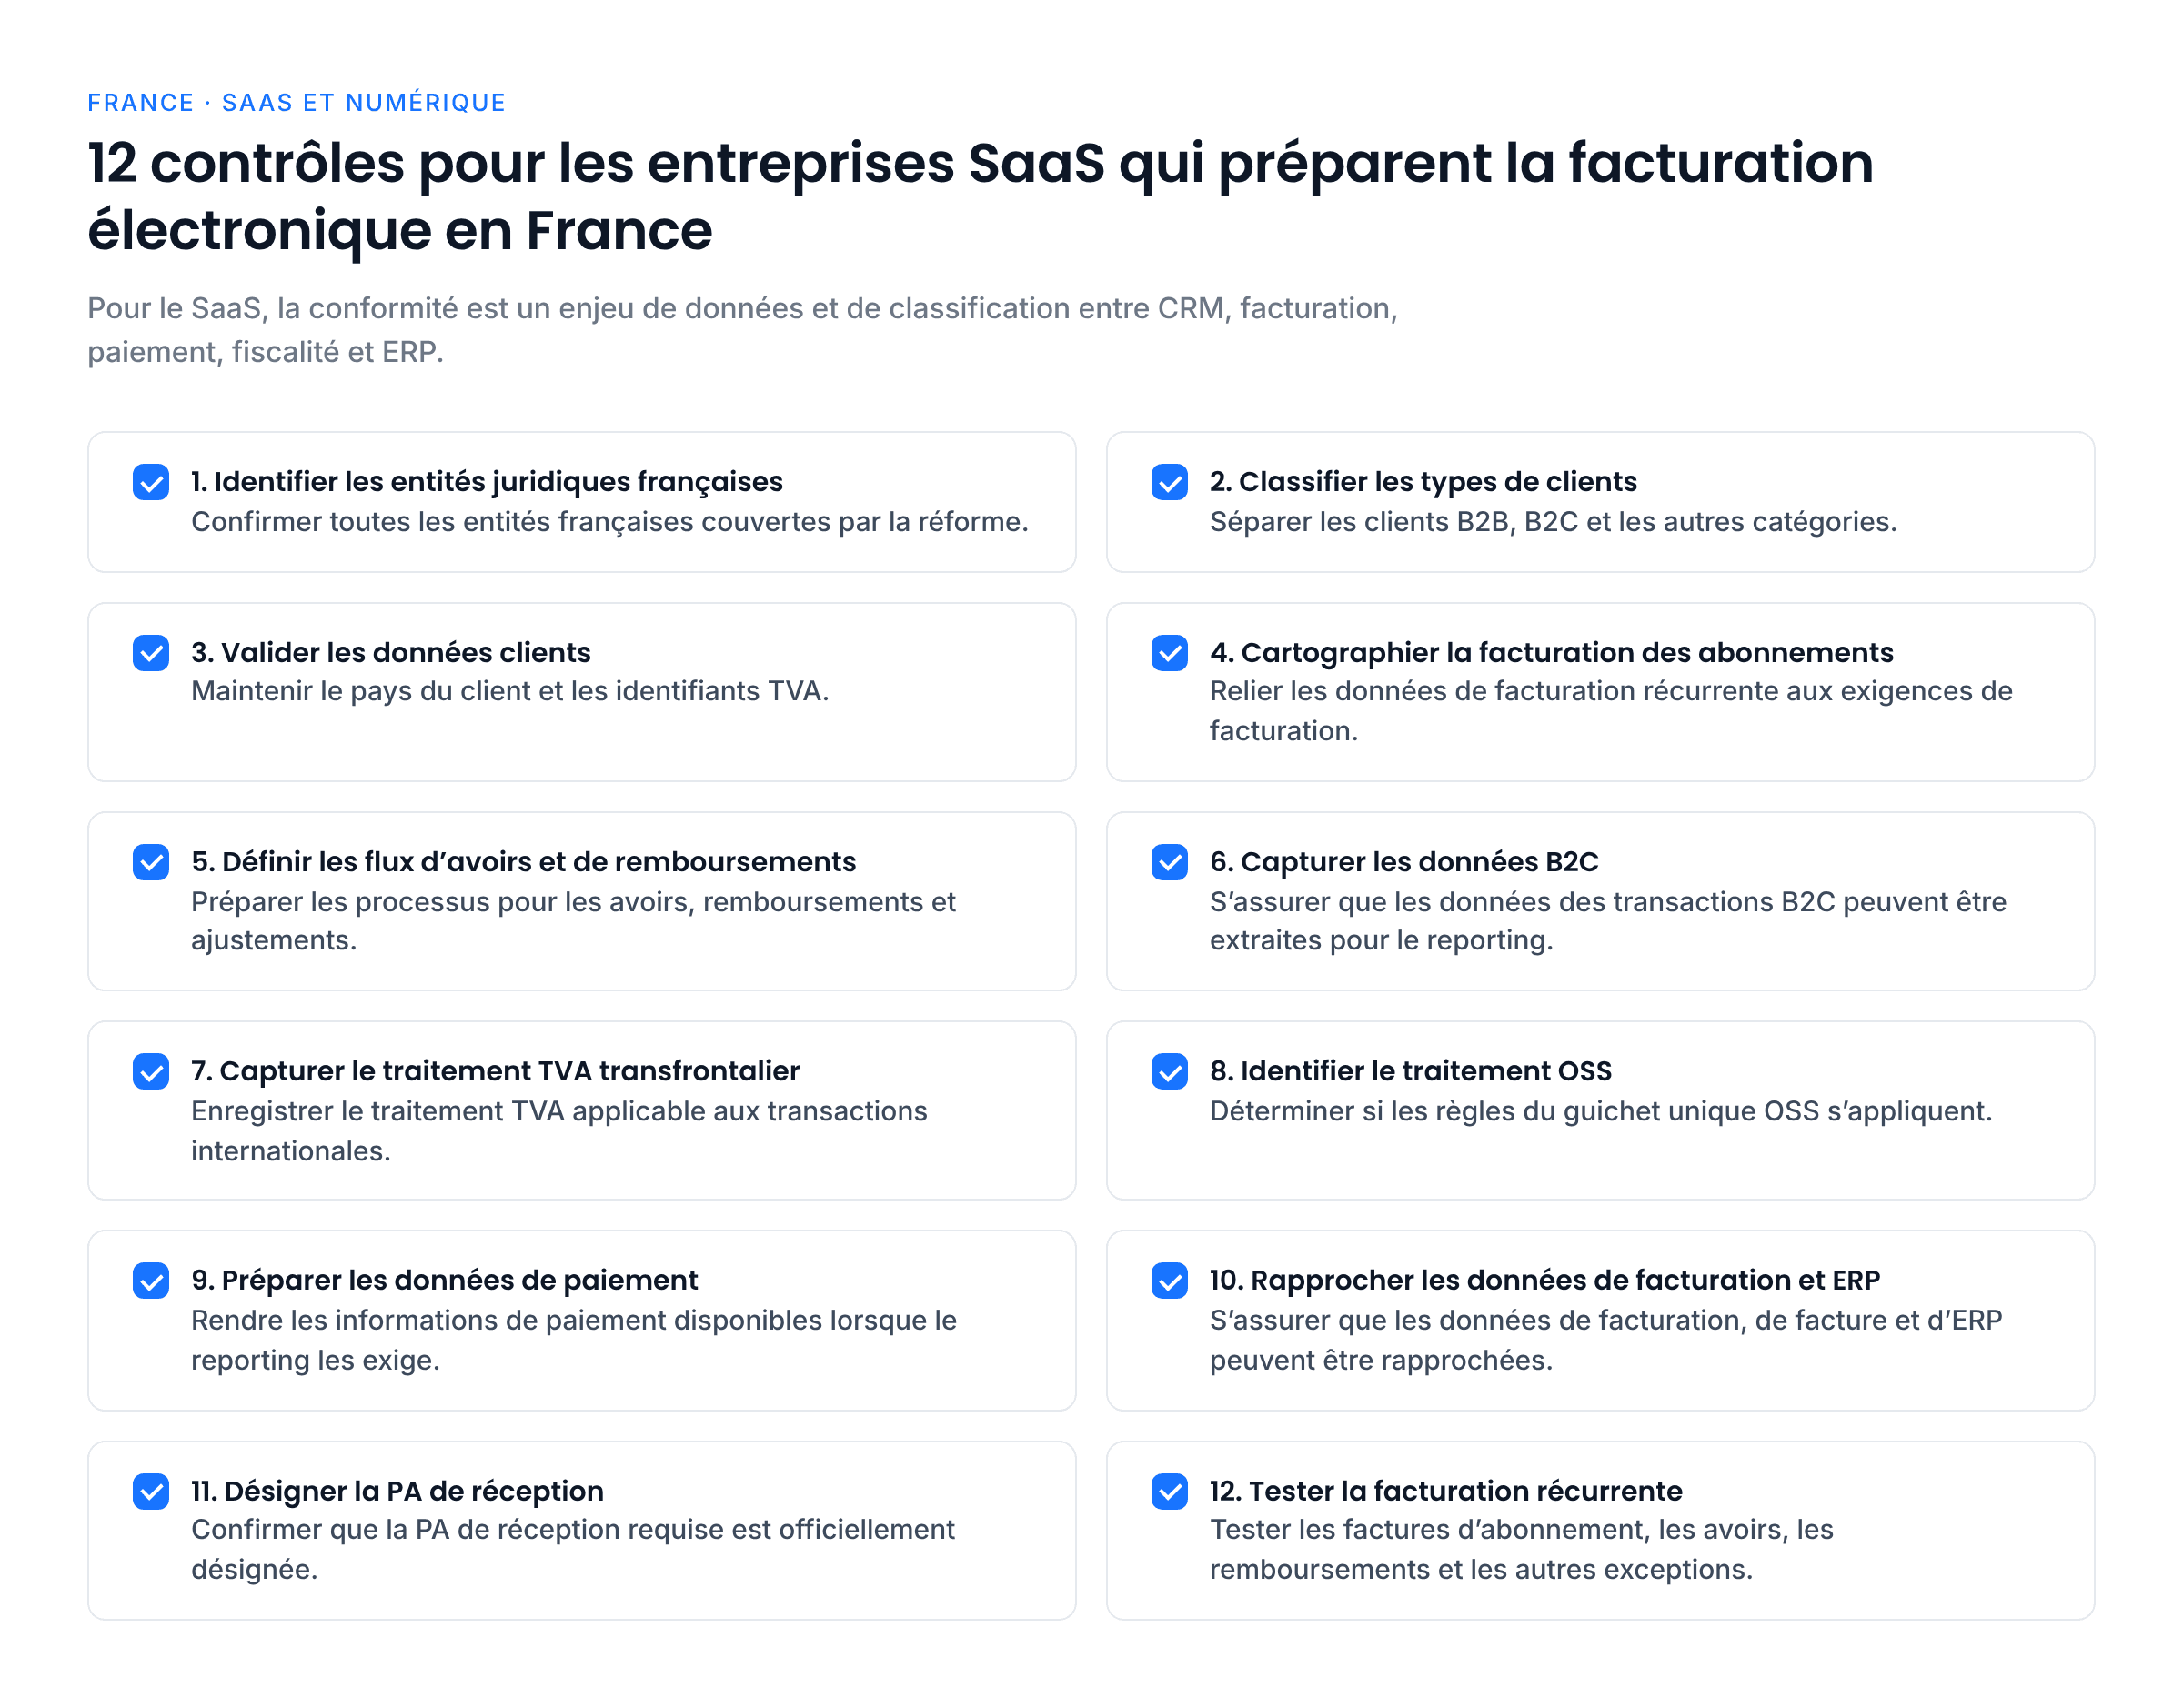
Avant la mise en œuvre, confirmer que :
- Les entités juridiques françaises sont identifiées.
- Les types de clients sont classifiés.
- Le pays du client et les identifiants TVA sont disponibles.
- Les données de facturation des abonnements sont cartographiées.
- Les processus d’avoirs et de remboursements sont définis.
- Les données des transactions B2C peuvent être extraites.
- Le traitement TVA transfrontalier est enregistré.
- Le traitement OSS est identifié lorsque pertinent.
- Les données de paiement sont disponibles lorsque l’e-reporting s’applique.
- Les données ERP et de facturation peuvent être rapprochées.
- La PA de réception est officiellement désignée lorsque nécessaire.
- Les tests couvrent la facturation récurrente et les exceptions.
Conclusion
La facturation électronique en France pour les entreprises SaaS constitue principalement un défi de données et de classification.
La facture n’est qu’une partie du processus. Le type de client, le pays, le traitement TVA, les événements d’abonnement, les remboursements et les données de paiement peuvent tous modifier les obligations de l’entreprise.
Une mise en œuvre solide connecte les systèmes de facturation, fiscaux, ERP et de paiement autour d’un modèle de transaction clair.
Sources officielles
DGFiP : découvrir la réforme de la facturation électronique
DGFiP : facturation électronique et plateformes agréées
DGFiP : entreprises étrangères et e-reporting
Frequently Asked Questions
Non. L’obligation française de facturation électronique domestique s’applique aux transactions B2B éligibles. Les transactions B2C et transfrontalières peuvent relever de l’e-reporting ou d’un autre traitement selon les règles de TVA applicables.
Pas nécessairement. Les systèmes de facturation et les ERP existants peuvent rester les systèmes sources s’ils peuvent fournir les données requises et se connecter à l’infrastructure de facturation électronique appropriée.
Pas directement. Toutefois, les informations de paiement peuvent être nécessaires pour l’e-reporting dans certains cas. Le système de paiement peut donc devenir une source importante de données de conformité.
Non. Seules les transactions correctement couvertes par un régime OSS applicable peuvent bénéficier de l’exclusion correspondante. Les autres transactions nécessitent leur propre analyse TVA et reporting.
About the Author
Swathy
Content Marketer
I’m a Content Marketer at Complyance, focused on e-invoicing. Over the years, I’ve created a wide range of content, including blog posts, whitepapers, and product guides, which have supported Complyance’s growth across markets such as the UAE and EU regions. My goal is to deliver content that is comprehensive, clear, accurate, and easy to understand, no matter how complex the topic.