Qu’est-ce qu’une Plateforme Agréée en France ?

Une Plateforme Agréée (PA) est un élément central de la réforme française de la facturation électronique. Il s’agit d’un opérateur de dématérialisation immatriculé par l’administration fiscale française et auquel est attribué un rôle défini dans le cadre réglementé de la facturation électronique et du reporting.
Table of Contents
Une Plateforme Agréée (PA) est un élément central de la réforme française de la facturation électronique. Il s’agit d’un opérateur de dématérialisation immatriculé par l’administration fiscale française et auquel est attribué un rôle défini dans le cadre réglementé de la facturation électronique et du reporting.
Les anciennes ressources françaises utilisent souvent le terme PDP, pour plateforme de dématérialisation partenaire. Le terme actuel est Plateforme Agréée, ou PA. Cet article utilise donc le terme PA.
Points clés à retenir
- Une PA est un opérateur de dématérialisation immatriculé par l’administration fiscale française.
- Une PA permet l’émission, la transmission et la réception réglementées des factures électroniques pour le compte des entreprises.
- Les PA prennent également en charge les informations relatives aux transactions et aux paiements dans le cadre du reporting applicable.
- Une PA est différente d’un logiciel de comptabilité ou de facturation classique.
- Une solution compatible n’est pas automatiquement une PA. Elle doit être connectée à une PA pour les flux réglementés.
- Le fournisseur et le client peuvent utiliser des PA différentes.
- L’immatriculation d’une PA est valable trois ans et peut être renouvelée.
- Un PDF classique envoyé par e-mail n’est pas le canal conforme cible pour la facturation électronique réglementée, même si des dispositifs temporaires de continuité peuvent s’appliquer en cas d’incident lors de la mise en œuvre.
Qu’est-ce qu’une Plateforme Agréée ?
Une Plateforme Agréée est un opérateur de dématérialisation immatriculé par l’administration fiscale française dans le cadre de la réforme de la facturation électronique.
La PA joue un rôle d’intermédiaire défini dans les échanges de factures et le reporting réglementés. Pour un fournisseur, elle prend en charge la transmission. Pour un client, elle permet la réception.
La PA assume également des responsabilités liées à la transmission des informations pertinentes relatives aux factures, aux transactions et aux paiements à l’administration fiscale française lorsque la réforme l’exige.
Que fait une PA ?
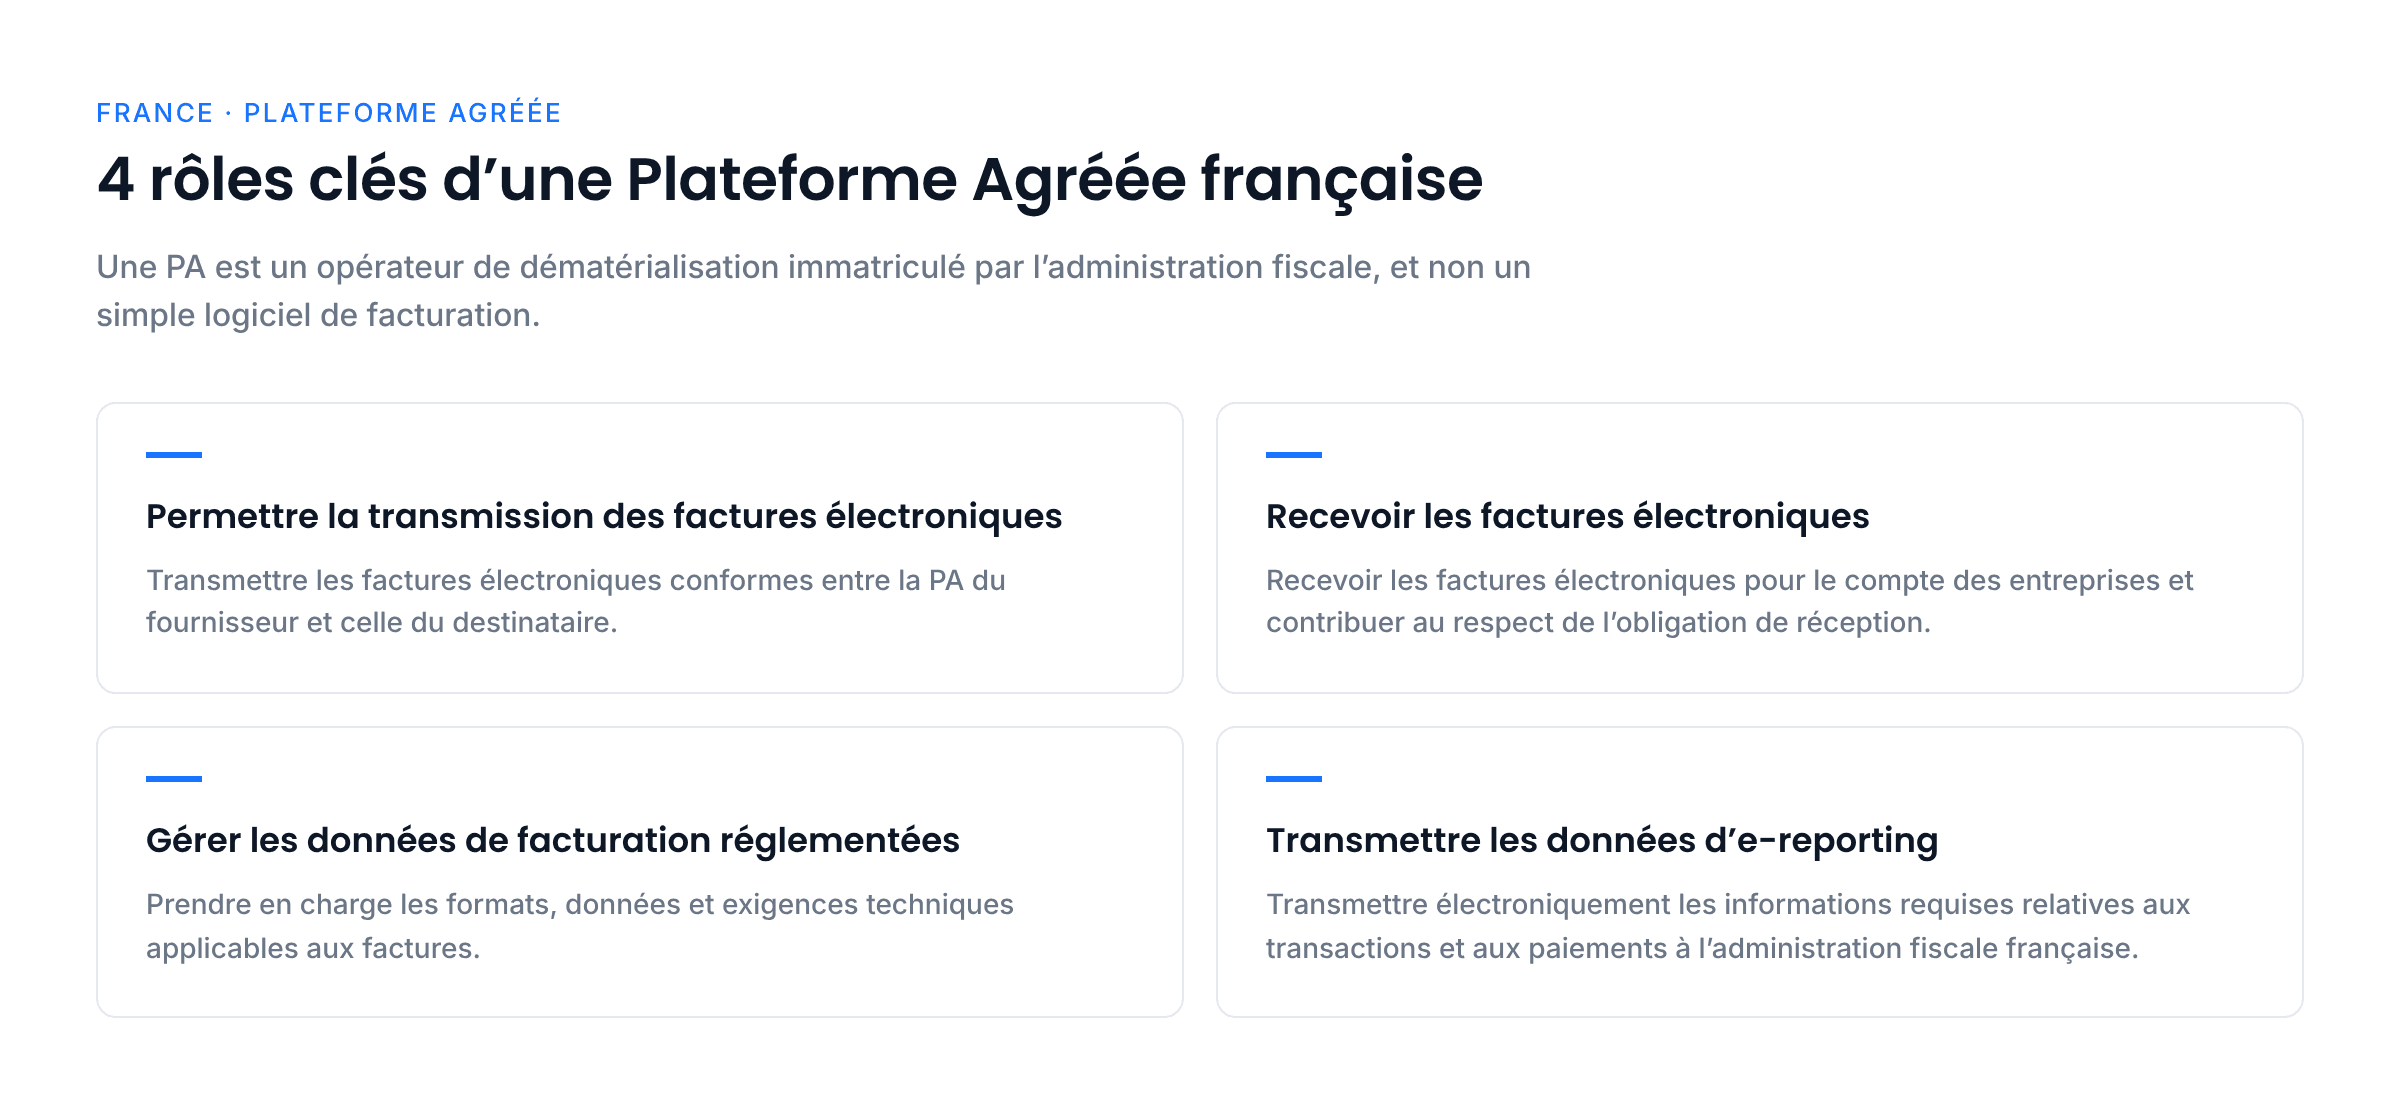
La réforme française attribue plusieurs fonctions importantes aux PA.
Permettre la transmission des factures électroniques
Une entreprise peut utiliser le dispositif des PA pour envoyer les factures électroniques entrant dans le champ des règles françaises.
L’ERP ou le système de facturation du fournisseur peut transmettre les données de facture à sa PA. La PA prend ensuite en charge l’échange électronique réglementé avec la PA du destinataire.
Le fournisseur reste responsable de l’émission de la facture. La PA fournit l’infrastructure et les fonctions de transmission réglementées prévues par le dispositif.
Recevoir les factures électroniques
Une PA reçoit également les factures électroniques pour le compte des entreprises.
Cette fonction est importante car toutes les entreprises concernées par la réforme doivent être en mesure de recevoir des factures électroniques à partir du 1er septembre 2026, même lorsque leur propre obligation d’émission commence plus tard.
Une entreprise de plus petite taille doit donc mettre en place sa capacité de réception avant d’atteindre sa propre échéance d’émission.
Prendre en charge les données de facturation réglementées
Les factures électroniques doivent respecter les exigences techniques françaises applicables.
La PA peut prendre en charge le traitement et l’échange des données et formats de facturation requis. Un PDF classique, une feuille de calcul ou un autre document ne doit pas être confondu avec une facture électronique conforme.
Transmettre les informations de reporting
La réforme couvre également des informations qui vont au-delà du simple échange de factures.
Selon la transaction, certaines informations relatives aux transactions et aux paiements peuvent devoir être transmises électroniquement à l’administration fiscale française.
La PA joue un rôle central dans ces flux de reporting réglementés.
Une PA est-elle la même chose qu’un logiciel de facturation ?
Non.
Une application de comptabilité ou de facturation peut aider une entreprise à :
- Créer des factures
- Gérer les fiches clients
- Calculer les montants des factures
- Enregistrer les ventes
- Gérer les informations comptables
- Préparer les documents de facturation
Une PA joue un rôle différent. Il s’agit d’un opérateur immatriculé dans le cadre français de la facturation électronique.
Une entreprise peut donc continuer à utiliser son ERP ou son logiciel comptable existant pour créer les factures et gérer ses finances, tout en s’appuyant sur une PA pour les échanges électroniques et le reporting réglementés.
Un produit peut fournir un workflow de facturation sans détenir lui-même le statut de PA.
Quelle est la différence entre une PA et une solution compatible ?
Une solution compatible est un produit technologique capable de prendre en charge les processus de facturation d’une entreprise et de se connecter à une PA.
Elle n’est pas automatiquement une PA.
Un fournisseur technologique peut ainsi proposer des fonctions d’automatisation de la facturation, d’intégration, de validation, de gestion des données ou d’autres services métier tout en utilisant une PA distincte pour les échanges réglementés.
Pour la transmission réglementée, la solution compatible doit être connectée à une PA.
Les entreprises doivent donc poser une question simple à leur fournisseur : quelle entité juridique détient l’immatriculation PA et comment votre produit se connecte-t-il à cette PA ?
Le vendeur du logiciel, le détenteur du statut de PA et l’entité responsable des échanges réglementés ne sont pas nécessairement la même entité juridique.
Une PA est-elle obligatoire pour la facturation électronique en France ?
Pour les flux de facturation électronique et d’e-reporting entrant dans le champ de la réforme française, les entreprises doivent utiliser directement une PA ou une solution compatible connectée à une PA.
À partir du 1er septembre 2026, toutes les entreprises concernées par la réforme doivent être capables de recevoir des factures électroniques. Les grandes entreprises et les ETI doivent également émettre des factures électroniques à partir de cette date.
Les PME et micro-entreprises doivent pouvoir émettre des factures électroniques au plus tard le 1er septembre 2027.
L’organisation autour de la PA doit donc être planifiée avant l’échéance opérationnelle applicable, et non après.
Le fournisseur et le client peuvent-ils utiliser des PA différentes ?
Oui.
Le fournisseur et le client ne sont pas obligés de choisir la même PA.
Le système français permet aux factures électroniques de circuler entre différentes plateformes. La PA du destinataire peut donc recevoir une facture provenant de la PA du fournisseur.
L’annuaire français de la facturation électronique facilite ce processus en fournissant les informations utilisées pour l’adressage et le routage de la facture vers la plateforme de réception du destinataire.
Le choix d’une PA n’oblige donc pas tous les clients et fournisseurs à utiliser le même prestataire. Une entreprise peut également travailler avec plusieurs PA lorsque son modèle opérationnel le nécessite.
Comment la PA fonctionne-t-elle avec l’annuaire français ?
Le système français de facturation électronique comprend un annuaire qui prend en charge l’adressage et le routage.
L’annuaire contient des informations permettant aux plateformes d’identifier la plateforme de réception appropriée pour une entreprise.
Par exemple, la PA du fournisseur doit savoir où le client doit recevoir la facture. Les informations pertinentes de l’annuaire permettent d’identifier le destinataire et la plateforme responsable de la réception de la facture électronique.
Quelle est la durée de validité de l’immatriculation d’une PA ?
L’immatriculation d’une PA est valable trois ans et peut être renouvelée.
Une entreprise doit vérifier le statut actuel de la PA et identifier l’entité juridique qui détient l’immatriculation. Elle doit également confirmer si cette entité est la même que celle qui signe le contrat commercial.
Si un fournisseur technologique utilise une autre PA pour les flux réglementés, la relation doit être clairement établie. Les entreprises doivent savoir quelle entité détient le statut réglementaire et quelle entité fournit la couche technologique.
Un PDF envoyé par e-mail constitue-t-il une facture électronique française ?
Un simple PDF envoyé par e-mail n’est pas le canal conforme cible pour la facturation électronique réglementée en France.
La réforme repose sur des échanges électroniques structurés via le dispositif des plateformes réglementées. Un document PDF joint à un e-mail ne doit donc pas être considéré comme équivalent à une facture électronique réglementée.
Il existe toutefois une nuance importante liée à la phase de mise en œuvre. Les indications de la DGFiP permettent aux entreprises, lorsque cela est nécessaire pour assurer la continuité de leurs activités, de continuer à traiter des factures authentiques reçues par des canaux classiques. Cela ne remplace pas l’obligation d’utiliser le canal électronique réglementé pour les flux entrant dans le champ de la réforme.
Les entreprises doivent donc distinguer la continuité opérationnelle temporaire du modèle de conformité à long terme.
Que doivent vérifier les entreprises lors du choix d’une PA ?
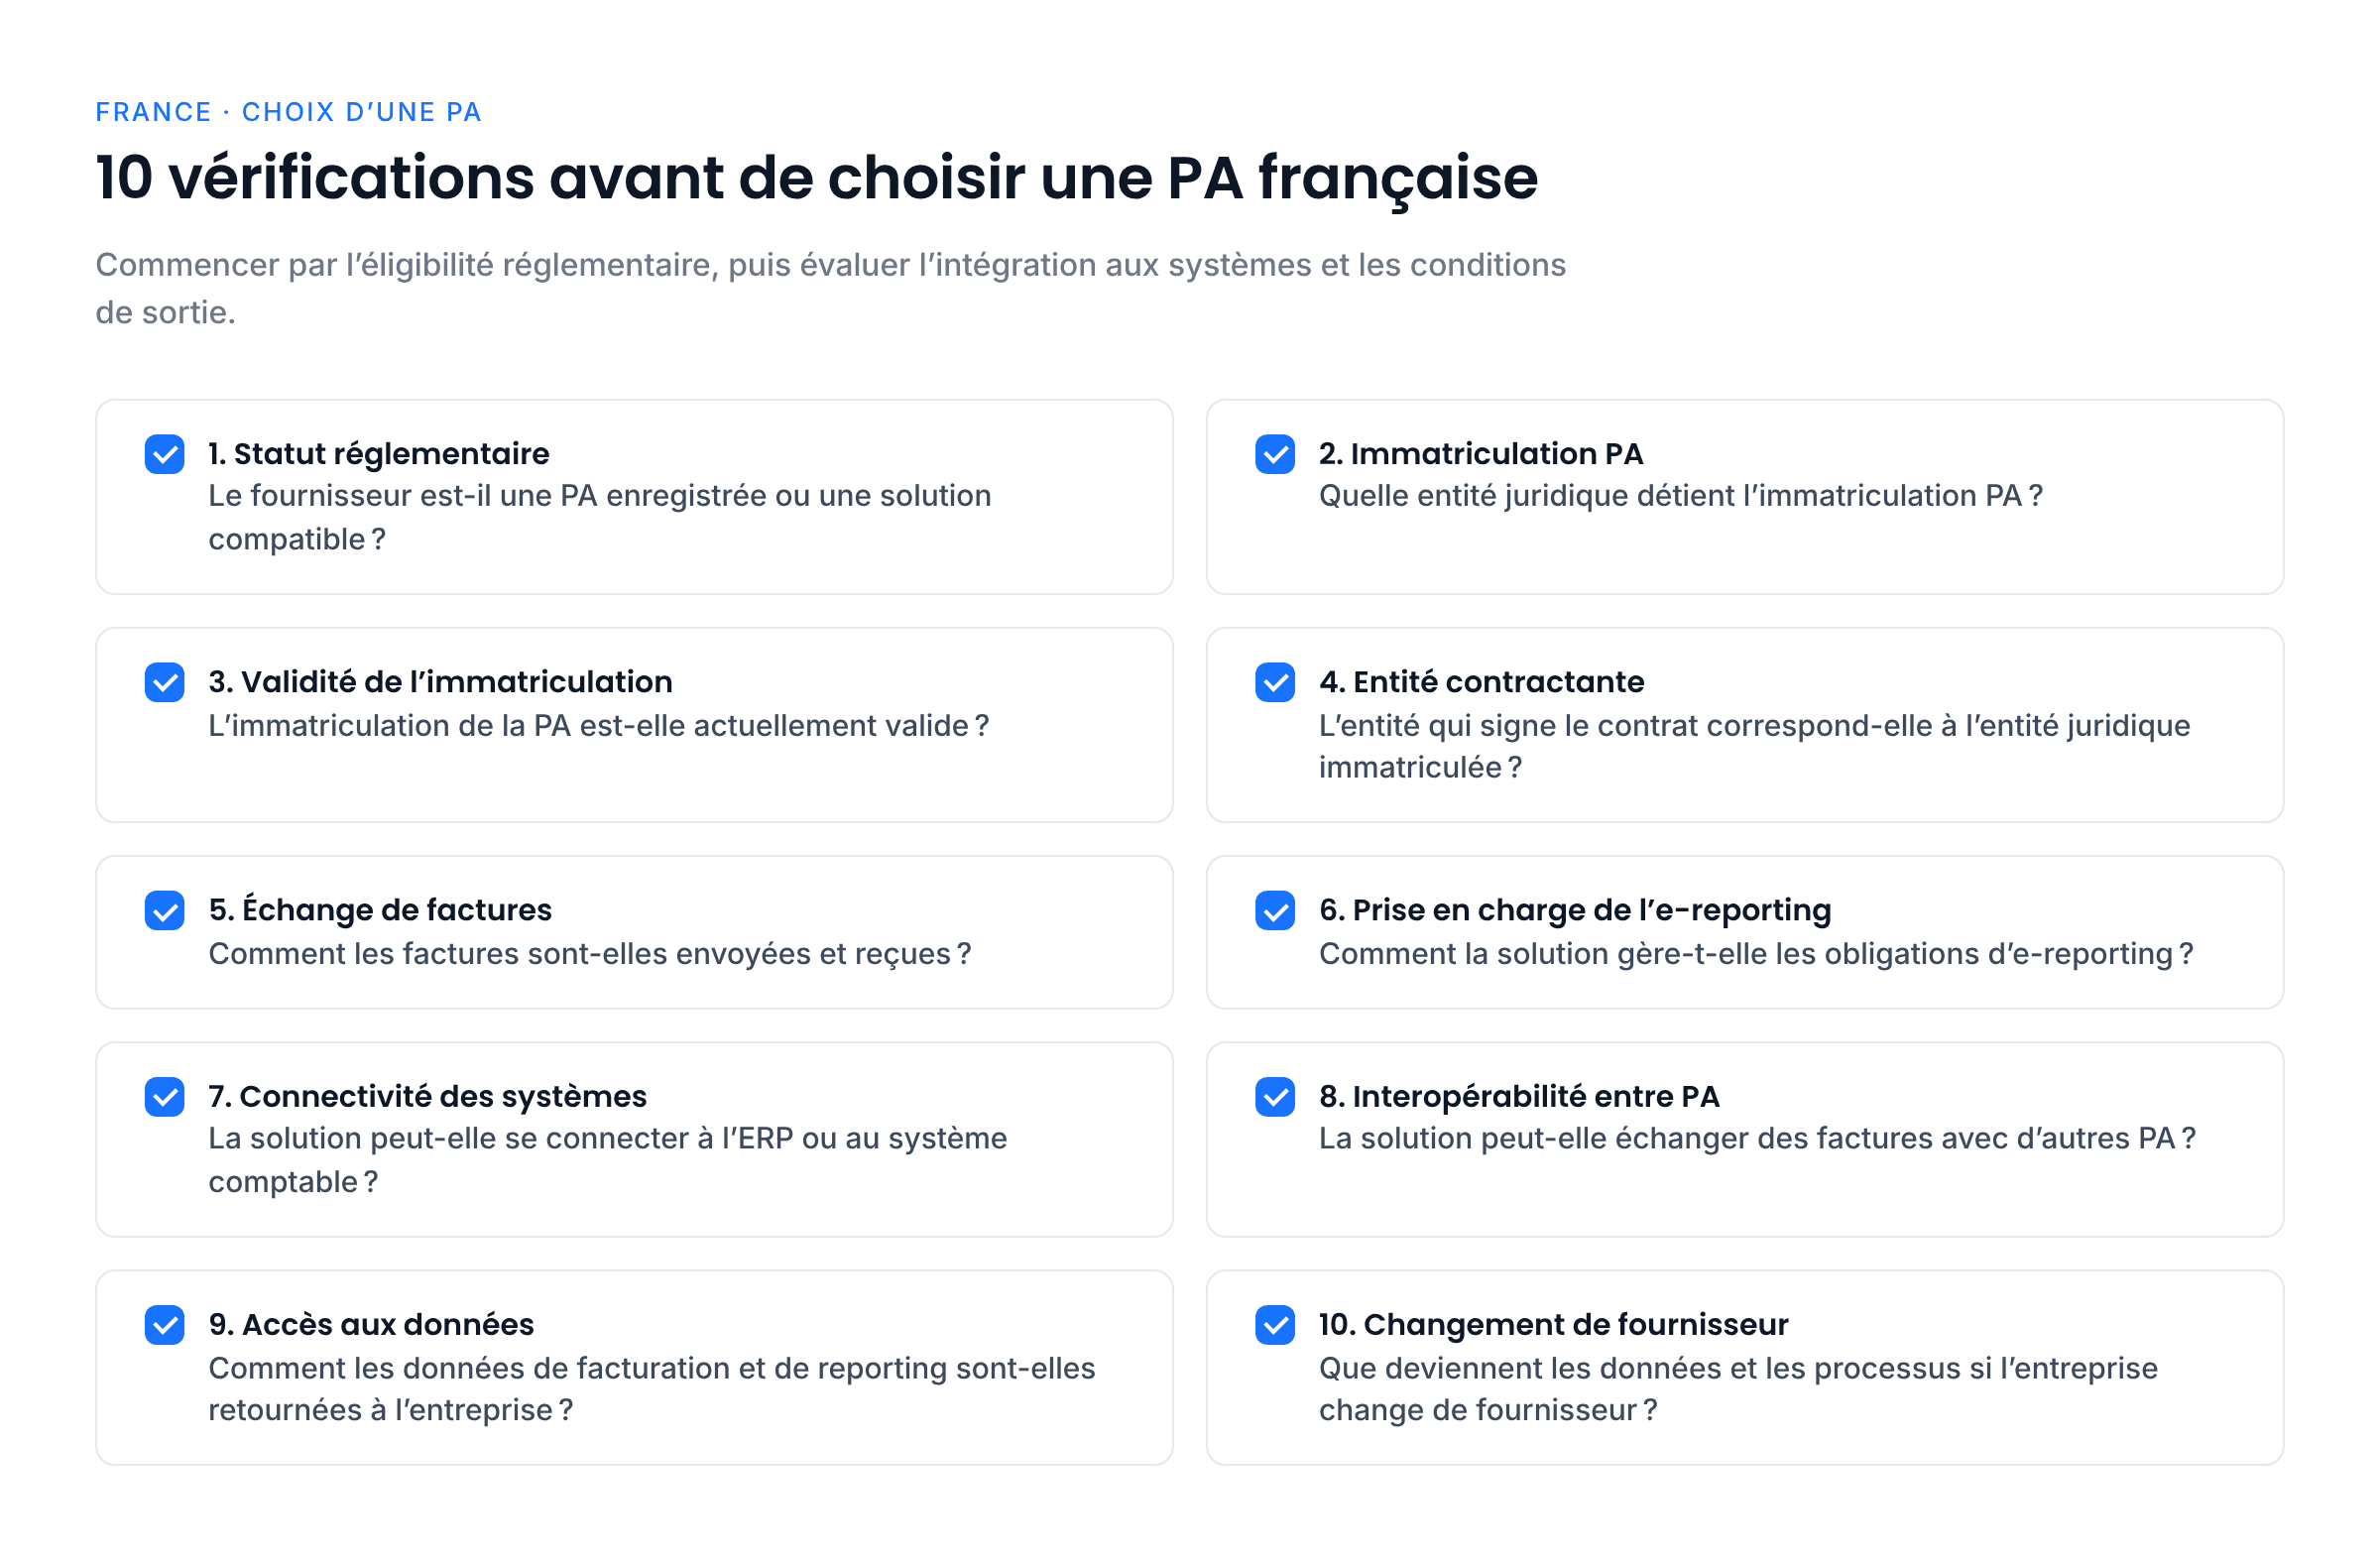
L’évaluation d’un fournisseur doit commencer par son éligibilité réglementaire.
Les entreprises doivent vérifier :
- Si le fournisseur est actuellement une PA ou une solution compatible
- Quelle entité juridique détient l’immatriculation PA
- Si l’immatriculation est valide
- Si l’entité contractante correspond à l’entité juridique immatriculée
- Comment les factures sont envoyées et reçues
- Comment l’e-reporting est pris en charge
- Comment la solution se connecte aux systèmes ERP ou comptables
- Comment elle interopère avec les autres PA
- Comment les informations de facturation et de reporting sont retournées à l’entreprise
- Ce qui se passe si l’entreprise change de fournisseur
Comment Complyance s’intègre-t-il au modèle des PA ?
Complyance fournit une couche technologique de facturation électronique destinée aux entreprises qui gèrent leurs obligations de facturation électronique sur plusieurs marchés.
Pour la France, les entreprises peuvent utiliser une plateforme de facturation électronique telle que Complyance pour connecter leurs systèmes existants à l’infrastructure française de facturation électronique. Complyance peut se connecter à l’écosystème français des PA, l’architecture exacte dépendant du modèle du fournisseur, des systèmes de l’entreprise et des flux réglementés concernés.
Cette distinction est importante. Complyance ne doit pas être présenté comme une PA ou comme assurant directement les fonctions officielles de transmission et de réception d’une PA tant que le statut PA concerné n’a pas été vérifié.
Conclusion
La Plateforme Agréée constitue un élément central de l’architecture française de la facturation électronique.
Il ne s’agit pas simplement d’une autre application de facturation. Une PA est un opérateur immatriculé qui permet les échanges réglementés de factures électroniques ainsi que les flux de reporting concernés.
Les entreprises doivent également comprendre la différence entre une PA et une solution technologique compatible. Une solution compatible peut gérer les processus métier et se connecter à une PA sans être elle-même la PA.
Alors que la réforme française avance vers ses échéances de 2026 et 2027, cette distinction aidera les équipes financières et IT à évaluer les fournisseurs, concevoir les intégrations et mettre en place une architecture de facturation électronique adaptée au cadre réglementaire.
Frequently Asked Questions
PA signifie Plateforme Agréée, terme actuel désignant la plateforme de dématérialisation immatriculée utilisée dans le cadre de la réforme française de la facturation électronique.
Non. Un logiciel de comptabilité ou de facturation peut créer et gérer les factures. Une PA joue un rôle officiel dans le cadre réglementé français de la facturation électronique et du reporting.
Oui. Une solution compatible peut prendre en charge les processus métier de l’entreprise et doit être connectée à une PA pour les flux réglementés de facturation électronique et de reporting.
L’immatriculation d’une PA est valable trois ans et peut être renouvelée.
Non. Ils peuvent utiliser des PA différentes, l’annuaire français prenant en charge le processus d’adressage et de routage.
About the Author
Swathy
Content Marketer
I’m a Content Marketer at Complyance, focused on e-invoicing. Over the years, I’ve created a wide range of content, including blog posts, whitepapers, and product guides, which have supported Complyance’s growth across markets such as the UAE and EU regions. My goal is to deliver content that is comprehensive, clear, accurate, and easy to understand, no matter how complex the topic.