Comment tester votre intégration de facturation électronique en France

Les tests de facturation électronique en France ne consistent pas uniquement à vérifier si une facture peut être envoyée. Une intégration prête pour la production doit également gérer la validation, le routage, la réception, les mises à jour de statut, les corrections, l’e-reporting lorsque celui-ci s’applique et les erreurs.
Table of Contents
Les tests de facturation électronique en France ne consistent pas uniquement à vérifier si une facture peut être envoyée. Une intégration prête pour la production doit également gérer la validation, le routage, la réception, les mises à jour de statut, les corrections, l’e-reporting lorsque celui-ci s’applique et les erreurs.
Pour les entreprises qui préparent la réforme de la facturation électronique obligatoire, les tests doivent démontrer que l’ensemble du processus fonctionne avec des données métier réalistes avant la mise en production.
Ce guide explique ce qu’il faut tester, comment structurer les cas de test et ce que les équipes finance et IT doivent confirmer avant le go-live.
Points clés à retenir
- Tester l’ensemble du cycle de vie de la facture, et pas seulement sa création.
- Utiliser des données ERP et de facturation réalistes pendant les tests.
- Tester les factures sortantes et entrantes.
- Inclure les scénarios de routage, validation, rejet, correction et avoir.
- Tester les sources d’e-reporting séparément de la facturation électronique B2B domestique.
- Tester la prévention des doublons, les nouvelles tentatives et le rapprochement des statuts.
- Conserver les preuves de chaque test et de son résultat.
- Confirmer les exigences de test propres à la plateforme agréée (PA) sélectionnée avant la mise en production.
Que doivent démontrer les tests de facturation électronique en France ?
Une intégration de facturation électronique en France relie plusieurs processus métier. L’ERP ou le système de facturation crée les données métier. Une couche d’intégration peut transformer et valider ces données. La PA sélectionnée prend en charge les échanges réglementés et les flux de reporting applicables.
Les tests doivent démontrer que ces différents composants fonctionnent ensemble.
L’administration française publie des spécifications externes pour la réforme, notamment sur les formats de facture, les règles métier, les informations de cycle de vie et les interfaces. La page actuelle des spécifications externes comprend la version 3.2, datée du 30 avril 2026.
Le plan de test doit donc couvrir à la fois les exigences réglementaires et l’implémentation réellement fournie par la PA ou le prestataire technologique.
1. Commencer par un inventaire des tests
Avant de créer les cas de test, listez les types de transactions réellement traités par votre entreprise.
Pour une entreprise classique, l’inventaire peut comprendre :
- Ventes B2B domestiques
- Achats B2B domestiques
- Avoirs
- Corrections de factures
- Plusieurs taux de TVA
- Transactions à taux nul
- Différentes conditions de paiement
- Plusieurs entités juridiques
- Différents établissements clients
- Ventes B2C
- Ventes transfrontalières
- Achats transfrontaliers
- Événements de paiement lorsque l’e-reporting des paiements s’applique
Ne testez pas uniquement la facture la plus courante.
Un système peut fonctionner parfaitement pour une facture standard et échouer lorsqu’il traite un avoir, une transaction internationale ou un traitement fiscal inhabituel.
2. Tester les données sources
Le premier test technique doit avoir lieu avant la transmission.
Vérifiez les identifiants du vendeur et de l’acheteur, le numéro et la date de facture, les lignes, les quantités, les prix, les remises, les bases taxables, les taux de TVA, les totaux, les conditions de paiement, les informations de livraison, la catégorie de transaction et les références de correction.
Si l’ERP ne contient pas une donnée requise, la couche d’intégration ne peut pas l’inventer de manière fiable. L’entreprise doit déterminer d’où proviendra cette information et qui en est responsable.
3. Tester la validation des formats
La France prend en charge des formats structurés de factures électroniques dans le cadre technique applicable, notamment UBL, CII et les formats hybrides tels que Factur-X.
Les tests doivent confirmer que le document généré :
- Utilise le format prévu
- Contient les données structurées requises
- Utilise les bons champs
- Passe la validation syntaxique
- Passe les contrôles de règles métier applicables
- Présente des totaux cohérents
- Contient des informations fiscales valides
- Contient les identifiants nécessaires au routage
Un document peut être techniquement valide tout en contenant des données métier incorrectes. Les validations techniques et métier doivent donc être testées séparément.
4. Tester le routage et l’adressage du destinataire
Une facture n’est pas correctement traitée simplement parce que le système émetteur reçoit une réponse API positive.
La facture doit parvenir au bon destinataire via l’infrastructure de PA applicable.
Testez différentes situations :
- Un client dont les informations d’annuaire sont correctes.
- Un client disposant de plusieurs établissements.
- Un client dont la PA de réception est différente de celle de l’émetteur.
- Une information de routage incorrecte ou incomplète.
- Une fiche client qui vient d’être modifiée.
Vérifiez ce qui se passe lorsque le routage échoue.
Le test doit montrer où l’erreur apparaît, qui reçoit la notification, si la facture est enregistrée comme échouée et comment la facture corrigée peut être soumise à nouveau.
5. Tester les statuts du cycle de vie de la facture
La gestion des statuts du cycle de vie est importante pour les équipes finance et IT.
Le cadre français définit des concepts communs de cycle de vie, tandis que leur présentation peut varier selon la PA.
Testez les statuts pertinents pour votre implémentation, notamment :
- Dépôt ou soumission
- Rejet
- Livraison
- Réception
- Acceptation lorsque applicable
- Paiement lorsque applicable
- Processus de correction ou d’annulation
Ne supposez pas que le libellé d’un statut fourni par un prestataire correspond exactement à la terminologie utilisée dans votre ERP.
Mappez le modèle de statuts du prestataire vers un modèle interne compréhensible par les équipes financières.
6. Tester les factures entrantes
La réception est aussi importante que l’émission.
À compter du 1er septembre 2026, les entreprises concernées par la réforme doivent être en mesure de recevoir des factures électroniques. Les PME et micro-entreprises peuvent avoir une date d’émission ultérieure, mais la réception fait déjà partie du modèle opérationnel.
Testez une facture entrante provenant d’un fournisseur et vérifiez que :
- La facture structurée arrive auprès de la PA de réception sélectionnée.
- La facture est transmise au bon système métier.
- Les données structurées d’origine sont conservées.
- Les résultats de validation sont enregistrés.
- Les identifiants du fournisseur et de l’acheteur sont contrôlés.
- Les factures en doublon sont détectées.
- La facture peut être rapprochée d’un bon de commande ou d’un enregistrement comptable.
- Les utilisateurs de la comptabilité fournisseurs peuvent voir le statut de traitement.
- Les factures rejetées ou contestées suivent le processus d’exception défini.
Les tests entrants doivent inclure une facture normale et une facture présentant un problème.
7. Tester l’e-reporting séparément
Toutes les transactions ne deviennent pas des factures électroniques B2B domestiques.
Les transactions B2C et certaines transactions transfrontalières peuvent relever de l’e-reporting des transactions. L’e-reporting des paiements peut également s’appliquer dans certaines situations, notamment aux prestations de services pour lesquelles la TVA française devient exigible lors de l’encaissement, sous réserve des exceptions applicables.
Votre plan de test doit donc inclure les systèmes qui produisent ces données.
Par exemple :
- ERP pour les factures B2B
- POS pour les ventes aux consommateurs
- Plateforme e-commerce pour les transactions en ligne
- Système de paiement pour les informations d’encaissement
- Moteur fiscal pour la classification TVA
Testez que les bonnes données sont collectées depuis chaque source et correctement classifiées avant leur transmission.
8. Tester les erreurs et la reprise
Un bon plan de test crée volontairement des erreurs.
Testez notamment :
- Données client invalides
- Champs obligatoires manquants
- Informations TVA invalides
- Totaux incorrects
- Données de routage invalides
- Soumission en doublon
- Délai d’attente de l’API
- Indisponibilité du prestataire
- Facture rejetée
- Facture corrigée
- Avoir
- Interruption réseau
Un délai d’attente ne doit pas automatiquement entraîner l’envoi d’une deuxième facture.
Le système doit pouvoir déterminer si la première soumission a été traitée avant de lancer une nouvelle tentative. Utilisez un mécanisme d’idempotence ou de déduplication au niveau métier lorsqu’il est pris en charge et conservez la relation entre la facture ERP, le message d’intégration et les identifiants de la PA.
9. Tester le rapprochement
Les tests ne sont pas terminés tant que l’entreprise n’est pas capable de reconstituer ce qui s’est passé.
Pour chaque facture sortante, conservez suffisamment d’informations pour relier :
- ID de la facture ERP
- ID du message d’intégration
- ID de soumission auprès de la PA
- Résultat de validation
- Résultat du routage
- Statuts du cycle de vie
- État comptable final
Pour les factures entrantes, conservez le numéro de facture fournisseur, l’identifiant du message PA, le document structuré reçu, le résultat de validation et l’enregistrement dans la comptabilité fournisseurs.
Cela crée une trace exploitable lorsque les équipes finance ou fiscalité doivent analyser une facture ultérieurement.
10. Réaliser les tests d’acceptation par les utilisateurs métier
Les tests techniques ne suffisent pas. Les utilisateurs finance doivent vérifier qu’ils peuvent voir une acceptation ou un rejet, comprendre les erreurs, corriger les données sources, soumettre à nouveau une facture en toute sécurité, rapprocher les factures et retrouver les éléments nécessaires à un audit.
L’objectif n’est pas uniquement la réussite technique. Il s’agit également de garantir l’utilisabilité opérationnelle.
Checklist pratique de test de la facturation électronique en France
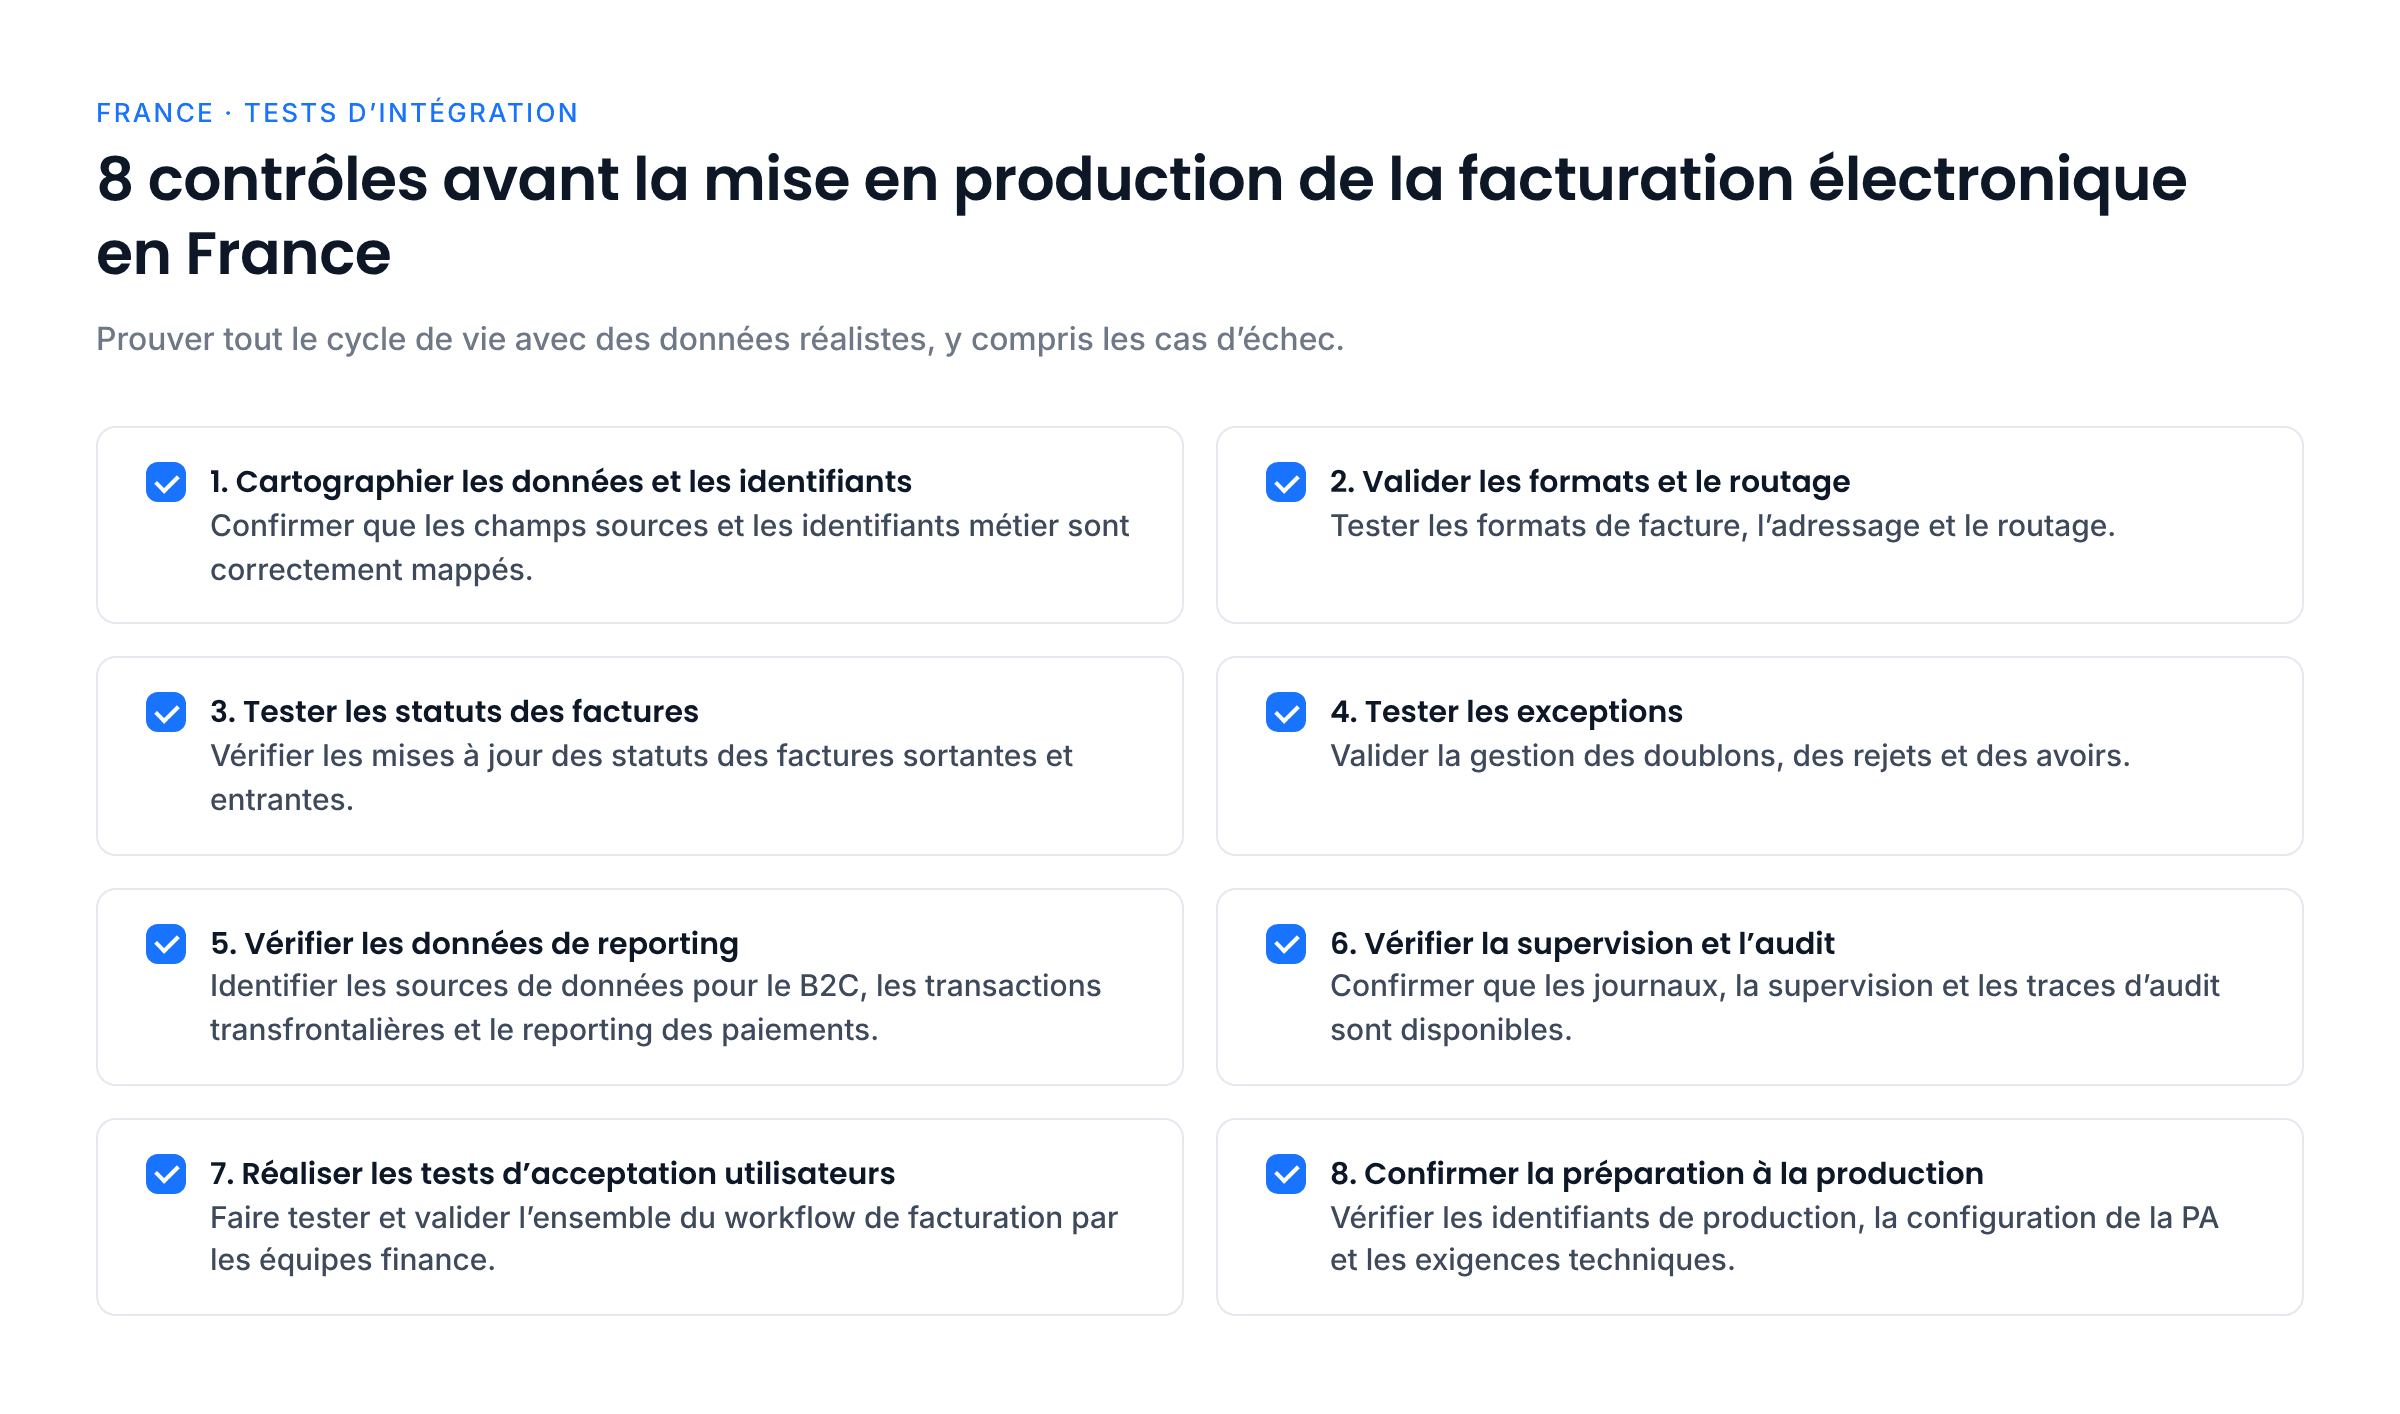
Avant la mise en production, confirmer que :
- Les champs sources et les identifiants sont correctement mappés.
- Les formats de facture et le routage sont validés.
- Les statuts entrants et sortants fonctionnent.
- Les doublons, rejets et avoirs sont testés.
- Les sources de reporting B2C, transfrontalier et de paiement sont identifiées.
- Les données de supervision et d’audit sont disponibles.
- Les équipes finance ont terminé les tests d’acceptation.
- Les identifiants de production et les exigences de la PA sont confirmés.
Comment Complyance peut s’intégrer
Complyance peut fournir une couche technologique et d’intégration entre les systèmes métier existants et l’infrastructure française de facturation électronique.
Pour un déploiement en France, la configuration exacte de la PA, les formats pris en charge, les fonctions API et les responsabilités de reporting doivent être confirmées pour l’implémentation envisagée.
L’approche de test reste la même : démontrer le bon fonctionnement des données métier, de la validation, du routage, des échanges, du reporting et du rapprochement avant la mise en production.
Conclusion
Les tests de facturation électronique en France doivent démontrer que l’ensemble du processus fonctionne, y compris les factures normales et les cas d’exception.
Les plans de test les plus solides combinent validation technique et acceptation métier. Ils utilisent des données réalistes, testent les flux entrants et sortants, incluent l’e-reporting lorsque celui-ci s’applique et conservent suffisamment d’informations pour rapprocher chaque transaction.
Tester avant le go-live donne aux équipes finance, fiscalité et IT une vision claire de ce qui fonctionne, de ce qui échoue et des responsabilités associées à la résolution des problèmes.
Sources officielles
Spécifications externes de la DGFiP pour la facturation électronique en France
DGFiP : présentation de la réforme
Frequently Asked Questions
Les entreprises doivent tester leur intégration avant la mise en production afin d’identifier les problèmes liés aux données, au routage, à la validation et aux opérations. Le processus technique de test exact dépend de la PA sélectionnée et de l’implémentation.
Utilisez des données métier réalistes, mais respectez les règles de la PA concernant les données de test et les documents de production. Les cas de test doivent représenter les transactions que l’entreprise traitera réellement.
Oui. La réception constitue un élément essentiel de la réforme française et doit être testée séparément de l’émission des factures.
Il n’existe pas un test unique. Le test le plus utile est un scénario de bout en bout qui commence avec les données sources et se termine avec les statuts attendus dans l’ERP, la PA et les systèmes financiers.
About the Author
Swathy
Content Marketer
I’m a Content Marketer at Complyance, focused on e-invoicing. Over the years, I’ve created a wide range of content, including blog posts, whitepapers, and product guides, which have supported Complyance’s growth across markets such as the UAE and EU regions. My goal is to deliver content that is comprehensive, clear, accurate, and easy to understand, no matter how complex the topic.